Contents
- Cosa sono le emissioni Scope 1?
- Cosa sono le emissioni Scope 2?
- Cosa sono le emissioni Scope 3?
- Come possono le organizzazioni di qualsiasi settore ridurre le emissioni di carbonio?
- Come possono le organizzazioni ridurre le emissioni Scope 3?
- Perché calcolare le emissioni Scope 1, 2 e 3?
- Domande frequenti sulle emissioni Scope 1, 2 e 3
- Misurare e rendicontare le emissioni Scope 1, 2 e 3 con Presgo
La decarbonizzazione, ovvero la riduzione dei livelli di anidride carbonica (CO₂), è un elemento centrale nella lotta al cambiamento climatico. Per le aziende, comprendere e rendicontare le emissioni di carbonio contribuisce alla definizione della propria impronta di carbonio complessiva, che riflette l’impatto ambientale delle loro attività. Tuttavia, molte imprese incontrano difficoltà nel determinare quali emissioni debbano essere rendicontate.
Secondo il GHG Protocol, le emissioni di carbonio devono essere classificate nelle categorie Scope 1, Scope 2 e Scope 3, in base al soggetto che è in ultima istanza responsabile del loro rilascio nell’atmosfera. Nella maggior parte degli standard di rendicontazione delle emissioni e dei quadri normativi, è obbligatorio riportare solo le emissioni Scope 1 e Scope 2, anche se cresce il consenso verso un’estensione degli standard per includere anche lo Scope 3.
Inoltre, il GHG Protocol consente alle aziende di utilizzare strumenti come i calcolatori dell’impronta di carbonio e i software di rendicontazione della sostenibilità o ESG per monitorare e gestire queste emissioni di carbonio.
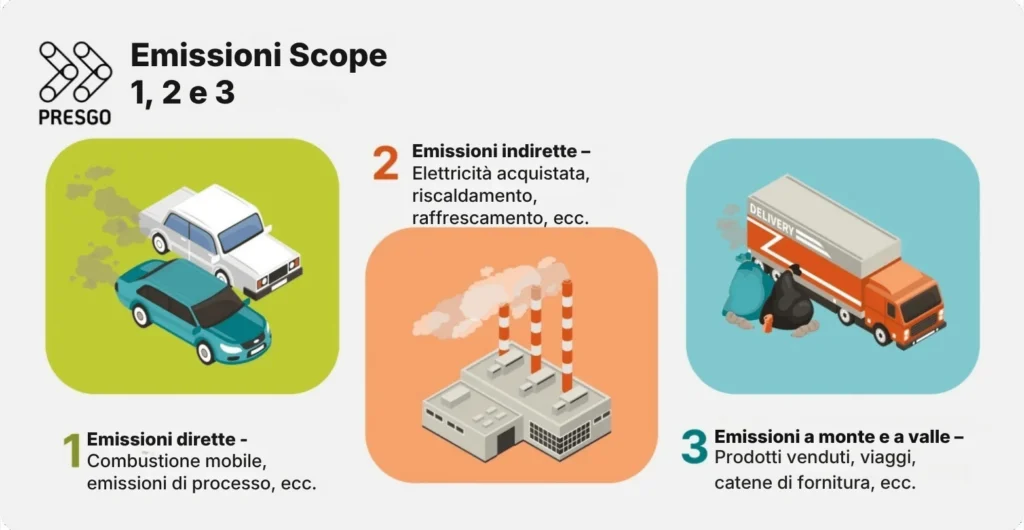
Cosa sono le emissioni Scope 1?
Le emissioni Scope 1, o emissioni dirette, sono le emissioni di gas a effetto serra provenienti da fonti possedute o controllate direttamente da un’azienda. Queste emissioni derivano da attività o operazioni svolte in loco, rappresentando quindi la forma di emissione più immediata e tangibile su cui un’impresa può intervenire.
Sebbene lo Scope 1 riguardi le emissioni dirette, è importante considerare alcune esclusioni. Lo Scope 1 comprende i sette gas elencati nel Protocollo di Kyoto. I gas non inclusi nel Protocollo di Kyoto, come i clorofluorocarburi (CFC) o gli ossidi di azoto (NOx), devono essere esclusi dalla rendicontazione Scope 1 e riportati separatamente.
Esempi di emissioni Scope 1
Le emissioni Scope 1 possono essere suddivise in diverse categorie principali, che evidenziano i differenti modi in cui le aziende contribuiscono direttamente alle emissioni di gas a effetto serra:
- Combustione mobile: comprende le emissioni generate da veicoli e attrezzature alimentati a combustibile e gestiti dall’azienda, come furgoni per le consegne, camion per la manutenzione o carrelli elevatori utilizzati nei magazzini o nei cantieri. Qualsiasi utilizzo di veicoli o macchinari mobili sotto il controllo dell’azienda rientra in questa categoria.
- Combustione stazionaria: include le emissioni prodotte dalla combustione di combustibili in impianti fissi, quali caldaie, forni e generatori di emergenza. Sono comuni negli stabilimenti produttivi, negli edifici per uffici e in qualsiasi struttura che utilizza combustibili per alimentare le proprie attività.
- Emissioni fuggitive: sono i gas che fuoriescono involontariamente durante le operazioni aziendali. Comprendono, ad esempio, le perdite provenienti da impianti di refrigerazione o da condutture per il trasporto del gas. Anche piccole perdite da apparecchiature elettriche possono generare emissioni significative nel tempo, soprattutto nel caso di potenti gas serra come l’esafluoruro di zolfo (SF₆), comunemente utilizzato come gas isolante.
- Emissioni di processo: derivano dalle reazioni chimiche che avvengono durante le attività industriali. Ad esempio, la produzione di cemento, vetro o acciaio genera spesso anidride carbonica come sottoprodotto. Queste emissioni non derivano dalla combustione dei combustibili, bensì dalle trasformazioni dei materiali impiegati nel processo produttivo.
- Emissioni agricole: provengono dalle attività agricole gestite direttamente dall’azienda. Le fonti più comuni includono il metano prodotto dai bovini durante la digestione e il protossido di azoto rilasciato dai terreni trattati con fertilizzanti sintetici o naturali. Su larga scala, questi processi naturali possono generare quantità considerevoli di gas a effetto serra.
Come vengono calcolate le emissioni Scope 1?
1. Identificare le fonti di emissione: elencare tutte le fonti di emissione dirette sotto il controllo dell’azienda, tra cui:
- Veicoli e macchinari che utilizzano combustibili
- Caldaie, forni o generatori presenti in sede
- Processi chimici che producono CO₂
- Apparecchiature soggette a perdite di gas, come gli impianti HVAC
2. Raccogliere i dati di attività
Misurare la quantità di combustibile consumato, il volume di materiale lavorato o la quantità di gas dispersa. I dati di attività vengono generalmente registrati in unità come litri, galloni, chilogrammi o metri cubi. Esempi:
- Litri di carburante utilizzati dai veicoli aziendali
- Chilogrammi di gas refrigerante dispersi
- Tonnellate di cemento prodotte
3. Applicare i fattori di emissione alla formula di calcolo: moltiplicare i dati di attività per i fattori di emissione, ossia valori standard che stimano le emissioni per unità di attività. Questi fattori sono forniti da organizzazioni come l’Intergovernmental Panel on Climate Change (IPCC) o da enti nazionali competenti.
Esempio: 100.000 kWh × 0,5 kg CO₂e = 50.000 kg CO₂e (ovvero 50 tonnellate)
4. Sommare e rendicontare
Sommare le emissioni provenienti da tutte le fonti per ottenere il totale delle emissioni Scope 1 e riportare i dati secondo framework riconosciuti come il GHG Protocol.
Cosa sono le emissioni Scope 2?
Le emissioni Scope 2, o emissioni indirette, derivano dalla produzione dell’energia acquistata e consumata da un’azienda. Sebbene vengano generate al di fuori delle operazioni fisiche dell’organizzazione, sono direttamente collegate al suo consumo energetico.
Le fonti più comuni comprendono i gas a effetto serra prodotti durante la generazione di elettricità, riscaldamento, raffrescamento o vapore acquistati dall’azienda per alimentare le proprie strutture.
Pur essendo generate esternamente, le emissioni Scope 2 restano responsabilità dell’azienda, poiché dipendono dai fornitori di energia. Ridurre le emissioni Scope 2 significa spesso migliorare l’efficienza energetica e ricorrere a fonti di energia rinnovabile o a basse emissioni di carbonio.
Esempi di emissioni Scope 2
Le emissioni Scope 2 derivano principalmente dall’energia acquistata per alimentare le attività aziendali.
- Elettricità acquistata
Emissioni generate dalla produzione dell’elettricità consumata dall’organizzazione, sia negli uffici che negli stabilimenti produttivi o nei magazzini. - Vapore acquistato
Emissioni prodotte durante la generazione del vapore utilizzato nei processi industriali o negli impianti di riscaldamento. - Riscaldamento acquistato
Emissioni associate all’energia prodotta per il riscaldamento, ad esempio attraverso reti di teleriscaldamento che servono edifici per uffici. - Raffrescamento acquistato
Emissioni legate all’energia consumata per il raffrescamento, come nel caso di reti di teleraffrescamento o di sistemi centralizzati di climatizzazione forniti da operatori esterni.
Come vengono calcolate le emissioni Scope 2?
Le emissioni Scope 2 vengono calcolate moltiplicando l’energia consumata per il relativo fattore di emissione, che rappresenta la quantità di gas a effetto serra emessa per ogni unità di energia prodotta. Ecco un approccio semplificato:
1. Calcolare il consumo energetico totale: Raccogliere i dati relativi a tutta l’elettricità, al vapore, al riscaldamento e al raffrescamento acquistati e consumati in un determinato periodo. Per l’elettricità, il dato viene normalmente espresso in kilowattora (kWh).
2. Individuare il fattore di emissione corretto: Il fattore di emissione indica quanta CO₂ viene rilasciata per ogni unità di energia nella propria area geografica e può essere ricavato da banche dati affidabili, come quelle dell’Environmental Protection Agency (EPA). È possibile utilizzare:
- Metodo location-based, basato sul mix energetico della rete elettrica locale.
- Metodo market-based, se si acquista energia verde o proveniente da fonti rinnovabili certificate.
3. Effettuare il calcolo: Moltiplicare il consumo energetico totale per il fattore di emissione utilizzando la stessa formula generale impiegata per lo Scope 1.
- Esempio: 100.000 kWh × 0,5 kg CO₂e = 50.000 kg CO₂e (ovvero 50 tonnellate)
Cosa sono le emissioni Scope 3?
Le emissioni Scope 3 comprendono tutti i gas a effetto serra indiretti che si verificano lungo la catena del valore di un’azienda, ma che non sono prodotti né controllati direttamente dall’organizzazione. A differenza dei primi due Scope, le emissioni Scope 3 includono un’ampia gamma di attività, sia a monte che a valle. Queste emissioni derivano da processi quali l’estrazione delle materie prime, la produzione, il trasporto, l’utilizzo dei prodotti e il loro smaltimento.
Poiché le emissioni Scope 3 rappresentano spesso la quota maggiore dell’impronta di carbonio complessiva di un’azienda, è fondamentale collaborare strettamente con fornitori e partner per ridurle. Esse si suddividono in due categorie principali:
Emissioni a monte (Upstream)
Le emissioni a monte sono generate da processi e attività che avvengono prima delle operazioni dirette dell’azienda, come l’approvvigionamento delle materie prime, la produzione e il trasporto di beni o servizi.
- Beni e servizi acquistati: emissioni derivanti dalla produzione di materie prime, componenti o servizi acquistati dall’azienda.
- Viaggi di lavoro: emissioni generate dagli spostamenti dei dipendenti, inclusi voli, viaggi in treno e noleggio di autovetture.
- Trasporto e distribuzione: emissioni derivanti dal trasporto di beni e materiali verso l’azienda, comprese le attività logistiche dei fornitori.
- Rifiuti generati dalle operazioni: emissioni associate allo smaltimento dei rifiuti, inclusi i processi di riciclo e conferimento in discarica.
- Spostamenti casa-lavoro dei dipendenti: emissioni prodotte dagli spostamenti quotidiani dei dipendenti da e verso il luogo di lavoro.
Emissioni a valle (Downstream)
Le emissioni a valle derivano dalle attività che si verificano dopo che un prodotto o un servizio ha lasciato il controllo dell’azienda, come la distribuzione, l’utilizzo e lo smaltimento dei prodotti.
- Trasporto e distribuzione: emissioni generate dalla distribuzione e dalla consegna dei prodotti finiti ai clienti.
- Utilizzo dei prodotti venduti: emissioni prodotte durante l’utilizzo dei prodotti da parte dei clienti, ad esempio il consumo di carburante dei veicoli.
- Trattamento a fine vita: emissioni derivanti dallo smaltimento, dal riciclo o dall’incenerimento dei prodotti.
- Investimenti: emissioni associate agli investimenti e alle attività finanziarie, come portafogli o partecipazioni.
- Beni in leasing e franchising: emissioni provenienti da immobili, veicoli o attività in franchising non incluse nello Scope 1 o nello Scope 2.
Come possono le organizzazioni di qualsiasi settore ridurre le emissioni di carbonio?
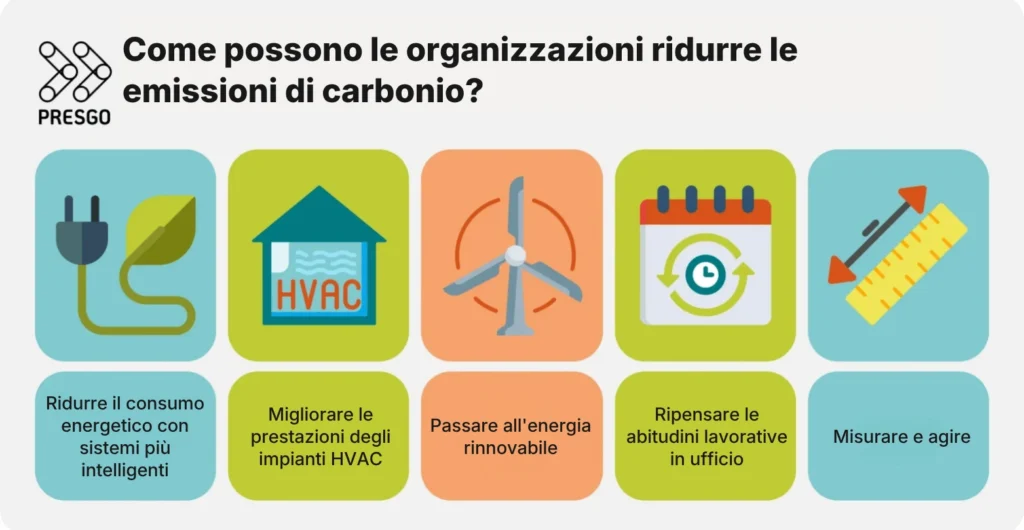
La riduzione delle emissioni inizia dal modo in cui le aziende gestiscono il consumo energetico e le emissioni provenienti sia da fonti dirette sia indirette. Di seguito sono riportate alcune strategie efficaci per ridurre tali emissioni.
Ridurre il consumo energetico con sistemi più intelligenti
L’adozione di illuminazione LED e di apparecchiature certificate Energy Star può ridurre significativamente il consumo di elettricità. Le lampade LED hanno una durata maggiore e consumano fino al 90% di energia in meno rispetto alle lampadine tradizionali, mentre gli elettrodomestici e le apparecchiature ad alta efficienza riducono il fabbisogno energetico quotidiano.
Migliorare le prestazioni degli impianti HVAC
Gli impianti di riscaldamento, ventilazione e climatizzazione rappresentano una quota significativa del consumo energetico degli uffici. Una manutenzione regolare, l’impiego di termostati intelligenti e un migliore isolamento consentono di ridurre gli sprechi e mantenere ambienti confortevoli senza costi aggiuntivi.
Passare all’energia rinnovabile
L’installazione di impianti fotovoltaici o l’acquisto di energia verde da fornitori certificati riduce la dipendenza dai combustibili fossili. Apple alimenta oggi tutti i propri uffici con energia pulita, contribuendo a oltre 18 gigawatt di capacità da fonti rinnovabili a supporto delle proprie attività e della catena di fornitura.
Ripensare le abitudini lavorative in ufficio
L’adozione di modelli di lavoro da remoto o ibridi riduce le emissioni dovute agli spostamenti dei dipendenti e diminuisce il consumo energetico degli spazi ufficio. La politica remote-first di Spotify ha contribuito a ridurre la superficie degli uffici e le emissioni legate ai viaggi di lavoro.
Misurare e agire
Effettuare una valutazione dell’impronta di carbonio aiuta le aziende a individuare le principali fonti di emissione e a monitorare i progressi grazie a tecnologie avanzate, come i software ESG, in grado di calcolare automaticamente le emissioni e fornire informazioni utili per intraprendere azioni concrete.
Come possono le organizzazioni ridurre le emissioni Scope 3?
Le emissioni Scope 3 sono spesso le più difficili da gestire perché provengono da fonti indirette che si trovano al di fuori delle operazioni dirette dell’azienda. Tuttavia, sono anche quelle con il maggiore impatto, rappresentando in media circa il 90% delle emissioni complessive di un’organizzazione. La maggior parte di esse si colloca infatti al di fuori del controllo diretto dell’impresa.
1. Collaborare con fornitori sostenibili
Collaborare con fornitori che privilegiano materiali e processi a basse emissioni di carbonio può generare significative riduzioni delle emissioni a monte. Le aziende possono richiedere dati sulle emissioni, imporre obblighi di divulgazione e integrare criteri di approvvigionamento sostenibile nei contratti con i fornitori.
2. Progettare pensando alla sostenibilità
Prodotti e fonti energetiche efficienti dal punto di vista energetico, riciclabili o progettati per durare più a lungo generano minori emissioni durante l’intero ciclo di vita. L’applicazione dei principi dell’economia circolare nella progettazione contribuisce a ridurre sia le emissioni legate alla produzione sia quelle successive all’utilizzo del prodotto.
3. Promuovere pratiche lavorative a basse emissioni di carbonio
L’adozione di modelli di lavoro ibrido, incentivi all’utilizzo dei mezzi pubblici e politiche per i viaggi sostenibili può ridurre le emissioni generate dagli spostamenti casa-lavoro e dai viaggi d’affari, entrambe incluse nello Scope 3.
4. Ottimizzare trasporti e logistica
Adottare veicoli a basse emissioni, consolidare le spedizioni e ottimizzare i percorsi logistici contribuisce a ridurre le emissioni legate al trasporto merci, che rappresentano spesso una componente significativa dello Scope 3 in molti settori.
5. Compensare le emissioni che non è ancora possibile eliminare
Programmi di compensazione delle emissioni di carbonio certificati, come i progetti di riforestazione o di energia pulita, rappresentano una soluzione temporanea per le emissioni inevitabili mentre sono ancora in corso gli interventi di riduzione.
Perché calcolare le emissioni Scope 1, 2 e 3?
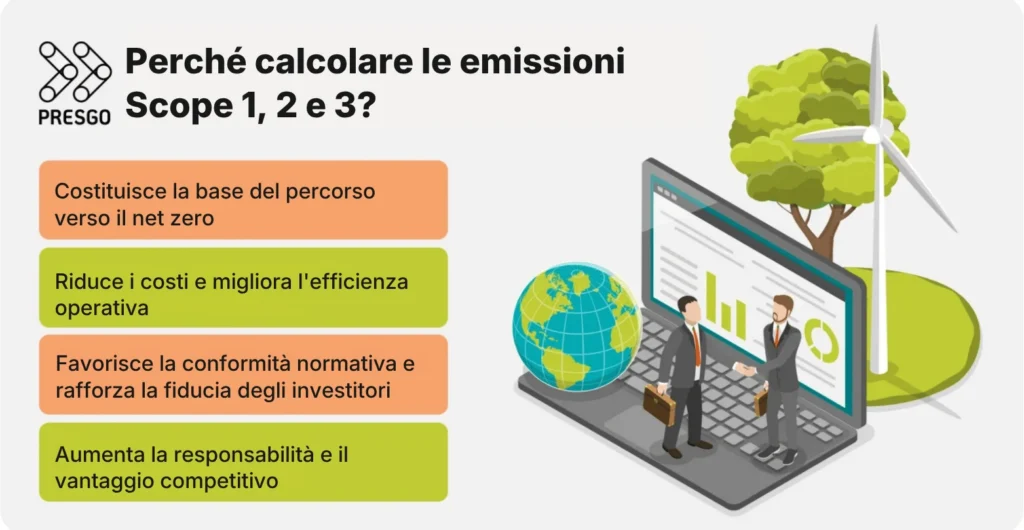
Comprendere le proprie emissioni di gas a effetto serra (GHG) è uno dei pilastri fondamentali di qualsiasi strategia climatica credibile. Per le aziende che puntano alla neutralità carbonica o al raggiungimento del net zero, il primo e più importante passo consiste nel misurare accuratamente le emissioni generate. Vediamo più nel dettaglio perché è così importante.
Riduce i costi e migliora l’efficienza operativa
L’analisi e la valutazione delle emissioni consentono spesso di individuare inefficienze e potenziali rischi che potrebbero causare costose interruzioni operative o sanzioni evitabili. Grazie a queste informazioni, le aziende possono ottimizzare i consumi energetici, ridurre gli sprechi, contenere i costi e diminuire al contempo il proprio impatto ambientale.
Favorisce la conformità normativa e rafforza la fiducia degli investitori
Con la Corporate Sustainability Reporting Directive (CSRD) dell’Unione Europea, che interessa ormai circa 50.000 aziende, e con Paesi come Singapore, Hong Kong e Cina che stanno rafforzando gli obblighi di informativa ESG, la rendicontazione obbligatoria sta diventando sempre più diffusa. Rispettare questi standard normativi rafforza inoltre la trasparenza aziendale e la credibilità competitiva sul mercato.
Aumenta la responsabilità e il vantaggio competitivo
Una chiara ripartizione delle emissioni consente di attribuire le responsabilità lungo l’intera catena del valore e dimostra l’impegno concreto dell’azienda nei confronti della sostenibilità. Questo favorisce una maggiore fiducia da parte degli stakeholder, in particolare fornitori e partner, oltre ad attrarre nuovi talenti e creare ulteriori opportunità di mercato.
Domande frequenti sulle emissioni Scope 1, 2 e 3
1. Quali sono le principali differenze tra le emissioni Scope 1, Scope 2 e Scope 3?
Lo Scope 1 comprende le emissioni provenienti da fonti possedute e controllate direttamente dall’azienda. Lo Scope 2 riguarda invece le emissioni derivanti dall’elettricità e dall’energia acquistate. Infine, lo Scope 3 include tutte le altre emissioni generate lungo la catena del valore, come quelle dei fornitori e quelle derivanti dall’utilizzo dei prodotti da parte dei clienti.
2. Quale tipologia di emissioni è la più difficile da ridurre?
Le emissioni Scope 3 sono generalmente le più difficili da ridurre perché dipendono da fattori esterni, come le attività dei fornitori o il modo in cui i clienti utilizzano i prodotti. Si tratta di aspetti sui quali un’azienda non esercita un controllo diretto.
3. Le aziende sono obbligate a rendicontare le emissioni Scope 3?
Dipende dalla normativa vigente nel Paese o nella regione di riferimento. In alcune giurisdizioni, come l’Unione Europea, sono già state introdotte direttive che prevedono un’estensione graduale degli obblighi di rendicontazione.
Misurare e rendicontare le emissioni Scope 1, 2 e 3 con Presgo
Monitorare le emissioni Scope 1, Scope 2 e Scope 3 è fondamentale per il percorso di sostenibilità della tua azienda, ma può risultare complesso. È qui che entrano in gioco le soluzioni di rendicontazione ESG.
Presgo è un software ESG AI-first che consente alle aziende di comprendere, misurare e rendicontare le proprie emissioni di carbonio, identificando al tempo stesso strategie efficaci per ridurre le emissioni in tutti gli Scope.
Presgo semplifica la gestione e la rendicontazione delle emissioni di gas a effetto serra (GHG) e delle performance ESG grazie a flussi di lavoro automatizzati, definizione degli obiettivi, monitoraggio delle prestazioni e piena conformità ai requisiti normativi obbligatori.
La piattaforma misura le emissioni Scope 1, Scope 2 e Scope 3 utilizzando standard internazionali e fattori di emissione personalizzabili, offrendo una dashboard completa per monitorare, analizzare e rendicontare facilmente le emissioni per ciascuno Scope.
Prenota oggi stesso una demo e scopri come Presgo, il software leader per la rendicontazione ESG, può supportare la tua organizzazione nel raggiungimento dei propri obiettivi di sostenibilità.