O mercado regulado de carbono no Brasil deixou de ser uma promessa distante e finalmente ganhou data no calendário corporativo. Com a publicação da proposta que define os primeiros setores obrigados a monitorar e relatar suas emissões de gases de efeito estufa (GEE), a contagem regressiva começou: as primeiras exigências formais estão previstas para 2027.
Mas o que isso muda, na prática, na rotina de quem lidera a agenda de sustentabilidade, riscos e finanças?
Para responder a essa pergunta sem rodeios técnicos desnecessários, estruturamos este guia prático. A seguir, você vai entender o que é o SBCE, os pilares da Lei nº 15.042/2024, como funciona a dinâmica do cap and trade à brasileira e,principalmente, o que a sua empresa precisa estruturar internamente desde já para não ser surpreendida por prazos ou custos imprevistos com compra de cotas.
O que é o SBCE (Sistema Brasileiro de Comércio de Emissões)?
O SBCE é a sigla para o Sistema Brasileiro de Comércio de Emissões de Gases de Efeito Estufa — em termos diretos, o mercado regulado de carbono oficial do país, instituído pela Lei nº 15.042/2024.
No sistema brasileiro de comércio de emissões sbce, a lógica da sustentabilidade puramente voluntária fica para trás. As organizações que ultrapassam determinados limites operacionais passam a ter a obrigação legal de medir, relatar e submeter seus inventários à verificação independente. Mais adiante, terão também que conciliar cotas dentro de um teto máximo de emissões definido pelo governo.
SBCE x mercado voluntário de carbono: qual a diferença?
Uma dúvida muito comum entre diretores financeiros e gestores de sustentabilidade é: “Se a nossa empresa já compra créditos de carbono voluntários para neutralizar eventos ou operações, nós já estamos em conformidade com o SBCE?”
A resposta curta é: não.
No mercado voluntário, a decisão de participar é exclusiva da companhia, motivada por compromissos públicos, atração de investidores ou posicionamento de marca. No SBCE, por outro lado, a participação é compulsória para quem atinge os patamares da lei.
Além disso, a moeda de troca muda:
- Cota Brasileira de Emissão (CBE): Uma permissão administrativa outorgada pelo governo que dá direito a emitir 1 tCO₂e.
- Certificado de Redução ou Remoção Verificada de Emissões (CRVE): O crédito gerado por projetos que efetivamente reduziram ou capturaram carbono da atmosfera.
E onde os dois mundos se cruzam? Vale lembrar que um crédito do mercado voluntário tradicional não é aceito automaticamente no sistema regulado. Para que um crédito vire um CRVE válido para abatimento de metas, ele precisa obrigatoriamente seguir metodologias credenciadas pelo órgão gestor e estar formalmente registrado na plataforma do SBCE.
Qual o objetivo do SBCE e do preço do carbono?
O grande propósito por trás do SBCE é servir de alavanca econômica para que o Brasil atinja as metas da Política Nacional sobre Mudança do Clima e os compromissos assumidos perante a Convenção-Quadro da ONU (o Acordo de Paris).
E por que isso importa para as finanças da sua empresa? Porque é aqui que entra a precificação do carbono. Ao estabelecer um teto de emissões e permitir a negociação de cotas, cada tonelada de CO₂e emitida ganha um custo real na planilha.
Atualmente, esse preço de mercado ainda não existe na prática, pois seu valor dependerá diretamente do limite de emissões e das regras de alocação que o governo desenhará no futuro Plano Nacional de Alocação (PNA).
Lei do SBCE: o que diz a Lei nº 15.042/2024
A Lei do SBCE (como a Lei nº 15.042/2024 ficou popularmente conhecida no mercado) estabeleceu o esqueleto institucional do sistema: quem manda, quais são os ativos negociáveis e quais empresas caem na malha fina do regulador.
Quando a lei foi sancionada e quem é o órgão gestor
Sancionada em 11 de dezembro de 2024 e em vigor desde sua publicação oficial no dia 12, a lei sbce desenhou uma governança tripartite:
- Comitê Interministerial sobre Mudança do Clima (CIM): Instância política máxima que delibera sobre diretrizes gerais.
- Órgão Gestor: A entidade executiva responsável por fiscalizar, aplicar penalidades, criar metodologias e gerenciar o registro de ativos.
- Comitê Técnico Consultivo Permanente (CTCP): Fórum que apoia o órgão gestor com pareceres técnicos.
Enquanto a estrutura do órgão gestor definitivo é finalizada pela administração pública, a condução operacional do sistema foi delegada à Secretaria Extraordinária do Mercado de Carbono (SEMC), vinculada ao Ministério da Fazenda.
Quais atividades, fontes e instalações são abrangidas
A regra do jogo é orientada pelo volume de emissões gerado dentro do território nacional, adotando dois pontos de corte cruciais:
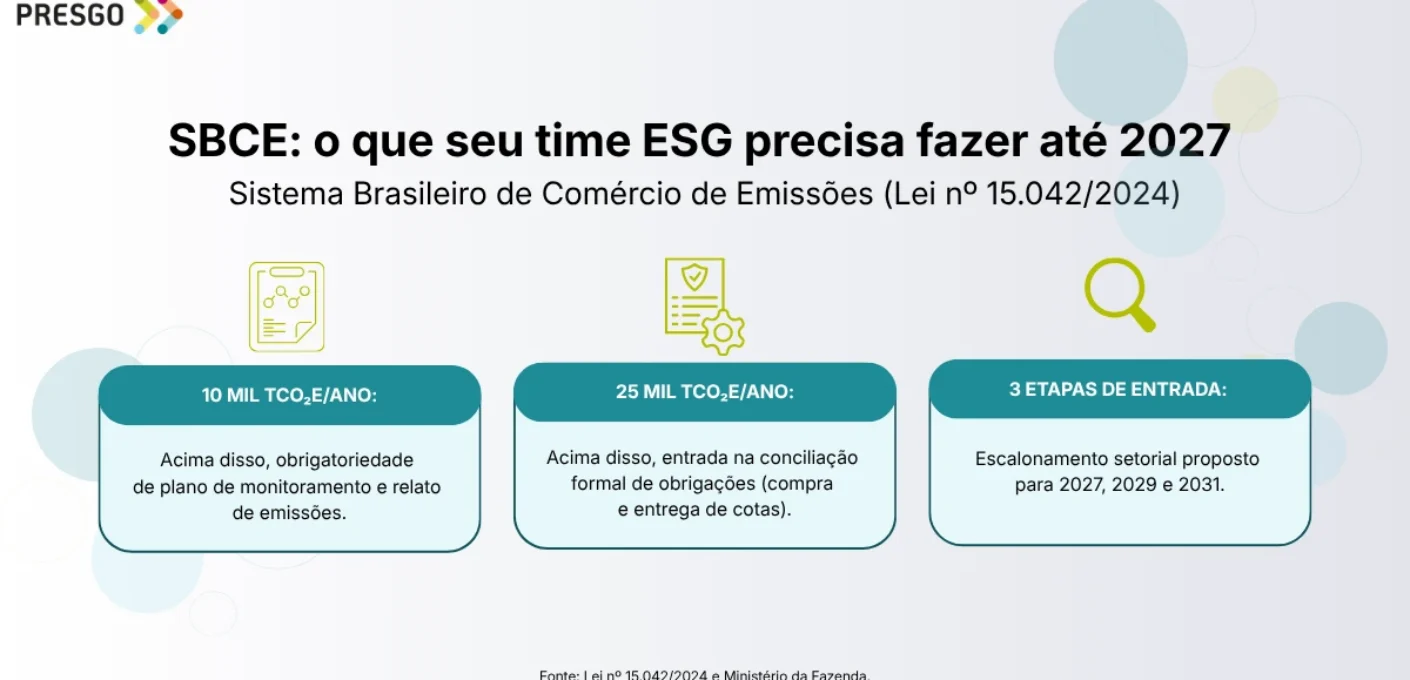
- Acima de 10.000 tCO₂e/ano: O operador da instalação é obrigado a elaborar e submeter anualmente um plano de monitoramento, além de relatar suas emissões reais com verificação de terceira parte.
- Acima de 25.000 tCO₂e/ano: Além do monitoramento e do relato, o operador entra na conciliação periódica de obrigações. Em termos práticos: precisa comprovar que possui CBEs e CRVEs em quantidade suficiente para cobrir tudo o que emitiu no período de compromisso.
Importante: A produção primária agropecuária foi expressamente excluída da regulação direta de instalações pela Lei nº 15.042/2024. No entanto, o agronegócio poderá participar ativamente como gerador de créditos e projetos de remoção (CRVE).
Quais setores devem ser regulados (energia, siderurgia, cimento, química, transporte)
A definição dos setores prioritários foi estruturada pelo Ministério da Fazenda por meio de consulta pública, desenhando uma entrada gradual em três ondas:
- 1ª Etapa (Previsão: 2027): Papel e celulose, siderurgia (ferro e aço em usinas integradas), cimento, alumínio primário, exploração e produção de petróleo e gás, refino de petróleo e aviação comercial doméstica.
- 2ª Etapa (Previsão: 2029): Mineração, geração termelétrica, indústria química, vidro, cerâmica, alimentos e bebidas, tratamento de resíduos e esgoto sanitário.
- 3ª Etapa (Previsão: 2031): Transporte rodoviário, ferroviário e aquaviário de cargas e passageiros.
Mas calma: se a sua empresa atua em um dos setores da 1ª Etapa, isso não significa que em 2027 você já terá que desembolsar caixa para comprar cotas. O ponto principal aqui é que o cronograma começa pela mensuração auditável, e não pela tributação imediata.
Como funciona o SBCE de carbono: modelo cap and trade
O ecossistema do sbce carbono segue o mecanismo internacionalmente consagrado de cap and trade (limitar e negociar).O funcionamento é intuitivo:
- O governo estabelece um limite máximo (cap) de emissões para o país ou setor durante um período.
- Esse teto é fracionado em Cotas Brasileiras de Emissões (CBEs).
- As empresas que emitem abaixo do seu teto individual ficam com saldo positivo de cotas.
- As empresas que emitem acima do limite precisam ir ao mercado comprar cotas sobressalentes ou abater suas emissões com certificados de redução (CRVE).
Cota Brasileira de Emissões (CBE): o que é e como funciona
A CBE é um ativo financeiro transacionável, escritural e representativo do direito de emitir exatamente 1 tonelada de CO₂ equivalente.
Segundo as diretrizes do Ministério da Fazenda, nas fases iniciais do sistema as cotas serão alocadas de forma gratuitaaos operadores regulados, utilizando metodologias de benchmarking setorial. Com isso, quem polui menos do que a média da sua indústria fica com excedente para negociar; quem opera com eficiência defasada terá que pagar a conta adquirindo cotas no mercado.
CRVE: certificados de redução ou remoção verificada de emissões
O CRVE é o contraponto gerador de valor da lei. Ele atesta que 1 tCO₂e foi efetivamente evitada ou capturada da atmosfera por um projeto externo devidamente validado (por exemplo, reflorestamento de espécies nativas, restauração ecológica ou captura tecnológica de carbono).
A empresa regulada poderá utilizar CRVEs para quitar parte das suas obrigações no SBCE, respeitando o percentual máximo que for fixado no Plano Nacional de Alocação.
Exemplo prático: empresa compradora x vendedora de cotas
Pense no seguinte cenário hipotético entre duas plantas industriais do setor químico, ambas enquadradas no SBCE:
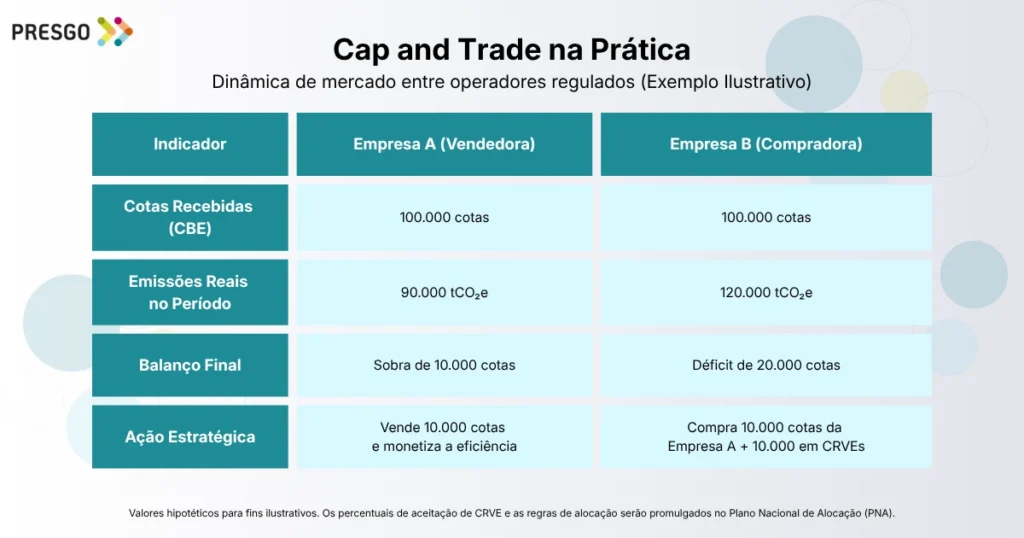
- A Empresa A investiu em eletrificação de caldeiras e eficiência energética. Ao final do ano, emitiu 90.000 tCO₂e,mas possuía 100.000 CBEs atribuídas. Resultado: um saldo livre de 10.000 cotas que podem ser vendidas no mercado, gerando receita líquida direta.
- A Empresa B, operando com maquinário defasado, emitiu 120.000 tCO₂e para a mesma cota recebida de 100.000.Ela precisa cobrir um déficit de 20.000 tCO₂e. Para sanar sua obrigação legal, adquire as 10.000 cotas excedentes da Empresa A e cobre os 10.000 restantes entregando títulos de CRVE adquiridos de projetos florestais parceiros.
No fim das contas, o cap and trade premia a descarbonização acelerada e penaliza a inércia tecnológica.
Cronograma do SBCE: as fases de implementação até 2030
A legislação estruturou a transição brasileira em cinco grandes fases para permitir que as empresas construam capacidade analítica antes da cobrança financeira de metas. A seguir, sintetizamos os marcos temporais previstos pela agenda da Fazenda:
Fase 1 (2025–2026): regulamentação e governança do sistema
Período de estruturação normativa de 12 meses (prorrogável por mais 12). É a fase em que o governo consolida as regras técnicas, ouve a sociedade em consultas públicas e define oficialmente a régua de entrada dos primeiros setores industriais.
Fase 2 (2027): o início da obrigatoriedade do relato
Com a publicação dos atos finais, 2027 marca a estreia da 1ª Etapa de setores. É o momento em que as empresas enquadradas precisam protocolar seu primeiro plano de monitoramento formal e apresentar o relatório de emissões das suas instalações.
Fase 3 (2028–2029): maturação e verificação independente
A Fase 3 aprofunda a qualidade dos dados. Ao longo desses dois anos, os operadores submetem planos de monitoramento atualizados e relatórios de emissões e remoções. Mais do que isso: o inventário passa a exigir avaliação formal de conformidade realizada por um Organismo de Verificação e Validação (OVV) acreditado pelo Inmetro.
Fase 4 (a partir de 2030): vigência do PNA e início da negociação
Com o sistema devidamente calibrado por dados auditados, tem início o primeiro período de compromisso regulatório. As CBEs são alocadas formalmente, o teto passa a valer e as transações de compra e venda de cotas e CRVEs entram em vigor no mercado secundário.
Como sua empresa deve se preparar para o SBCE
É justamente nesse ponto que muitas lideranças se perdem: esperar até o final de 2026 para iniciar a estruturação dos dados pode transformar uma adequação técnica em uma crise de conformidade de última hora.
Para descomplicar essa jornada, a preparação prática de qualquer organização deve se apoiar em quatro pilares essenciais:
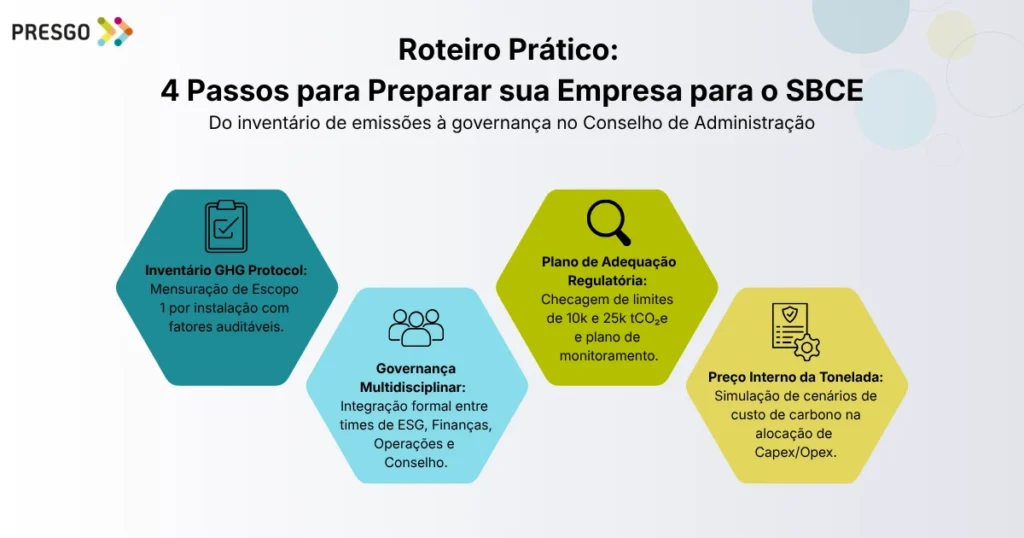
1. Elaborar o inventário de emissões (GHG Protocol: Escopos 1, 2 e 3)
O alicerce de tudo começa na medição precisa segundo a metodologia do GHG Protocol.
Vale lembrar que, sob a ótica estrita da Lei nº 15.042/2024, os gatilhos de 10 mil e 25 mil tCO₂e/ano consideram as emissões diretas associadas às fontes e instalações operadas pela empresa — o que, na prática contábil de carbono,corresponde ao Escopo 1.
No entanto, limitar sua visão apenas a isso é um equívoco. O rastreamento de Escopo 2 (consumo de energia) e Escopo 3(cadeia de suprimentos e transporte) continua sendo cobrado por investidores e diretrizes de mercado, como as normas IFRS S1 e S2 do ISSB e a regulação europeia de relatórios corporativos. Para entender em detalhes como alinhar essas obrigações contábeis e de sustentabilidade, confira nossa análise sobre a transição da Resolução CVM 193 para a CVM 244 no Brasil.
2. Estruturar a governança de carbono no topo da organização
A gestão de emissões deixou de ser uma tarefa isolada da área de meio ambiente para se tornar um tema de reporte executivo.
Defina claramente os papéis:
- Quem é o dono da coleta dos dados de chão de fábrica?
- O time de Compliance está acompanhando as publicações da Secretaria de Carbono da Fazenda?
- O time Financeiro sabe qual seria o impacto no EBITDA caso a empresa precise comprar cotas de emissão?
Levar esse tema para a pauta periódica do Comitê de Auditoria e do Conselho de Administração é o caminho para garantir que a descarbonização receba o orçamento necessário. Para aprofundar as responsabilidades fiduciárias dos membros do conselho perante esses dados, leia o nosso Guia Completo para Conselheiros sobre Governança e IFRS.
3. Criar o plano de adequação setorial ao SBCE
Monte um plano de ação interno com metas cronológicas bem definidas:
- Verifique se as atividades do seu CNPJ constam na lista da 1ª Etapa proposta pela Fazenda.
- Analise os últimos três anos de emissões de Escopo 1 de cada uma das suas instalações industriais de forma isolada (e não apenas o total corporativo consolidado).
- Se a planta ultrapassa 10.000 tCO₂e/ano, monte a minuta do seu plano de monitoramento conforme os critérios previstos na lei.
4. Precificar o carbono internamente na gestão financeira
Na prática, isso significa que novos projetos industriais, aquisições de fábricas ou compras de caldeiras são testados considerando cenários de custo (por exemplo, US$ 15 a US$ 40 por tCO₂e emitida). Essa simulação protege o orçamento futuro e ajuda a aprovar investimentos em eficiência energética que, à primeira vista, pareceriam caros.
Riscos e oportunidades do SBCE para as empresas
Como toda grande transformação de mercado, a regulação de carbono traz impactos simétricos: penalidades severas para quem negligenciar os controles e vantagens estratégicas para quem se antecipar.
Sanções, multas e o combate ao greenwashing
A Lei nº 15.042/2024 não foi tímida na dosimetria das punições. As infrações administrativas incluem advertência,apreensão de produtos, embargo de obras, suspensão total de atividades e cancelamento de registros.
No campo financeiro, a multa para pessoas jurídicas pode chegar a até 3% do faturamento bruto da empresa no exercício anterior ao da autuação (e até 4% em casos de reincidência).
Além do risco fiscalizatório, existe a exposição reputacional de greenwashing. Divulgar inventários frágeis, metodologias duvidosas ou utilizar créditos não reconhecidos pelo SBCE pode atrair litígios de acionistas e perda de credibilidade no mercado financeiro. A regra de ouro é apoiar os relatos nas diretrizes de governança do IBGC e nas exigências técnicas da norma NBR ISO 14064.
Oportunidades: monetização de cotas e atração de investimentos
Por outro lado, o sistema cria rotas inéditas de receita. Companhias que descarbonizarem suas plantas industriais mais rápido do que a média dos seus concorrentes poderão vender suas cotas excedentes no mercado secundário.
Além disso, empresas com ativos florestais, projetos de biometano ou tecnologias de captura poderão gerar e registrar CRVEs com alto valor agregado. Vale destacar também que a lei determina que pelo menos 75% dos recursos arrecadados pelo sistema sejam revertidos ao Fundo Nacional sobre Mudança do Clima (FNMC), abrindo canais de financiamento com juros incentivados para quem investir em transição industrial verde.
Como a Presgo ajuda sua empresa a se preparar para o SBCE
O principal gargalo na transição para o mercado regulado não está na fórmula matemática do cálculo de carbono, mas na confiabilidade dos dados. Tentar governar centenas de fontes emissoras em planilhas dispersas mantidas por diferentes departamentos é o caminho mais curto para inconsistências no momento da verificação externa.
É justamente para eliminar esse ruído operacional que a plataforma de avaliação ESG da Presgo centraliza todo o fluxo de descarbonização em um ecossistema seguro e auditável.
Do inventário ao relato com rastreabilidade total
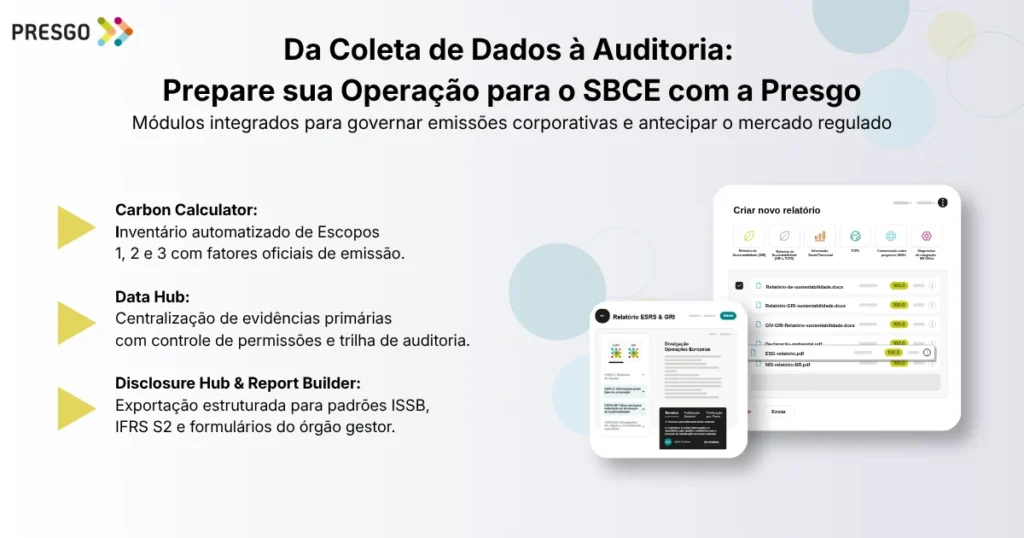
Com os módulos de cálculo e gestão da Presgo, sua equipe automatiza o cálculo de emissões dos Escopos 1, 2 e 3 seguindo à risca as metodologias do GHG Protocol e fatores de emissão homologados. As regras de cálculo ficam blindadas contra erros de digitação e fórmulas acidentais de planilhas.
Paralelamente, o Data Hub transforma a coleta em um processo estruturado: as filiais e plantas industriais enviam suas notas fiscais, contas de energia e relatórios de combustíveis diretamente na plataforma, gerando uma trilha de auditoria completa (audit trail) com registro de data, usuário e documento original. Quando o organismo de verificação independente (OVV) iniciar a auditoria da sua planta, todo o lastro probatório estará centralizado a um clique.
Conformidade, relatórios e governança no C-Level
Com a Central de Divulgação (Disclosure Hub) e o Construtor de Relatórios (Report Builder), seu time cruza os indicadores do SBCE com padrões globais que investidores já cobram, como IFRS S2 e GRI, gerando visões executivas prontas para a diretoria.
E para garantir que esses dados sensíveis, relatórios de emissões e atas estratégicas circulem com segurança cibernética máxima até o Conselho de Administração, a solução se integra ao Convene Board Portal, que oferece criptografia de ponta a ponta, marca d’água dinâmica e deliberação digital.
Sua empresa está pronta para o início do relato em 2027?
Elimine o risco de planilhas manuais e veja como a nossa tecnologia estrutura a gestão de emissões da sua indústria com total rigor de auditoria.
Solicite uma demonstração da plataforma de avaliação ESG da Presgo
Conheça as soluções de governança digital do Convene Board Portal
Perguntas frequentes sobre o SBCE (FAQ)
O que é o SBCE e quais empresas serão obrigadas a participar?
O SBCE (Sistema Brasileiro de Comércio de Emissões de Gases de Efeito Estufa) é o mercado regulado de carbono do Brasil, criado pela Lei nº 15.042/2024. A lei enquadra operadores de instalações e fontes localizadas no território nacional que emitam acima de 10.000 tCO₂e por ano (para obrigações de monitoramento e relato) e acima de 25.000 tCO₂e por ano (para obrigações de conciliação e entrega de cotas de emissão).
Quais são os prazos do SBCE e o que muda para as empresas a partir de 2027?
De acordo com a proposta setorial em regulamentação pelo Ministério da Fazenda, os setores da 1ª Etapa (como papel e celulose, cimento, siderurgia, refino e aviação) devem iniciar a entrega do plano de monitoramento e o relato verificado de emissões em 2027. Os demais setores entram gradativamente em 2029 e 2031. A conciliação obrigatória com entrega de cotas (CBE) e certificados (CRVE) está prevista para entrar em vigor plenamente a partir de 2030, após a aprovação do primeiro Plano Nacional de Alocação (PNA).
A agropecuária precisa cumprir metas no SBCE?
Não diretamente. A produção primária agropecuária foi expressamente excluída da regulação de instalações pela Lei nº 15.042/2024. No entanto, o agronegócio poderá participar voluntariamente como desenvolvedor e fornecedor de Certificados de Redução ou Remoção Verificada de Emissões (CRVEs) gerados em projetos de manejo sustentável,reflorestamento e recuperação de pastagens.
Como a plataforma da Presgo auxilia minha empresa a se adequar ao SBCE?
A Presgo automatiza a coleta de evidências de chão de fábrica, calcula os inventários de emissões em conformidade com o GHG Protocol e ISO 14064, e estrutura uma trilha de auditoria completa com histórico documental. Isso permite que a empresa submeta seus relatos anuais ao órgão gestor do SBCE e passe por processos de verificação de terceira parte (OVVs) com rapidez, segurança jurídica e sem retrabalho manual.