Se acompanhássemos as conversas nos comitês de auditoria e salas de conselho até há pouco tempo, o clima em relação aos relatórios socioambientais era de pura contagem decrescente para atender a uma imposição estatal. Em outubro de 2023, quando a Comissão de Valores Mobiliários (CVM) publicou a Resolução CVM 193, o Brasil foi celebrado internacionalmente como uma das primeiras jurisdições a definir um cronograma formal para a adoção das normas IFRS S1 e IFRS S2, emitidas pelo International Sustainability Standards Board (ISSB) e acolhidas no país como os Pronunciamentos CBPS 01 e 02.
A rota traçada parecia definitiva: depois de dois anos de testes voluntários entre 2024 e 2025, o reporte financeiro de sustentabilidade passaria a ser obrigatório para todas as companhias abertas a partir do exercício social de 2026.
No entanto, como qualquer pessoa que lida com o mercado financeiro sabe, o ritmo da regulação nem sempre corre na mesma velocidade da infraestrutura operacional das empresas. Atenta aos desafios práticos de governança e procurando alinhar o ritmo nacional aos movimentos internacionais, a CVM recalculou a rota por meio da Resolução CVM 244,revogando a obrigatoriedade geral da regra anterior.
Essa mudança de postura gerou uma onda imediata de dúvidas: afinal, o que mudou na lei? E, mais importante, o que isso altera na mesa da diretoria e do Conselho de Administração?
É exatamente isso o que vamos esclarecer em seguida, mostrando por que essa aparente flexibilização não representa uma autorização para abrandar o ritmo, mas sim um teste de maturidade para quem disputa capital no mercado global.
O Que Mudou com a Resolução CVM 244?
Para entender o terreno onde as lideranças corporativas estão a pisar agora, é essencial olhar para o texto legal e, logo de seguida, traduzir o que ele altera na rotina de riscos e conformidade.
A Transição da Obrigatoriedade para o “Pratique ou Explique”
Em termos diretos, a Resolução CVM 244 transformou o que seria uma obrigação legal universal numa adesão facultativa e voluntária para as companhias abertas no Brasil.
EVOLUÇÃO REGULATÓRIA NO BRASIL
- Resolução CVM 193/2023 (Proposta Inicial): Determinava a obrigatoriedade de elaborar e auditar relatórios sob os padrões IFRS S1 e S2 a partir dos exercícios fiscais abertos em 1º de janeiro de 2026.
- Resolução CVM 244/2026 (Marco Vigente): Revogou a exigência compulsória, passando a operar no consagrado modelo “pratique ou explique” (comply or explain).
O que isso quer dizer na prática do dia a dia? Em outras palavras, a empresa deixa de correr o risco iminente de autuações ou sanções administrativas imediatas do órgão regulador caso não publique o documento no formato do ISSB em 2026.
Porém — e aqui está o grande ponto cego de muitas gestões —, a flexibilização estatal não eliminou a cobrança por dados auditáveis. Ela apenas mudou o destinatário da cobrança: em vez de prestar contas apenas ao regulador do mercado, a empresa agora precisa responder diretamente aos detentores do capital.
Por Que o Reporte IFRS S1 e S2 Continua Sendo Estratégico?
Diante dessa revogação, é compreensível que alguns executivos sintam a tentação de respirar aliviados e pensar:“podemos engavetar esse projeto de dados ESG e focar no que é estritamente obrigatório”.
Cometer esse erro de julgamento é ignorar a dinâmica real do mercado. Quando o órgão regulador dá um passo atrás, o peso da decisão recai inteiramente sobre os ombros do Conselho de Administração. Adotar ou não o IFRS S1 e S2 deixou de ser uma tarefa de preenchimento burocrático e transformou-se numa decisão de posicionamento competitivo e atração de recursos.
Existem três razões práticas pelas quais esse assunto não saiu — e não sairá — da pauta do C-Level:
- Exigência de Investidores e Custo de Capital: Fundos institucionais globais, gestoras de private equity e bancos de desenvolvimento continuam a utilizar as diretrizes da IFRS Foundation para calcular o risco real dos negócios. Se a companhia não fornece dados comparáveis no padrão ISSB, esses analistas simplesmente aumentam o prêmio de risco. O que, no jargão financeiro quotidiano, costumamos chamar de financiamento mais caro e menor valor de mercado (valuation).
- Efeito Extraterritorial da CSRD Europeia: Companhias brasileiras que exportam, operam subsidiárias na Europa ou integram a cadeia de valor de corporações da União Europeia continuam sujeitas à Corporate Sustainability Reporting Directive (CSRD). Como o braço financeiro das normas europeias (ESRS) foi desenhado em sintonia com o IFRS S1, manter essa disciplina no Brasil evita retrabalho e protege contratos comerciais internacionais.
- Due Diligence na Cadeia de Suprimentos: Se a sua empresa fornece para gigantes multinacionais, já deve ter reparado em questionários cada vez mais profundos sobre emissões de Escopo 1, 2 e 3. Essas empresas têm metas globais e não podem dar-se ao luxo de manter fornecedores que operam sem clareza socioambiental.
Compreendendo que a pressão do mercado segue viva, o passo seguinte é olhar para dentro de casa: o que essas normas realmente exigem que seja mensurado?
Entendendo as Normas do ISSB: IFRS S1 e IFRS S2
Mesmo que a entrega não seja compulsória perante a lei local, estruturar a governança sob os Pronunciamentos CBPS 01 (IFRS S1) e CBPS 02 (IFRS S2) é a única forma de assegurar que a empresa fala o mesmo idioma dos grandes analistas globais.
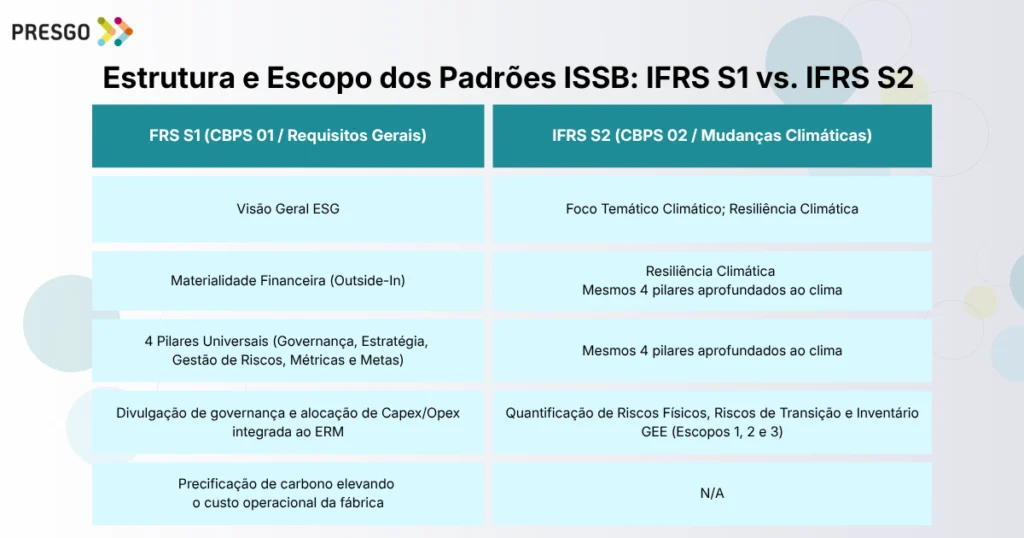
IFRS S1 (CBPS 01) — Requisitos Gerais de Sustentabilidade
O grande salto conceptual do IFRS S1 é a adoção rigorosa da materialidade financeira, ou aquilo que os especialistas costumam chamar de vetor outside-in (de fora para dentro).
Em outras palavras, a pergunta principal que a empresa deve responder não é apenas “qual impacto causamos na sociedade?”, mas sim:
“Como as transformações climáticas, as novas legislações socioambientais e a escassez de recursos afetam o caixa, a receita, o acesso a empréstimos e o valor da nossa empresa no curto, médio e longo prazo?”
Para estruturar essa resposta, a norma organiza as divulgações em quatro componentes que devem refletir a estrutura executiva do negócio:
- Governança: Como o conselho e a diretoria acompanham e tomam decisões sobre temas socioambientais.
- Estratégia: Como esses riscos e oportunidades mudam os planos de negócio e a distribuição do orçamento (Capex e Opex).
- Gestão de Riscos: Como a identificação desses fatores é conectada à matriz central de riscos corporativos (Enterprise Risk Management – ERM).
- Métricas e Metas: Quais números comprovam a evolução da empresa em relação às promessas divulgadas publicamente.
IFRS S2 (CBPS 02) — Divulgações Relacionadas ao Clima
Se o S1 estabelece o mapa geral, o IFRS S2 coloca uma lente de aumento técnica sobre o clima. Ele exige que a empresa saia das generalidades e meça com precisão matemática dois tipos de impactos:
- Riscos Físicos: Sejam eles agudos (uma tempestade ou cheia que paralisa uma fábrica por semanas) ou crónicos (o aumento gradual da temperatura que reduz a produtividade agrícola ou encarece a refrigeração de armazéns ano após ano).
- Riscos de Transição: As dores do processo de migração para uma economia de baixo carbono — novas taxas sobre emissões, tecnologias que tornam equipamentos obsoletos antes do prazo contabilístico e a perda de clientes para concorrentes mais limpos.
Para além dos riscos, o S2 detalha o inventário de Gases com Efeito de Estufa (GEE) sob a metodologia do GHG Protocol, cobrindo as emissões diretas (Escopo 1), o consumo de energia (Escopo 2) e o maior desafio de todos: a cadeia de fornecedores e logística (Escopo 3).
Agora, ligar essas métricas complexas às decisões da empresa leva-nos a uma reflexão delicada sobre a mesa do Conselho: o que acontece quando a narrativa sustentável não conversa com os números do balanço?
O Papel do Conselho de Administração e o Risco de Greenwashing
Para os membros do Conselho de Administração e do Comitê de Auditoria, o tema deixou de ser uma pauta inspiracional e entrou no território da responsabilidade jurídica e do dever de diligência (duty of care), conforme estipulado na Lei das S.A. e detalhado nas diretrizes de governança do IBGC.
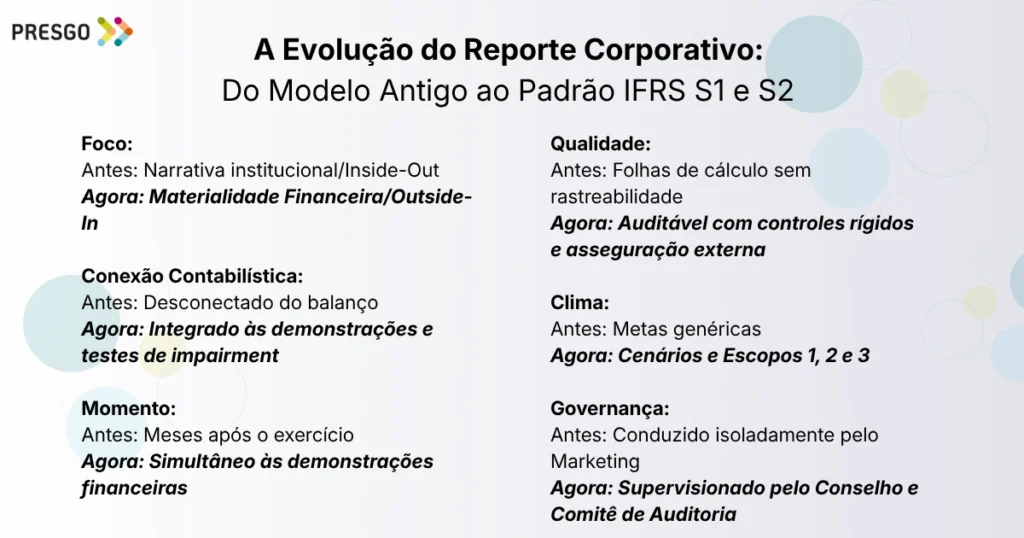
A Necessária Coerência com as Demonstrações Contábeis
No dia a dia da auditoria, um dos pontos mais críticos é a falta de coerência entre a sustentabilidade e a contabilidade tradicional.
Imagine o seguinte cenário prático: a empresa publica com orgulho no relatório de sustentabilidade que planeia desativar uma caldeira a carvão ou uma frota fóssil até 2030 para cumprir as suas metas de descarbonização.
Contudo, ao inspecionar o balanço financeiro, a depreciação daquele equipamento continua calculada para 2045, sem qualquer ajuste nas provisões ou no teste de recuperação de valor dos ativos — o que, no linguajar contabilístico,conhecemos como teste de impairment.
Essa desconexão entre narrativa e realidade contabilística acende alertas imediatos e coloca administradores na mira de três riscos severos:
- Processos por Greenwashing: Acusações formais de induzir o mercado e investidores em erro com declarações ambientais sem lastro operacional.
- Litígios de Acionistas (Shareholder Litigation): Processos judiciais por danos materiais decorrentes de desvalorização repentina de ativos.
- O Risco do Greenhushing: O receio compreensível de sofrer críticas que faz algumas empresas optarem pelo silêncio, omitindo avanços ambientais autênticos e perdendo competitividade diante de credores globais.
Para conselheiros que desejam aprofundar esse roteiro de fiscalização fiduciária, vale a leitura do nosso Guia Completo para Conselheiros sobre IFRS S1 e S2.
E como garantir que essa consistência aconteça antes que o documento chegue à mesa de deliberação? A resposta está na integração entre a governança de topo e a operação técnica.
A Importância da Diversidade e a Preparação do Comitê
Nenhuma estrutura de controlo se sustenta se houver um abismo entre quem decide a estratégia no topo e quem recolhe os dados no terreno.
Para que a supervisão sob o IFRS funcione sem atritos, a governança precisa de percorrer quatro etapas integradas:
- Articulação com o Time Operacional: O Comitê de Auditoria não pode ficar isolado em gabinete. Ele precisa de estabelecer um diálogo contínuo com o departamento de sustentabilidade — desde o Chief Sustainability Officer (CSO) até aos gerentes e analistas de ESG. São estes profissionais que lidam diariamente com as faturas de energia, medições de água e inventários de fornecedores, conhecendo onde estão as fragilidades das informações.
- Diversidade de Perfis e Conselheiro Especialista: Comitês formados unicamente por trajetórias contabilísticas ou financeiras clássicas tendem a ter pontos cegos na avaliação de riscos climáticos. Promover a diversidade de formações e assegurar pelo menos um conselheiro especialista em sustentabilidade e transição climática ajuda o grupo a fazer as perguntas certas à diretoria executiva.
- Maturidade dos Controles Internos: Os dados não financeiros precisam de ter a mesma rastreabilidade e governança de permissões exigidas no ERP financeiro, abandonando de vez o controlo disperso em e-mails e folhas de cálculo paralelas.
- Asseguração Externa: A contratação de auditores independentes para emitir o relatório de asseguração (limited assurance) deve ser tratada como uma etapa natural de validação, blindando o Board de inconsistências antes da homologação final.
Essa ligação entre pessoas, processos e auditoria só se torna eficiente quando é sustentada pela infraestrutura tecnológica correta.
Como a Tecnologia Apoia a Governança do Reporte ESG
Tentar gerir centenas de métricas socioambientais dispersas entre fábricas, filiais e parceiros terceirizados por meio de trocas manuais de e-mails e folhas de cálculo é uma das formas mais rápidas de comprometer a segurança da informação e inviabilizar uma auditoria externa.
Uma governança madura exige o suporte de uma arquitetura tecnológica integrada em duas camadas distintas e complementares:
ARQUITETURA DE GOVERNANÇA DIGITAL
- Plataforma ESG (Presgo): Automação da recolha de dados operacionais, cálculo metodológico de emissões GEE,matrizes de riscos climáticos e montagem da trilha de auditoria para verificadores independentes.
- Convene Board Portal (Azeus Convene): Distribuição criptografada de board books e anexos confidenciais,controlo de leitura prévia dos conselheiros, anotações privadas e assinaturas digitais com validade jurídica.
Coleta e Rastreabilidade com a Presgo
A plataforma de avaliação ESG da Presgo funciona como o motor operacional da empresa. Ela organiza o envio de formulários, centraliza o carregamento de evidências e aplica fatores de conversão homologados internacionalmente.
Em termos simples: se um auditor questionar a origem de um número de emissões ou consumo hídrico, a equipa consegue rastrear em segundos o documento-fonte original, sem complicação ou retrabalho.
Governança e Segurança no C-Level com o Convene Board Portal
Uma vez consolidadas as métricas, os relatórios estratégicos e pareceres de comitês entram no perímetro do Conselho. O uso do Convene Board Portal garante que esses documentos sensíveis transitem sob os mais altos padrões de cibersegurança:
- Criptografia de Nível Bancário: Segurança absoluta dos dados corporativos em trânsito e em repouso.
- Marca d’Água Dinâmica: O nome e o IP de cada conselheiro são impressos automaticamente no ecrã para evitar fugas de informação.
- Rastreabilidade de Leitura (Audit Trail): Transparência sobre o envolvimento e a análise prévia dos conselheiros antes da assembleia ou reunião ordinária.
- Deliberação Integrada: Votação ágil e recolha de assinaturas eletrónicas com plena validade jurídica.
Para explorar como proteger essas rotinas no topo da gestão, vale conferir também a nossa análise sobre a anatomia de reuniões de conselho de alta performance.
Conclusão
virada regulatória operada pela Resolução CVM 244 ao retirar a obrigatoriedade da CVM 193 não representou um travão na agenda de sustentabilidade corporativa. Pelo contrário: ela transformou uma exigência que corria o risco de virar apenas preenchimento de formulário num teste definitivo de estratégia e liderança.
Com a bola do lado do Conselho de Administração, cabe aos conselheiros e diretores decidirem como a empresa deseja ser vista pelo mercado global: como uma organização reativa que só se mexe quando é obrigada por lei, ou como um negócio estruturado, transparente e apto a disputar as melhores condições de capital e crédito no cenário internacional.
Estruturar dados com apoio de plataformas automatizadas, capacitar os comitês de assessoramento e integrar o reporte ESG à contabilidade não é apenas uma boa prática de conformidade. É o que separa as companhias preparadas para o futuro daquelas que serão surpreendidas por ele.
Quer estruturar a gestão de indicadores ESG e o reporte da sua empresa com segurança?
Descubra como as nossas soluções conectam a operação de dados não financeiros à alta governança:
Solicite uma demonstração da plataforma de avaliação ESG da Presgo
Descubra as funcionalidades do Convene Board Portal para o seu conselho
Conheça nossos módulos integrados de governança e sustentabilidade