Contents
- O Que É a Matriz de Dupla Materialidade?
- Por Que a Dupla Materialidade Se Tornou Obrigatória em Normas Como CSRD e IFRS S1?
- Materialidade Financeira x Materialidade de Impacto: Qual a Diferença?
- Como Construir uma Matriz de Dupla Materialidade Passo a Passo
- Como Priorizar Temas na Matriz de Materialidade
- Erros Comuns ao Aplicar a Dupla Materialidade
- Como um Software ESG Automatiza a Avaliação de Dupla Materialidade
- Conclusão
- Perguntas Frequentes (FAQ)
O guia completo para alinhar compliance ESG, impacto social e risco financeiro no seu negócio.
Definir quais temas de sustentabilidade realmente importam para uma organização deixou de ser apenas uma análise qualitativa e se tornou um requisito que precisa ser documentado, auditado e comparado entre empresas. Não é à toa que os relatórios de sustentabilidade se tornaram uma prática comum entre as 250 maiores empresas do mundo e quatro em cada cinco das maiores companhias de cada país ou jurisdição, de acordo com a KPMG Survey ofSustainability Reporting.
No Brasil, a situação é bem semelhante: 86% das empresas de capital aberto publicaram relatórios de sustentabilidade em 2024, e 96% das 95 maiores empresas listadas no índice IBrX 100 estão divulgando documentos com práticas ESG, conforme levantamento do Ibracon.
É nesse cenário que a matriz de dupla materialidade (ou matriz de materialidade ESG) se firmou como a ferramenta essencial de gestão e governança: um método que analisa o impacto da empresa sobre o meio ambiente e a sociedade, ao mesmo tempo em que considera o risco financeiro que os temas ESG representam para a sustentabilidade do negócio.
Neste artigo, você vai se aprofundar no conceito de dupla materialidade, entender as diferenças entre suas duas dimensões, seguir um passo a passo prático para estruturar seu modelo e descobrir como um software ESG pode acelerar esse processo, garantindo rigor metodológico e segurança para auditorias.
O Que É a Matriz de Dupla Materialidade?
A matriz de dupla materialidade é uma representação visual, geralmente organizada em formato de quadrante, que classifica e prioriza os temas ESG de uma empresa segundo duas dimensões independentes e complementares:
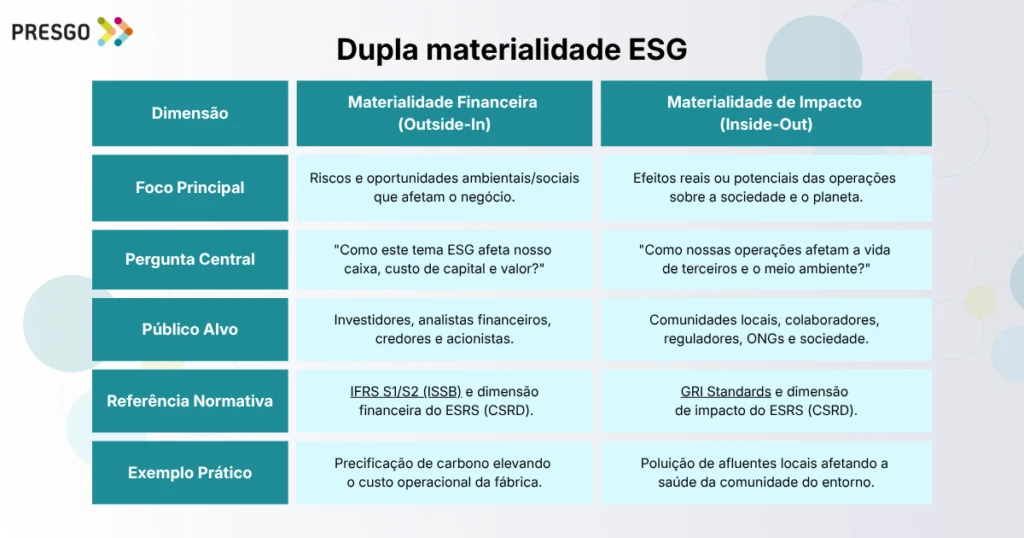
Materialidade de Impacto (Inside-Out):
Mede o efeito que as atividades operacionais e a cadeia de valor da empresa geram sobre as pessoas, a comunidade e o meio ambiente (seja ele positivo ou negativo, real ou potencial, de curto, médio ou longo prazo).
Materialidade Financeira (Outside-In):
Mede o efeito que os fatores externos ESG geram sobre a saúde financeira da empresa, afetando o fluxo de caixa, o custo de capital, o acesso a financiamentos, o valuation e a perenidade do negócio.
Entender o que é matriz de materialidade sob a ótica da dupla dimensão tornou-se o divisor de águas nos relatórios corporativos. O conceito nasceu originalmente na metodologia da Global Reporting Initiative (GRI) e foi incorporado de forma mandatória pelas European Sustainability Reporting Standards (ESRS) como pré-requisito sob a diretiva CSRD (Corporate Sustainability Reporting Directive).
Sob esses novos frameworks, um tema só integra o relatório ou a estratégia prioritária da empresa se for considerado material em pelo menos uma das duas dimensões. Isso torna a análise de dupla materialidade o ponto de partida estratégico de todo o plano de sustentabilidade, e não um mero anexo visual do relatório.
Por Que a Dupla Materialidade Se Tornou Obrigatória em Normas Como CSRD e IFRS S1?
A regulamentação global tem se alinhado para que as empresas justifiquem a escolha de seus temas prioritários. A CSRD (Diretiva UE 2022/2464) tornou a avaliação de dupla materialidade uma etapa obrigatória para definir o que deve ser reportado sob as ESRS. Mesmo com as novas regras — como o Pacote Omnibus I, que entrou em vigor em março de 2026 e limitou a obrigatoriedade da CSRD a empresas de grande porte (com mais de 1.000 funcionários e faturamento líquido acima de €450 milhões) — a dupla materialidade continua sendo o padrão ouro que multinacionais e fundos globais exigem em toda a sua cadeia de suprimentos.
Além disso, os pontos de dados das ESRS simplificadas foram reduzidos de 1.073 para cerca de 320, aliviando a carga burocrática sem comprometer a rigorosidade técnica da análise. No que diz respeito ao aspecto financeiro, as normas IFRS S1 e S2 do International Sustainability Standards Board (ISSB) se concentram principalmente na materialidade financeira voltada para o valor dos investidores. No entanto, a orientação conjunta da EFRAG e da IFRS Foundation esclarece que a definição de materialidade financeira do ESRS está tecnicamente alinhada à do IFRS S1.
Na prática, a dimensão financeira da sua matriz alimenta ambos os padrões com a mesma base de dados; a diferença está na dimensão de impacto, que é exigida adicionalmente pela CSRD e pela GRI. No Brasil, o cenário regulatório também acompanhou essa evolução.
Embora a Resolução CVM 244 (de maio de 2026) tenha tornado a adoção dos padrões IFRS S1 e S2 voluntária sob o modelo “pratique ou explique”, a demanda do mercado não diminuiu. Bancos, investidores institucionais e parceiros comerciais internacionais continuam a exigir a matriz de materialidade ESG como um requisito em processos de due diligence e concessão de crédito sustentável.
Materialidade Financeira x Materialidade de Impacto: Qual a Diferença?
Compreender com clareza as duas óticas é fundamental para evitar sobreposições e inconsistências técnicas durante a avaliação:
Como Construir uma Matriz de Dupla Materialidade Passo a Passo
A construção de uma matriz de dupla materialidade robusta exige um fluxo metodológico estruturado nas três etapas detalhadas a seguir:
Passo 1: Identificação de Temas & Stakeholders (Lista longa SASB/GRI + Escuta quanti/quali de públicos internos e externos).
Passo 2: Avaliação de Impacto & Risco Financeiro (Pontuação em escalas independentes de gravidade, alcance, horizonte e valor).
Passo 3: Validação, Limiares & Revisão Periódica (Aprovação do C-Level/Conselho, definição de threshold numérico e atualização anual).
1. Identificação de Temas e Stakeholders
O primeiro passo é mapear uma “lista longa” de temas que podem ser relevantes para o seu setor. Para isso, você pode se basear nos padrões da GRI, nos tópicos da SASB e em diagnósticos de benchmarking.
Ao mesmo tempo, é fundamental identificar e envolver os grupos de stakeholders, tanto internos quanto externos, que são essenciais para o processo:
Internos: Conselho de Administração, liderança executiva, gerentes operacionais e colaboradores.
Externos: Investidores, clientes, fornecedores, reguladores e representantes das comunidades impactadas. A escuta ativa pode ser realizada através de questionários quantitativos, entrevistas mais profundas e workshops de materialidade.
Avaliação de Impacto e de Risco Financeiro
Nesta etapa, cada tema que foi identificado é avaliado em duas escalas independentes:
Escala de Impacto: aqui, você analisa a gravidade do efeito (tanto em escala quanto em alcance), se o impacto pode ser remediado ou é irreversível, e a probabilidade de que ocorra.
Escala de Risco Financeiro: nesta escala, você avalia a magnitude do efeito sobre a receita, despesas operacionais, valor dos ativos ou acesso a capital, levando em conta horizontes de curto, médio e longo prazo.
3. Validação e Revisão Periódica
Os resultados que foram consolidados precisam ser validados pela liderança executiva e aprovados pelo Conselho de Administração. É aconselhável revisar a matriz anualmente, pois mudanças no contexto regulatório, flutuações de mercado ou fusões e aquisições podem impactar significativamente a pontuação de um tema.
Como Priorizar Temas na Matriz de Materialidade
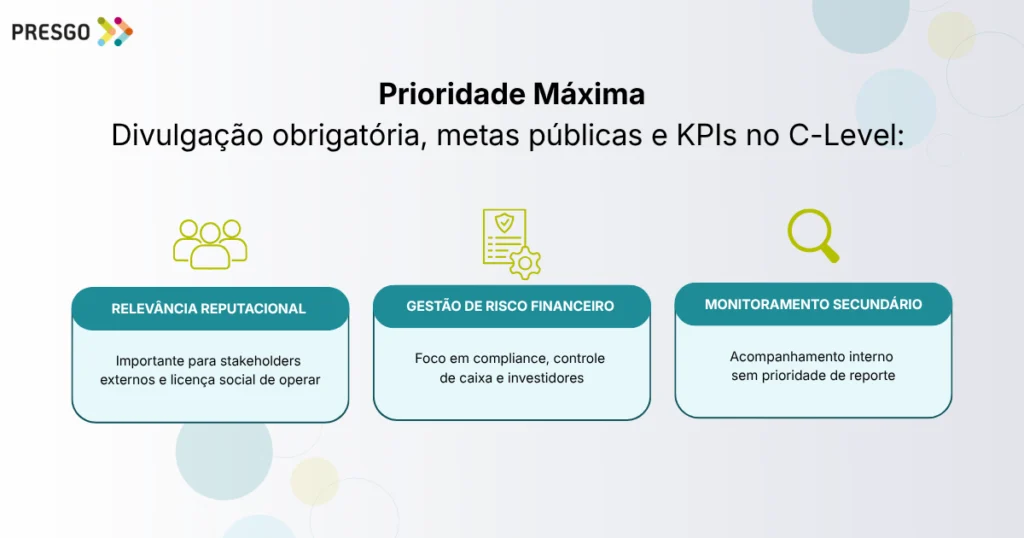
Após a atribuição das pontuações nas duas escalas, os temas são dispostos no gráfico de quadrantes:
Alto Impacto + Alta Materialidade Financeira (Quadrante Superior Direito): temas críticos que exigem metas públicas, indicadores KPI dedicados, alocação de orçamento e reporte detalhado.
Alto Impacto + Baixa Materialidade Financeira (Quadrante Superior Esquerdo): tópicos vitais para a licença social de operar, reputação e relacionamento com comunidades e ONGs.
Baixo Impacto + Alta Materialidade Financeira (Quadrante Inferior Direito): focado em compliance, mitigação de riscos operacionais e proteção de valor para acionistas.
Baixo Impacto + Baixa Materialidade Financeira (Quadrante Inferior Esquerdo): mantidos sob monitoramento interno periódico, sem necessidade de destaque nos relatórios.
Definir um limiar (threshold) matemático claro para a linha de corte dos eixos é indispensável para evitar subjetividades e garantir a defensabilidade da matriz perante auditorias externas.
Erros Comuns ao Aplicar a Dupla Materialidade
De acordo com análises de implementação divulgadas pela EFRAG, mais de 40% das empresas que enviam relatórios sob a CSRD ainda enfrentam dificuldades na análise de dupla materialidade. Para evitar os erros mais comuns nesse processo, fique atento:
Falta de rastreabilidade: não registrar os critérios de pontuação e as respostas dos stakeholders pode dificultar a auditoria externa.
Confusão de conceitos: tratar a materialidade financeira e a de impacto como se fossem a mesma coisa, avaliando apenas o risco para a empresa e deixando de lado o impacto sobre terceiros.
Consulta unilateral: restringir as entrevistas apenas ao público interno, sem considerar a visão de investidores, fornecedores e comunidades.
Processo estático: elaborar a matriz uma única vez e deixá-la sem atualizações por anos.
Isolamento operacional: manter a matriz em uma planilha sem conectar seus resultados ao plano estratégico e aos indicadores do negócio.
Como um Software ESG Automatiza a Avaliação de Dupla Materialidade
Realizar um processo de dupla materialidade manualmente, utilizando planilhas espalhadas, pode resultar em uma grande perda de dados e dificultar a auditoria. Com o aumento das exigências regulatórias, a gestão por meio de planilhas já não atende mais às necessidades de conformidade.
Gestão em Planilhas: Dados fragmentados, cálculos propensos a erros, falta de trilha de auditoria e um tempo operacional elevado.
Software ESG Presgo: Questionários automatizados, cálculos algorítmicos ajustados, gráficos em tempo real e um histórico auditável para CSRD/IFRS.
Uma solução tecnológica como a Ferramenta de Avaliação de Dupla Materialidade da Presgo traz automação e precisão a cada etapa do processo:
Gestão de Stakeholders: centraliza o envio de questionários e a coleta de dados de diferentes públicos em um único lugar.
Cálculo Algorítmico: utiliza matrizes de ponderação padronizadas para impacto e risco financeiro, eliminando possíveis vieses manuais.
Geração Visual Automática: criação dinâmica de gráficos de quadrantes e definição de limiares de forma parametrizada.
Trilha de Auditoria: mantém um registro completo de versões, respostas e evidências metodológicas para validação por terceiros.
Para empresas que precisam atender a due diligences internacionais e frameworks locais ao mesmo tempo, a plataforma possibilita a geração de visões personalizadas a partir de uma única base de dados, otimizando o trabalho das equipes de governança e sustentabilidade.
Conclusão
A matriz de dupla materialidade se firmou como a base de uma estratégia ESG que é não só transparente, mas também auditável e focada em resultados.
Mais do que simplesmente cumprir normas globais ou atender às exigências do mercado financeiro, sua implementação bem estruturada liga a gestão de riscos e impactos ao planejamento estratégico da empresa.
As organizações que optam por processos automatizados e baseados em dados não apenas conseguem reduzir os custos de compliance, mas também aumentam a confiança dos investidores e se antecipam às tendências regulatórias.
Está pensando em estruturar a matriz de dupla materialidade da sua empresa de forma simples e em conformidade? Veja como a nossa plataforma pode facilitar a sua gestão.
Perguntas Frequentes (FAQ)
O que é a dupla materialidade?
A dupla materialidade é uma abordagem de gestão que analisa os temas ESG sob duas óticas: a materialidade de impacto, que considera como as ações da empresa influenciam as pessoas e o meio ambiente, e a materialidade financeira, que examina como os fatores ESG externos impactam a receita, o valor e o fluxo de caixa do negócio.
A matriz de dupla materialidade é obrigatória no Brasil?
No que diz respeito à regulamentação local, a Resolução CVM 244, de maio de 2026, tornou a adoção dos relatórios IFRS S1 e S2 opcional, seguindo o modelo “pratique ou explique”. Contudo, para empresas que operam na União Europeia, exportam para o mercado europeu ou buscam recursos de fundos e bancos internacionais, a elaboração da matriz conforme a CSRD/ESRS continua sendo um requisito de mercado e de due diligence.
Qual a diferença entre materialidade financeira e materialidade de impacto?
A materialidade financeira analisa a situação “de fora para dentro” (Outside-In), focando nos impactos financeiros que os temas ESG têm sobre a empresa (com ênfase no investidor/IFRS S1). Já a materialidade de impacto observa a situação “de dentro para fora” (Inside-Out), avaliando como a empresa afeta a sociedade e o meio ambiente (com foco nos stakeholders/GRI e ESRS).
Com que frequência a matriz de materialidade deve ser atualizada?
As boas práticas de governança e as recomendações das ESRS sugerem que a matriz seja revisada anualmente, para que novas regulamentações, mudanças macroeconômicas ou alterações nas operações da empresa sejamconsideradas na priorização dos temas.
O uso de um software ESG elimina a necessidade de consultar os stakeholders?
De forma alguma. O software ESG serve como uma ferramenta que automatiza, amplia e organiza a coleta de dados e a consolidação dos cálculos. A consulta com stakeholders, tanto internos quanto externos, continua sendo uma etapa fundamental para garantir a credibilidade do diagnóstico.