Contents
- O Que Mudou na Regulação? A Virada da CVM e o Cenário Global
- Descodificando o IFRS S1 (CBPS 01): A Conexão com o Valor Financeiro
- Dever Fiduciário e Responsabilidade Legal do Conselheiro
- Como Preparar o Conselho e o Comitê de Auditoria e Riscos
- Checklist: 10 Perguntas Críticas que o Conselho Deve Fazer à Diretoria
- O Papel da Tecnologia na Governança de Dados ESG
- Conclusão
- Perguntas Frequentes (FAQ)
- O que são as normas IFRS S1 e IFRS S2?
- Qual a relação entre IFRS S1/S2 e os Pronunciamentos CBPS 01 e 02 no Brasil?
- O reporte sob IFRS S1 e S2 é obrigatório para companhias abertas no Brasil?
- Qual o papel do Conselho de Administração no reporte IFRS S1 e S2?
- Por que é recomendado promover a diversidade de perfis e ter um conselheiro especialista em sustentabilidade no comitê?
- As emissões de Escopo 3 são obrigatórias no IFRS S2?
- Como as ferramentas tecnológicas auxiliam o comitê de auditoria na supervisão dessas normas?
A supervisão das informações financeiras e socioambientais no Conselho de Administração está passando por uma transformação metodológica sem precedentes nas últimas décadas. Com a aprovação das normas globais IFRS S1(Requisitos Gerais para Divulgação de Informações Financeiras Relacionadas à Sustentabilidade) e IFRS S2(Divulgações Relacionadas ao Clima), emitidas pelo ISSB (International Sustainability Standards Board) e incorporadas no Brasil pelos Pronunciamentos CBPS 01 e 02, o conceito de prestação de contas no mercado de capitais foi completamente redefinido.
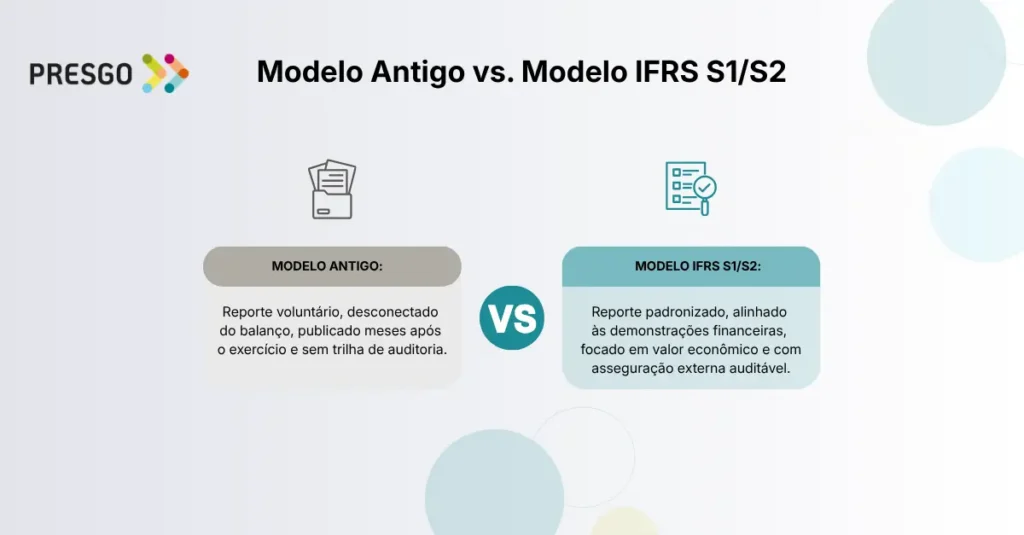
Até pouco tempo atrás, os relatórios de sustentabilidade eram basicamente narrativos, desconectados dos demonstrativos contábeis tradicionais e frequentemente divulgados meses após o fechamento do exercício social. Agora, com o novo padrão internacional, as informações ESG precisam ser integradas às demonstrações financeiras gerais, exigindo rastreabilidade, simultaneidade e auditabilidade que se equiparam às do balanço patrimonial.
Para os membros do Conselho de Administração, comitês de assessoramento e diretores de governança, um desafio estratégico central se apresenta: como cumprir o dever de diligência (duty of care) e supervisionar essa transição em um ambiente regulatório em constante mudança, garantindo que a empresa continue atraente para investidores, sem correr o risco de enfrentar responsabilidades civis ou ser acusada de greenwashing?
Este guia analítico explora os impactos regulatórios atuais tanto no Brasil quanto no exterior, detalha as especificidades técnicas do IFRS S1 e S2, esclarece a responsabilidade fiduciária dos conselheiros e oferece um roteiro prático para estruturar o Comitê de Auditoria e a governança tecnológica desse processo.
O Que Mudou na Regulação? A Virada da CVM e o Cenário Global
Para compreender o papel do conselho de administração hoje, é preciso contextualizar com precisão a evolução do ambiente normativo brasileiro e internacional.
A Transição da Resolução CVM 193 para a Resolução CVM 244
Em 2023, a Comissão de Valores Mobiliários (CVM) lançou a Resolução CVM 193, que estabelecia um cronograma em duas etapas para a implementação das normas do ISSB no Brasil: uma fase voluntária entre 2024 e 2025, seguida pela obrigatoriedade de reporte para as companhias abertas a partir do exercício social de 2026.
No entanto, ao acompanhar as discussões sobre a prontidão do mercado e buscando alinhar a velocidade de implementação local com as tendências globais, a CVM decidiu revogar a obrigatoriedade do reporte por meio da Resolução CVM 244. Com essa mudança, a divulgação das informações financeiras de sustentabilidade, com base nos Pronunciamentos CBPS 01 e 02 (que correspondem ao IFRS S1 e S2), passou a ser opcional e voluntária no cenário regulatório brasileiro, adotando o modelo europeu de “pratique ou explique” (comply or explain).
EVOLUÇÃO REGULATÓRIA NO BRASIL
- Resolução CVM 193/2023 (Proposta Inicial): Previa obrigatoriedade de reporte IFRS S1/S2 a partir do exercício de 2026 para companhias abertas.
- Resolução CVM 244/2026 (Marco Vigente): Torna a divulgação voluntária e facultativa, sob o modelo “pratique ou explique” no mercado.
Por Que a Flexibilização da CVM Aumenta a Responsabilidade do Conselho?
Seria um grande erro de governança interpretar a voluntariedade regulatória como um passe livre para deixar de lado o IFRS S1 e S2. Na prática, ao revogar a obrigatoriedade legal, a responsabilidade pela decisão recai sobre o próprio Conselho de Administração.
- Pressão de Investidores e Custo de Capital: Fundos de investimento globais, gestoras de equity e bancos de desenvolvimento continuam a considerar as métricas do IFRS S1/S2 e as recomendações da IFRS Foundation como essenciais em suas análises de risco. A falta de um reporte padronizado pode prejudicar o rating de crédito e o valuation da empresa.
- Efeito Extraterritorial da CSRD Europeia: Empresas brasileiras que têm subsidiárias, operações ou clientes na União Europeia ainda precisam atender às exigências da Corporate Sustainability Reporting Directive (CSRD) e das normas ESRS. Como a parte financeira do ESRS está bem alinhada com o IFRS S1, manter o reporte interno facilita o cumprimento das normas internacionais.
- Due Diligence na Cadeia de Valor: Grandes corporações multinacionais estão exigindo que seus fornecedores no Brasil forneçam dados sobre emissões de Escopo 1, 2 e 3 para atender às suas próprias metas regulatórias.
Assim, decidir se deve ou não divulgar informações sob as normas do ISSB deixou de ser apenas uma resposta a uma exigência estatal e se transformou em uma decisão estratégica sobre alocação de capital e gerenciamento de riscos.
Descodificando o IFRS S1 (CBPS 01): A Conexão com o Valor Financeiro
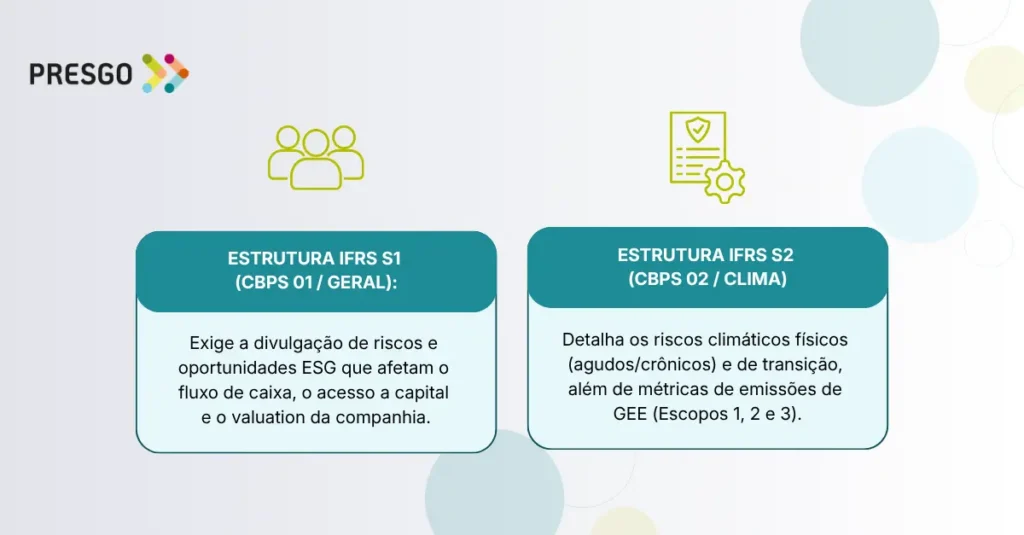
O Pronunciamento CBPS 01 (IFRS S1) define a estrutura básica que as empresas devem seguir para informar ao mercado de que maneira os fatores socioambientais influenciam sua estabilidade financeira e sua habilidade de criar valor ao longo do tempo.
O Vetor “De Fora para Dentro” (Outside-In)
Diferente dos relatórios que se concentram apenas no impacto socioambiental de forma ampla, o IFRS S1 foca exclusivamente na materialidade financeira. A questão central que o conselho deve acompanhar não é apenas “como a empresa impacta o meio ambiente”, mas sim:
“De que maneira as mudanças climáticas, a escassez de recursos e as transformações sociais influenciam a receita, o fluxo de caixa, o custo da dívida e o valor de mercado da empresa a curto, médio e longo prazo?”
Os Quatro Pilares do IFRS S1
A norma organiza as divulgações em quatro componentes essenciais que devem refletir a estrutura interna de governança da empresa:
- Governança: Os processos, controles e procedimentos que a administração utiliza para monitorar e supervisionar os riscos e oportunidades relacionados à sustentabilidade.
- Estratégia: A forma como a empresa lida com os riscos e oportunidades que podem afetar seu modelo de negócios e planejamento financeiro ao longo do tempo.
- Gestão de Riscos: Os processos que são empregados para identificar, avaliar, priorizar e monitorar os riscos de sustentabilidade, integrando-os à gestão de riscos corporativos (Enterprise Risk Management – ERM).
- Métricas e Metas: O desempenho da empresa em relação aos riscos e oportunidades identificados, incluindo o acompanhamento das metas públicas que foram assumidas.
Descodificando o IFRS S2 (CBPS 02): Riscos Climáticos, Cenários e Escopo 3
O Pronunciamento CBPS 02 (IFRS S2) é o primeiro padrão temático específico do ISSB, focando totalmente nas divulgações financeiras relacionadas ao clima. Ele exige que as empresas apresentem, com precisão matemática, sua exposição às mudanças climáticas.
1. Riscos Físicos x Riscos de Transição
O conselho de administração precisa supervisionar como a diretoria executiva identificou os dois principais vetores de risco climático:
- Riscos Físicos Agudos: Eventos climáticos extremos e pontuais, como inundações, tempestades ou secas severas, que podem causar interrupções operacionais repentinas ou até mesmo a destruição de ativos físicos.
- Riscos Físicos Crônicos: Mudanças de longo prazo nos padrões climáticos, como o aumento gradual da temperatura ou alterações nos regimes de chuvas, que impactam a produtividade agrícola, a disponibilidade de água e a eficiência energética das infraestruturas.
- Riscos de Transição: Esses são os impactos que surgem da transição para uma economia de baixo carbono. Eles incluem riscos regulatórios (como a precificação de carbono), tecnológicos (obsolescência de fábricas poluentes), de mercado (mudanças nas preferências dos consumidores) e reputacionais.
2. Análise de Resiliência e Cenários Climáticos
O IFRS S2 exige que o conselho avalie se a estratégia da empresa é resiliente diante de diferentes cenários futuros. A gestão deve mostrar como a operação se comporta em cenários de aquecimento que estão alinhados ao Acordo de Paris e em cenários de aquecimento severo.
Essa análise precisa quantificar o impacto financeiro potencial sobre o ativo imobilizado, a capacidade de pagamento de dívidas e as estimativas de receita futura.
3. O Desafio das Emissões de Escopo 1, 2 e 3
A mensuração de gases de efeito estufa (GEE) sob o IFRS S2 utiliza a metodologia do GHG Protocol, mas impõe desafios adicionais ao conselho:
A coleta de dados de Escopo 3 exige a integração da cadeia de fornecedores e parceiros comerciais. O conselho deve perguntar à diretoria qual a margem de incerteza dessas estimativas e como a empresa está preenchendo lacunas de informação de terceiros.
Dever Fiduciário e Responsabilidade Legal do Conselheiro
A supervisão das informações de sustentabilidade está diretamente ancorada no dever de diligência (duty of care) e no dever de lealdade (duty of loyalty) dos administradores, previstos na Lei das S.A. (Lei 6.404/1976) e detalhados nos códigos de melhores práticas do IBGC.
Conexão com as Demonstrações Contábeis e Testes de Impairment
Um dos erros mais graves que surgem nas auditorias de governança é a falta de sintonia entre o que se comunica sobre sustentabilidade e as premissas contábeis do balanço.
Se a empresa declara no IFRS S2 que uma determinada fábrica ou ativo fóssil se tornará obsoleto até 2030 devido à transição energética, essa informação deve ser imediatamente refletida nas estimativas de depreciação, amortização e nos testes de recuperação de ativos (impairment) realizados pela equipe financeira.
Os membros do conselho de administração podem ser responsabilizados por aprovar demonstrações financeiras que apresentem discrepâncias significativas entre a narrativa de sustentabilidade e os números contábeis.
O Risco de Greenwashing e Greenhushing
A aprovação de relatórios com dados de emissões inconsistentes, metas de neutralidade carbônica que não fazem sentido financeiramente ou a omissão de riscos climáticos importantes pode colocar a empresa e seus gestores em uma situação delicada:
- Processos Administrativos Sancionadores: Isso pode gerar questionamentos por parte de órgãos reguladores de valores mobiliários, tanto no Brasil quanto no exterior.
- Litígios de Acionistas (Shareholder Litigation): Investidores que sofreram perdas financeiras devido a informações enganosas divulgadas pela gestão podem entrar com ações judiciais.
- Danos Reputacionais Severos: A empresa pode perder acesso a linhas de crédito sustentáveis e sofrer rebaixamentos em índices de sustentabilidade de bolsas globais.
Por outro lado, o greenhushing — que é a prática de esconder metas e conquistas ambientais legítimas por medo de críticas — também traz prejuízos, pois impede que a empresa mostre sua competitividade socioambientais no mercado.
Como Preparar o Conselho e o Comitê de Auditoria e Riscos
A adequação das rotinas do conselho às exibições do IFRS S1 e S2 não é um projeto com data de término, mas sim uma mudança permanente na dinâmica de funcionamento da alta gestão.
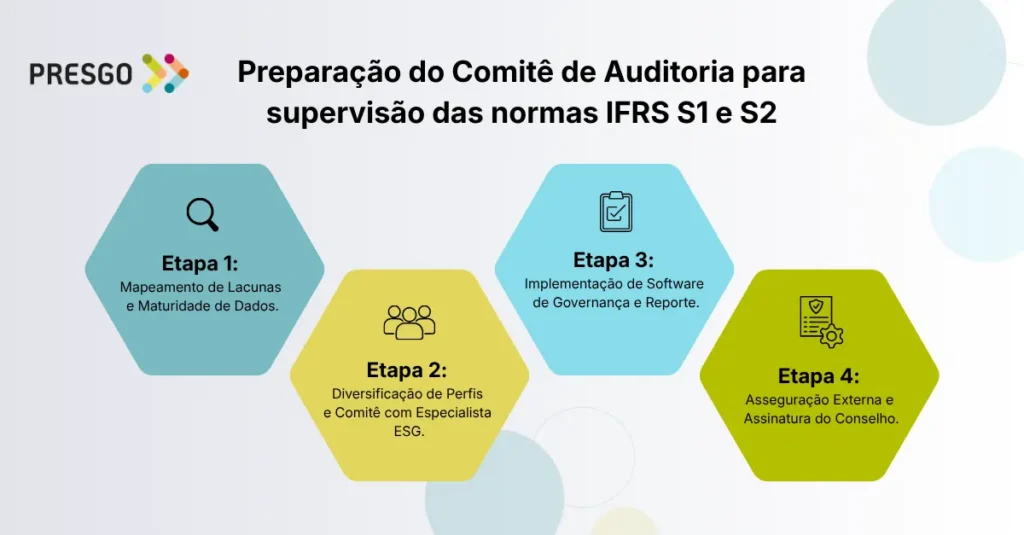
1. Mapeamento de Lacunas e Articulação com a Operação ESG
A primeira etapa do fluxo exige um diagnóstico rigoroso sobre a maturidade dos dados da empresa. O Comitê de Auditoria e Riscos deve estabelecer uma ponte direta com a estrutura executiva de sustentabilidade — liderada pelo Chief Sustainability Officer (CSO) ou Head de ESG, e operacionalizada pelo Gerente de Sustentabilidade e Analistas de ESG.
São esses profissionais na ponta operacional que realizam a recolha diária de dados nas fábricas, filiais e cadeia de suprimentos. O papel do conselho nesta etapa é garantir que o departamento de sustentabilidade disponha de recursos, ferramentas e autonomia para mapear lacunas metodológicas (gaps) antes do fecho das demonstrações financeiras.
2. Diversidade de Perfis e o Papel do Conselheiro Especialista
A complexidade e a profundidade das métricas exigidas pelas normas do ISSB tornam essencial a revisão e ampliação da matriz de competências do Board. É crucial promover uma diversidade de perfis, experiências e trajetórias profissionais entre os membros dos comitês, assegurando que o grupo não seja homogêneo e consiga questionar a gestão sob diferentes ângulos.
Dentro dessa composição diversificada, é altamente recomendável incluir pelo menos um conselheiro especialista em sustentabilidade, governança ambiental e riscos climáticos. Ter esse olhar técnico no grupo não só eleva a qualidade das perguntas dirigidas à diretoria executiva, mas também ajuda a traduzir riscos socioambientais em impactos financeiros concretos (como Capex de transição e precificação de carbono) e fortalece a função de supervisão do comitê.
3. A Atribuição Expandida do Comitê de Auditoria e Tecnologia
Com a equiparação dos dados não financeiros ao rigor do balanço patrimonial, o Comitê de Auditoria precisa ampliar o seu escopo tradicional para supervisionar a infraestrutura tecnológica do reporte ESG:
- Avaliação de Controles Internos: É fundamental verificar se os dados não financeiros compilados pela equipa de analistas de ESG e gerentes operacionais possuem o mesmo nível de controlo interno, segregação de funções e rastreabilidade que os dados do ERP financeiro.
- Integração de Software de Governança: Garantir que as equipas de sustentabilidade e finanças utilizem plataformas automatizadas de gestão ESG que eliminem a manipulação manual de planilhas e assegurem a integridade dos indicadores que chegam ao Board.
- Diálogo com a Gestão de Riscos: Garantir que o mapa de riscos climáticos esteja perfeitamente integrado ao inventário central de riscos da empresa (Enterprise Risk Management).
4. Asseguração Externa e Aprovação Final do Conselho
A última etapa do ciclo fecha a cadeia de responsabilidade fiduciária dos administradores:
- Análise da Auditoria Independente: O comitê deve acompanhar o plano de trabalho e o escopo dos auditores externos contratados para emitir o relatório de asseguração.
- Homologação pelo Conselho: Após a verificação dos controlos internos, o cruzamento de dados com a equipa técnica executiva e o parecer da auditoria, o Conselho de Administração aprova a divulgação oficial, garantindo que as narrativas ESG estejam 100% alinhadas com as premissas contábeis do balanço financeiro.
Checklist: 10 Perguntas Críticas que o Conselho Deve Fazer à Diretoria
Para ajudar os conselheiros a se prepararem para discussões e entrevistas estratégicas com a diretoria executiva, montamos este checklist prático:
Bloco A: Governança e Estratégia
- “Qual membro da diretoria C-Level é responsável oficialmente pela precisão, consolidação e assinatura dos dados de sustentabilidade que são apresentados ao mercado?”
- “A remuneração variável da diretoria executiva está atrelada ao cumprimento das metas climáticas estabelecidas sob o IFRS S2?”
- “De que maneira o planejamento estratégico e a alocação de capital (Capex e Opex) estão levando em conta os custos da transição para uma economia de baixo carbono?”
Bloco B: Conexão Financeira e Controles
- “As premissas sobre transição climática e riscos físicos utilizadas no IFRS S2 estão totalmente alinhadas com os testes de impairment dos ativos no balanço?”
- “Nossos dados de sustentabilidade têm uma trilha de auditoria rastreável e controles internos que foram testados antes de serem apresentados ao Conselho?”
- “Qual é a nossa margem de incerteza metodológica ao calcular as emissões de Escopo 3 da nossa cadeia de fornecedores?”
Bloco C: Cenários, Auditoria e Cibersegurança
- “Foram realizadas análises de resiliência considerando cenários de aquecimento global de 1,5°C e acima de 2°C? Quais impactos financeiros foram identificados?”
- “Qual é o cronograma de trabalho e o parecer da auditoria independente sobre a verificação dos nossos indicadores não financeiros?”
- “Quais ferramentas tecnológicas estão sendo usadas para coletar os dados ambientais e como elas garantem proteção contra alterações manuais?”
- “Como as informações confidenciais do board book de sustentabilidade são distribuídas e protegidas contra vazamentos de dados?”
O Papel da Tecnologia na Governança de Dados ESG
Gerenciar indicadores de sustentabilidade que são abrangentes e multidisciplinares, utilizando e-mails, planilhas espalhadas por diferentes departamentos ou pastas compartilhadas, pode deixar a alta gestão vulnerável a falhas operacionais, perda de histórico e sérias ameaças à cibersegurança.
Para garantir que esse fluxo de informações seja seguro, é fundamental integrar duas camadas tecnológicas que se complementam: uma plataforma específica para gestão e cálculo de ESG e um portal seguro de governança voltado para conselhos.
ARQUITETURA DE GOVERNANÇA DIGITAL
- Plataforma ESG (Presgo): Coleta automatizada de dados, cálculo de emissões GEE, matriz de riscos climáticos e trilha para auditoria externa.
- Convene Board Portal (Azeus Convene): Distribuição criptografada de board books confidenciais, leitura prévia auditável, anotações e deliberação digital.
Sustentabilidade Rastreável e Auditável com a Presgo
A plataforma de avaliação ESG da Presgo é uma verdadeira central que automatiza a coleta de dados primários sobre emissões de GEE, matrizes de riscos climáticos e indicadores conforme os padrões IFRS S1 e S2.
Essa solução utiliza fatores de conversão que foram validados metodologicamente, organiza os dados exigidos pelos frameworks globais e cria uma trilha de auditoria completa. Isso permite que auditores externos e equipes internas possam rastrear a origem de cada indicador até o documento original.
Distribuição e Deliberação Segura com o Convene Board Portal
Depois de consolidar os dados de sustentabilidade, a distribuição de relatórios confidenciais, pareceres de comitês e board books estratégicos precisa de proteção máxima.
Com o Convene Board Portal, o Conselho de Administração tem acesso a um acervo de informações que atende aos mais altos padrões globais de cibersegurança:
- Criptografia de Ponta a Ponta: Garantia de proteção total dos dados estratégicos, tanto em trânsito quanto em repouso.
- Marca d’Água Dinâmica: O nome e o IP do conselheiro são aplicados automaticamente em cada página do documento, dificultando capturas não autorizadas.
- Audit Trail de Leitura: Permite rastrear o engajamento dos membros do conselho na leitura dos materiais antes da reunião.
- Deliberação e Assinatura Digital: A votação de pareceres e a assinatura de atas com validade jurídica são totalmente integradas.
Para saber mais sobre como organizar reuniões executivas e proteger dados no nível C, não deixe de conferir o artigo sobre a anatomia de reuniões de conselho de alta performance.
Conclusão
A evolução dos relatórios de sustentabilidade sob as diretrizes do IFRS S1 e S2 representa uma mudança significativa, colocando a sustentabilidade no centro da estratégia financeira das empresas. A decisão da CVM de adotar um modelo de divulgação voluntária, conhecido como “pratique ou explique”, no Brasil, não diminuiu a importância desse tema; pelo contrário, aumentou a responsabilidade do Conselho de Administração em mostrar ao mercado a maturidade na gestão de riscos.
Conselheiros que incentivam a diversidade técnica em seus comitês, contam com especialistas em sustentabilidade, estabelecem controles internos rigorosos e utilizam tecnologias de governança especializadas não apenas protegem a empresa contra riscos regulatórios e de reputação, mas também asseguram uma vantagem competitiva duradoura na captação de capital global.
Quer preparar o seu Conselho de Administração para supervisionar o IFRS S1 e S2 com eficiência e segurança?
Descubra como nossas soluções conectam a gestão de dados não financeiros à governança no C-Level:
Perguntas Frequentes (FAQ)
O que são as normas IFRS S1 e IFRS S2?
O IFRS S1 estabelece os requisitos gerais para a divulgação de informações financeiras relacionadas à sustentabilidade, exigindo que as empresas informem sobre riscos e oportunidades ESG que afetem o seu valor. O IFRS S2 foca especificamente nas divulgações climáticas, como riscos físicos, riscos de transição e emissões de gases de efeito estufa (GEE).
Qual a relação entre IFRS S1/S2 e os Pronunciamentos CBPS 01 e 02 no Brasil?
O Comitê de Pronunciamentos de Sustentabilidade (CBPS) internalizou as normas globais do ISSB no Brasil, convertendo o IFRS S1 em CBPS 01 e o IFRS S2 em CBPS 02, mantendo total equivalência metodológica e conceitual com o padrão internacional.
O reporte sob IFRS S1 e S2 é obrigatório para companhias abertas no Brasil?
Atualmente, a divulgação é voluntária e facultativa. A Resolução CVM 244 revogou a obrigatoriedade inicialmente prevista pela Resolução CVM 193, adotando o modelo “pratique ou explique” (comply or explain). No entanto, o reporte continua sendo fortemente exigido por investidores internacionais, bancos e regulamentações estrangeiras (como a CSRD europeia).
Qual o papel do Conselho de Administração no reporte IFRS S1 e S2?
O Conselho de Administração responde pela supervisão dos processos de identificação de riscos ESG, pela garantia de coerência entre as premissas contábeis do balanço e a narrativa de sustentabilidade, e pela aprovação das divulgações oficiais enviadas ao mercado.
Por que é recomendado promover a diversidade de perfis e ter um conselheiro especialista em sustentabilidade no comitê?
A diversidade de bagagens no comitê evita “pontos cegos” na gestão de riscos. Como as normas do ISSB envolvem análises técnicas complexas — como precificação de carbono, cenários de resiliência climática e mensuração de Escopo 3 —, contar com ao menos um conselheiro especialista garante que o colegiado formule as perguntas certas à diretoria executiva e assegure o rigor das demonstrações.
As emissões de Escopo 3 são obrigatórias no IFRS S2?
Sim, o IFRS S2 exige a mensuração e reporte das emissões de Escopo 3 na cadeia de valor, prevendo um período de carência temporário no primeiro ano de reporte para adequação da coleta de dados de terceiros.
Como as ferramentas tecnológicas auxiliam o comitê de auditoria na supervisão dessas normas?
Plataformas dedicadas de gestão ESG (como o Presgo) garantem que os dados coletados possuam histórico de auditoria, cálculo padronizado e distribuição criptografada. Já portais seguros de governança (como o Convene Board Portal) garantem a distribuição criptografada de relatórios confidenciais com rastreabilidade de leitura e deliberação digital segura.