

Contents
- IFRS Adalah: Pengertian dan Fungsi Utama
- Mengapa IFRS Penting untuk ESG dan Keberlanjutan
- IFRS S1 dan S2: Standar Baru untuk Pelaporan Keberlanjutan
- Ringkasan Standar IFRS yang Wajib Diketahui
- Dampak IFRS terhadap Perusahaan di Indonesia Menjelang 2026
- Apa yang Perlu dipersiapkan Perusahaan untuk IFRS dan ESG
- FAQ
- Conclusion
Di tengah perkembangan pelaporan ESG karena meningkatnya kesadaran akan isu keberlanjutan, Indonesia mulai beralih dari pelaporan naratif POJK 51 menuju standar ESG internasional berbasis IFRS. IFRS atau International Financial Reporting Standards kini berperan penting dalam menyediakan data iklim kuantitatif dan berkualitas finansial (financial-grade) yang wajib dipenuhi perusahaan mulai 2026.
Perubahan ini penting karena laporan keberlanjutan tidak lagi berdiri sendiri. Investor dan regulator ingin melihat bagaimana isu lingkungan, sosial, dan tata kelola (ESG) berhubungan langsung dengan risiko bisnis dan kinerja finansial. Dengan kata lain, bukan hanya dampak perusahaan terhadap lingkungan yang ditunjukkan, tetapi juga bagaimana risiko iklim dan sosial dari luar memengaruhi nilai perusahaan.
Bagi perusahaan Indonesia, periode 2026 akan menjadi masa transisi yang menentukan. Secara global, IFRS S1 dan S2 sudah berlaku sejak Januari 2024. Indonesia juga akan mengadopsinya melalui standar PSPK 1 dan PSPK 2 yang efektif per Januari 2027. Artinya, satu tahun sebelumnya menjadi waktu uji coba: perusahaan yang masih mengandalkan proses manual perlu segera beradaptasi agar tidak tertinggal.Perusahaan yang masih bergantung pada proses manual harus segera beradaptasi; bukan sekadar untuk memenuhi syarat regulasi, tetapi juga untuk menjaga daya saing, kredibilitas, serta akses terhadap pendanaan hijau ke depan.
IFRS Adalah: Pengertian dan Fungsi Utama
IFRS adalah singkatan dari International Financial Reporting Standards. Standar ini diterbitkan oleh International Accounting Standards Board (IASB) dan telah diakui secara luas di berbagai negara sebagai acuan utama pelaporan akuntansi. Fungsi utama IFRS adalah menciptakan bahasa akuntansi yang seragam secara global agar laporan keuangan dapat dibuat dengan cara yang konsisten, transparan sehingga dapat dipahami, dibandingkan, dan dipercaya oleh berbagai pemangku kepentingan global.
Beberapa hal penting terkait IFRS adalah:
- Keseragaman global. Dipakai oleh 168 yurisdiksi, termasuk Uni Eropa dan Indonesia.
- Transparansi data. Investor lebih percaya pada laporan yang jelas dan konsisten.
- Akses pasar modal. Perusahaan dengan laporan berstandar IFRS lebih mudah memperoleh pembiayaan global.
Terkait dengan ESG, IFRS kini memperluas cakupan pelaporannya untuk mencakup aspek keberlanjutan dan risiko iklim. Dengan hadirnya standar terbaru seperti IFRS S1 dan IFRS S2, IFRS mengintegrasikan pelaporan ESG yang berbasis data kuantitatif dan berorientasi finansial, sehingga perusahaan dapat memenuhi tuntutan pelaporan keberlanjutan secara global dengan akurat dan terukur.
Mengapa IFRS Penting untuk ESG dan Keberlanjutan
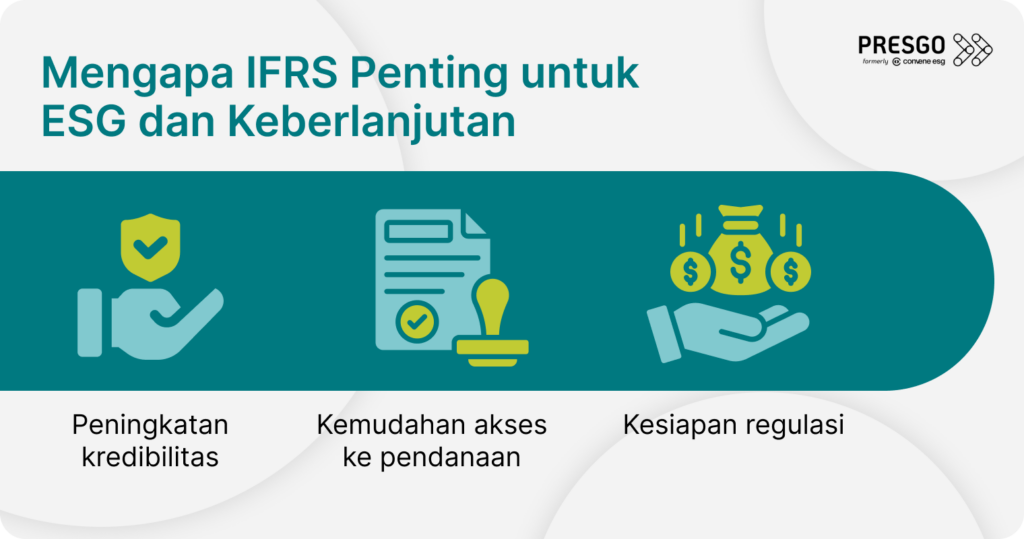
IFRS memiliki peran penting dengan menyediakan kerangka kerja pelaporan keberlanjutan yang global dan terintegrasi secara finansial, khususnya melalui standar terbaru IFRS S1 dan IFRS S2. Dengan begitu, laporan keberlanjutan tidak lagi terpisah dari laporan keuangan. ESG menjadi bagian nyata dari penilaian risiko dan kinerja perusahaan.
Bagi perusahaan Indonesia, adopsi IFRS S1 dan S2 memberi beberapa keuntungan:
- Peningkatan kredibilitas. Investor lokal maupun global lebih percaya pada laporan yang setara standar internasional.
- Kemudahan akses ke pendanaan. Laporan yang sesuai IFRS mempermudah masuk ke pasar modal global.
- Kesiapan regulasi. Perusahaan lebih siap menghadapi kewajiban pelaporan keberlanjutan yang mulai berlaku.
Singkatnya, IFRS bukan lagi sekadar standar akuntansi, tetapi menjadi fondasi baru untuk pelaporan ESG yang terukur, transparan, dan relevan dengan tuntutan global.
IFRS S1 dan S2: Standar Baru untuk Pelaporan Keberlanjutan
IFRS S1 dan IFRS S2 merupakan standar baru yang dirilis untuk mengatur pelaporan keberlanjutan secara internasional, yang kini menjadi fokus utama dalam pelaporan ESG.
- IFRS S1 berfokus pada pengungkapan informasi keberlanjutan secara umum, mulai dari tata kelola, strategi, hingga risiko dan peluang yang dihadapi perusahaan. Standar ini mencakup pengungkapan tentang tata kelola, strategi, risiko dan peluang keberlanjutan, serta metrik dan target yang relevan dengan keberlanjutan perusahaan secara keseluruhan.
- IFRS S2 menekankan pada climate-related disclosures, atau pengungkapan terkait iklim. Standar ini mencakup pelaporan emisi gas rumah kaca (Scope 1, 2, dan 3), strategi mitigasi perubahan iklim, serta analisis dampaknya terhadap kinerja dan posisi keuangan perusahaan.
Kedua standar ini saling melengkapi dan dirancang agar perusahaan global dapat melaporkan informasi keberlanjutan secara konsisten dan transparan.
Di Indonesia, adopsi IFRS S1 dan S2 diperkirakan mulai berlaku secara resmi pada tahun 2026, seiring perkembangan regulasi ESG nasional yang menyesuaikan standar internasional. Dengan mengimplementasikan standar ini, perusahaan akan memiliki pelaporan ESG yang lebih terpercaya dan siap menghadapi tuntutan investor serta regulator global.
Ringkasan Standar IFRS yang Wajib Diketahui
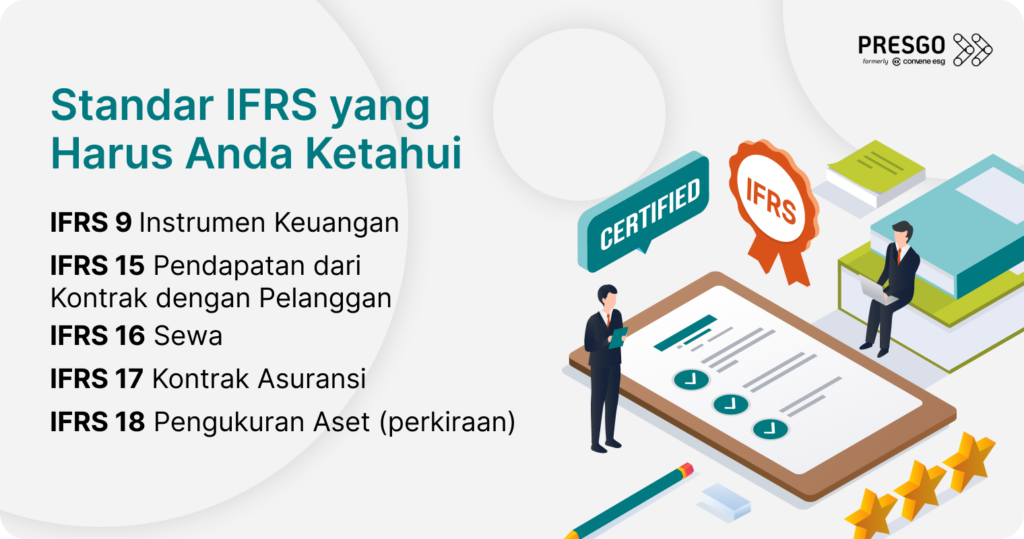
IFRS 9 Instrumen Keuangan
Mengatur pengakuan, pengukuran, dan pengungkapan aset dan liabilitas keuangan. Standar ini krusial dalam mendukung pembiayaan berkelanjutan dan pengelolaan risiko keuangan terkait ESG.
IFRS 15 Pendapatan dari Kontrak dengan Pelanggan
Menjamin transparansi dan konsistensi dalam pengakuan pendapatan, yang penting untuk operasi perusahaan yang berkelanjutan dan akuntabel serta pelaporan keberlanjutan.
IFRS 16 Sewa
Mengatur pengakuan aset dan liabilitas sewa yang berdampak pada pengelolaan aset jangka panjang, relevan dalam strategi keberlanjutan seperti pengurangan emisi dari properti dan peralatan.
IFRS 17 Kontrak Asuransi
Mengatur pengakuan dan pengukuran kewajiban dan aset asuransi, membantu perusahaan asuransi dalam evaluasi risiko yang berkelanjutan.
IFRS 18 Pengukuran Aset (perkiraan)
Mendukung pengukuran nilai aset secara tepat guna keberlanjutan dan pengungkapan terkait risiko lingkungan.
Dampak IFRS terhadap Perusahaan di Indonesia Menjelang 2026
Implementasi IFRS membawa perubahan signifikan bagi perusahaan-perusahaan di Indonesia. Dengan standar pelaporan yang lebih transparan dan konsisten, perusahaan dapat meningkatkan kepercayaan investor dan akses ke pasar modal global. Sebagai contoh, perusahaan besar seperti PT Bank Central Asia dan PT Telekomunikasi Indonesia telah menunjukkan peningkatan efisiensi keuangan dan likuiditas setelah mengadopsi IFRS. Namun, transisi ini juga menuntut investasi dalam pelatihan staf dan sistem pelaporan yang lebih canggih. Bagi sektor keuangan, energi, dan manufaktur, perubahan standar ini sangat penting karena mereka menghadapi risiko keberlanjutan yang tinggi dan tuntutan regulasi yang semakin ketat. Secara keseluruhan, IFRS mempermudah perbandingan laporan keuangan antar perusahaan, meningkatkan kualitas pengambilan keputusan dan mendukung stabilitas ekonomi nasional.
Apa yang Perlu dipersiapkan Perusahaan untuk IFRS dan ESG
Menghadapi adopsi IFRS dan integrasinya dengan ESG di tahun 2026, perusahaan Indonesia perlu memulai persiapan sejak dini agar tidak tertinggal dalam persaingan global. Langkah pertama yang harus dilakukan adalah pemetaan data dan sistem pelaporan. Perusahaan perlu memastikan bahwa data keuangan dan data keberlanjutan—seperti emisi gas rumah kaca, konsumsi energi, penggunaan air, serta pengelolaan rantai pasok—dapat dikumpulkan dalam satu sistem yang terintegrasi. Hal ini akan mempermudah penyusunan laporan yang konsisten, akurat, dan dapat ditelusuri sesuai standar financial-grade.
Selain itu, pelatihan dan pengembangan kapasitas internal menjadi kunci keberhasilan implementasi IFRS. Tim keuangan harus memahami bagaimana risiko iklim dan faktor ESG berpengaruh pada laporan keuangan, sementara tim keberlanjutan perlu menguasai terminologi dan metode pelaporan akuntansi IFRS. Dengan pelatihan lintas fungsi, seluruh bagian perusahaan akan lebih siap menghadapi standar baru ini, dan tidak lagi terjebak pada pola kerja silo antar divisi.
Kolaborasi lintas fungsi juga menjadi faktor penentu. Penerapan IFRS menuntut keterlibatan seluruh unit bisnis, bukan hanya departemen keberlanjutan. Departemen procurement, misalnya, harus memastikan rantai pasok sesuai dengan prinsip ramah lingkungan; bagian operasional perlu mendukung pencapaian target emisi; sementara divisi keuangan bertugas memastikan laporan yang disusun sesuai standar IFRS. Pendekatan ini tidak hanya memperkuat akurasi data, tetapi juga membangun budaya keberlanjutan di seluruh organisasi.
Menjelang 2026, perusahaan sebaiknya menggunakan tahun transisi ini sebagai trial run. Misalnya, dengan menyusun simulasi laporan keberlanjutan berbasis IFRS S1 dan S2 untuk menguji seberapa siap sistem data, metodologi, dan teknologi internal mereka. Dengan cara ini, perusahaan memiliki waktu yang cukup untuk memperbaiki kekurangan sebelum kewajiban pelaporan berlaku penuh pada 2027.
Terakhir, perusahaan perlu mengintegrasikan penerapan IFRS dengan target keberlanjutan jangka panjang. IFRS sebaiknya tidak dipandang sekadar kewajiban kepatuhan, melainkan sebagai alat strategis untuk memperkuat reputasi, menarik investor, dan memperluas akses terhadap pendanaan hijau atau obligasi berkelanjutan. Integrasi ini juga memungkinkan perusahaan menyelaraskan pelaporan dengan target dekarbonisasi, Net Zero, atau inisiatif ilmiah seperti SBTi. Dengan cara tersebut, perusahaan dapat menjadikan IFRS sebagai landasan yang tidak hanya memenuhi tuntutan regulasi, tetapi juga menciptakan nilai bisnis yang berkelanjutan.
FAQ
1. Apa itu IFRS?
IFRS adalah singkatan dari International Financial Reporting Standards, yaitu seperangkat standar akuntansi global yang dikeluarkan oleh IASB untuk memastikan laporan keuangan konsisten, transparan, dan dapat dibandingkan antar negara.
2. IFRS 15 tentang apa?
IFRS 15 menjelaskan bagaimana perusahaan harus mencatat pendapatan dari kontrak dengan pelanggan, sehingga pelaporan menjadi lebih transparan dan konsisten. Standar ini memastikan perusahaan mencatat pendapatan secara konsisten dan transparan, penting untuk menjaga kredibilitas laporan keuangan sekaligus relevan dalam konteks operasi berkelanjutan.
3. Bagaimana perusahaan menentukan dasar pengukuran aset keuangan berdasarkan ketentuan IFRS?
Dasar pengukuran ditentukan melalui kategori yang diatur IFRS 9, seperti amortised cost, fair value through other comprehensive income (FVOCI), atau fair value through profit or loss (FVTPL). Pemilihan kategori ini mempertimbangkan model bisnis perusahaan serta karakteristik arus kas kontraktual dari aset keuangan.
Conclusion
Artikel ini membahas peran penting IFRS dalam mendukung pelaporan ESG, khususnya melalui standar terbaru IFRS S1 dan IFRS S2 yang akan diadopsi di Indonesia pada 2026 dan berlaku penuh mulai 2027. Perusahaan perlu memahami definisi IFRS, keterkaitannya dengan keberlanjutan, serta langkah-langkah praktis yang harus dipersiapkan, mulai dari pemetaan data hingga integrasi target keberlanjutan. Dengan persiapan yang tepat, transisi ini dapat menjadi peluang strategis untuk meningkatkan kredibilitas, menarik investor, serta memperluas akses pada pendanaan hijau.
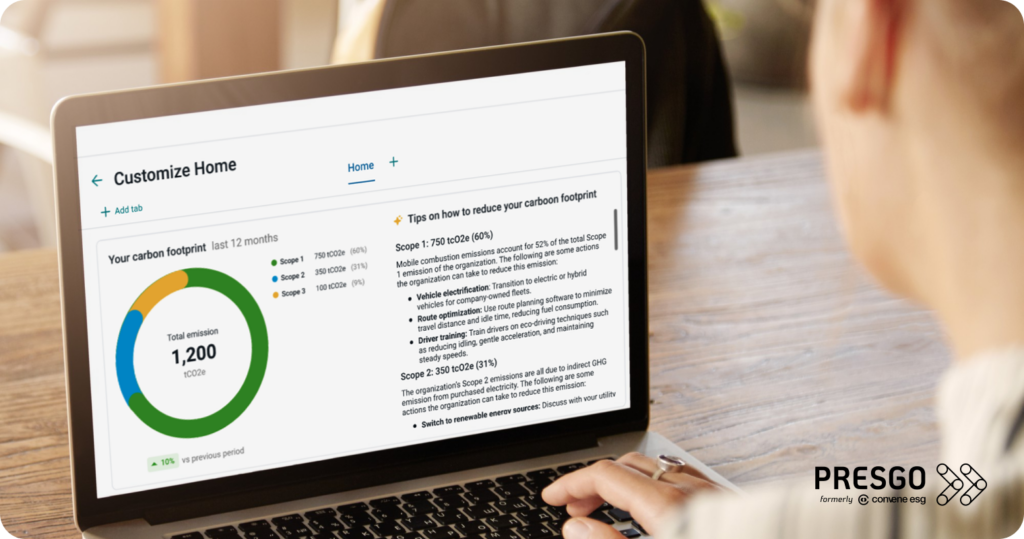
Di sinilah Presgo hadir sebagai solusi. Sebagai platform pelaporan ESG dan keuangan yang terintegrasi, Presgo membantu perusahaan mengelola data keuangan dan keberlanjutan dalam satu sistem, memastikan kesesuaian dengan standar global seperti IFRS S1 dan S2. Dengan fitur otomatisasi pelaporan, validasi data, serta integrasi multi-departemen, Presgo mendukung perusahaan Indonesia dalam menyambut era pelaporan financial-grade dan memperkuat posisi mereka di pasar global.
Perusahaan yang menunda persiapan berpotensi menghadapi risiko yang lebih besar di 2026. Mulailah langkah lebih awal bersama Presgo, dan pastikan laporan ESG Anda sudah selaras dengan IFRS sejak sekarang. Presgo dapat membantu transformasi perusahaan Anda menjadi lebih transparan, kredibel, dan berdaya saing di tingkat internasional, oleh karena itu request demo sekarang!