Contents
- De la RSE à l’ESG : une dynamique de durabilité croissante au Maroc
- La dynamique ESG au Maroc : quels sont les moteurs de cette évolution ?
- Pourquoi les attentes en matière de reporting ESG augmentent-elles ?
- Comment les réglementations ESG européennes influencent-elles les entreprises marocaines ?
- Les principaux défis du reporting ESG pour les organisations marocaines
- Le rôle de la gouvernance des données ESG
- Se préparer aux audits, à l’assurance et à l’examen des parties prenantes
- Comment les plateformes ESG digitales peuvent-elles aider les organisations ?
- Passer d’une obligation de reporting à une valeur stratégique avec Presgo
Depuis plusieurs années, la Responsabilité Sociétale des Entreprises (RSE) façonne la manière dont les entreprises marocaines conçoivent leur rôle au sein de la société. Elle les incite à adopter des engagements volontaires en en faveur de pratiques sociales responsables, du développement des communautés, de la protection de l’environnement et d’une gouvernance plus transparente.
Au Maroc, cette démarche a joué un rôle déterminant. L’Autorité Marocaine du Marché des Capitaux (AMMC), la Bourse de Casablanca et la Confédération Générale des Entreprises du Maroc (CGEM) ont largement contribué à diffuser une première culture du reporting RSE. Ce socle a progressivement préparé les entreprises à répondre à des exigences plus structurées en matière de publication d’informations ESG.
Aujourd’hui, cette évolution marque une nouvelle étape. Les entreprises marocaines s’orientent vers un reporting ESG plus rigoureux, fondé sur des indicateurs mesurables et comparables. Les entreprises communiquent davantage sur leurs objectifs climatiques précis, leurs impacts sociaux, leurs pratiques de gouvernance ainsi que sur l’identification et la gestion de leurs risques, tandis que investisseurs et établissements financiers attendent des informations plus fiables, plus transparentes et mieux adaptées à leurs processus de décision
De la RSE à l’ESG : une dynamique de durabilité croissante au Maroc
La transition vers une économie plus durable s’accélère au Maroc dans un contexte où l’ensemble du continent africain adopte progressivement des pratiques plus structurées en matière de finance durable et de reporting ESG. La validation d’une première taxonomie africaine de la finance durable et l’adoption progressive des normes IFRS S1 et IFRS S2, clarifie les attentes internationales en matière de publication d’informations relatives au climat et à la durabilité. Dans ce nouveau contexte, la durabilité n’est désormais plus perçue comme une démarche volontaire ou un simple engagement sociétal, mais elle devient un levier stratégique qui influence la gouvernance des entreprises, l’allocation des capitaux ainsi que la confiance des investisseurs.
Dans ce contexte en pleine évolution, le Maroc fait figure de précurseur. Grâce aux fondations posées par la RSE, notion largement ancrée dans le tissu économique national, le pays dispose aujourd’hui d’une base solide pour accélérer l’intégration des critères ESG. Cette approche est désormais adoptée par un nombre croissant sociétés cotées, d’institutions financières, de multinationales et d’investisseurs internationaux. Cette évolution traduit une transformation profonde des pratiques. Les engagements généraux en matière de responsabilité sociétale laissent progressivement place à une approche plus structurée, fondé sur la gouvernance, la transparence, le reporting.
Le niveau élevé de conformité des sociétés cotées, les investissements majeurs réalisés dans les projets liés à l’hydrogène vert ainsi que l’intégration croissante des critères ESG dans plusieurs secteurs illustrent la rapidité avec laquelle le marché marocain évolue.
Cette transformation s’accompagne toutefois d’exigences accrues en matière de qualité du reporting et de gouvernance des données ESG. À mesure que les investisseurs et les régulateurs accordent davantage d’importance aux résultats mesurables ainsi que la fiabilité des données, la supervision exercée par les conseils d’administration et la crédibilité des publications deviennent des facteurs essentiels de confiance. Au Maroc comme dans le reste du continent africain, les entreprises sont désormais appelées à dépasser une approche essentiellement déclarative de la RSE pour mettre en place des dispositifs capables capables de collecter, de valider et de communiquer leurs performances ESG de manière fiable. Au-delà du respect des obligations réglementaires cette évolution constitue un véritable levier de compétitivité. Elle contribue à renforcer la résilience des organisations, à faciliter leur accès au financement et à améliorer leur positionnement dans une économie où les critères de durabilité occupent une place croissante.
La dynamique ESG au Maroc : quels sont les moteurs de cette évolution ?
Au Maroc, les critères ESG s’imposent progressivement comme un enjeu stratégique de gouvernance, dépassant le cadre d’une simple démarche volontaire en faveur de la durabilité. Ce qui était auparavant principalement présenté dans le cadre de la RSE ou d’un engagement sociétal plus large est désormais intégré au cœur des processus de gouvernance, des décisions d’investissement et de l’évaluation des risques. Pour les entreprises marocaines, l’ESG ne consiste plus uniquement à afficher de bonnes pratiques ou à valoriser leurs engagements. Il devient un levier essentiel pour anticiper les risques, répondre aux exigences croissantes en matière de transparence et renforcer leur crédibilité auprès des investisseurs, des régulateurs et des autres parties prenantes.
L’Autorité Marocaine du Marché des Capitaux (AMMC) joue un rôle central dans cette transformation. À travers son cadre réglementaire et ses orientations, elle a contribué à faire evoluer le reporting ESG d’une pratique essentiellement volontaire vers une composante à part entière de l’information communiquée sur le marché. Les informations ESG ne sont donc plus considérées comme un simple exercice de communication institutionnelle. Elles constituent désormais un élément essentiel de l’information publiée par les émetteurs. Cette évolution contribue à renforcer la transparence du marché et à consolider la confiance des investisseurs dans la Bourse de Casablanca ainsi que dans l’ensemble du marché des capitaux marocain.
Cette dynamique se reflète également dans l’indice MASI ESG de la Bourse de Casablanca, qui distingue les sociétés cotées affichant les meilleures performances en matière d’environnement de responsabilité sociale et de gouvernance. Cet indice contribue à faire de la performance ESG un critère d’évaluation de plus en plus reconnu par les investisseurs et les acteurs du marché.
L’une des illustrations les plus concrètes de cette évolution est la circulaire n° 03/19 de l’Autorité Marocaine du Marché des Capitaux. Cette directive impose aux sociétés côtés de publier chaque année un rapport ESG en complément de leurs informations financières. Elle prévoit notamment la communication d’informations relatives aux dispositifs de gouvernance, aux pratiques sociales, aux impacts environnementaux, ainsi qu’aux politiques mises en œuvre et aux risques associés. Les entreprises sont tenues de respecter les formats et les modèles définis dans les annexes de cette circulaire. En intégrant le reporting ESG aux obligations périodiques des émetteurs, la circulaire n° 03/19 renforce le niveau d’exigence en matière de cohérence, de qualité et de comparabilité des informations extra-financières, afin de les rendre plus pertinentes pour les investisseurs et les autorités de régulation.
Bank Al-Maghrib contribue également à cette évolution en renforçant progressivement les attentes du secteur bancaire concernant les risques climatiques et les obligations de publication d’informations. L’intégration des risques liés au climat dans le dispositif de supervision bancaire rapproche désormais les enjeux ESG de la gestion du risque de crédit et du reporting prudentiel. Les établissements bancaires marocains sont ainsi amenés à mieux identifier, évaluer et documenter l’exposition de leurs principaux emprunteurs aux risques climatiques. L’ESG ne relève donc plus uniquement des politiques de durabilité : il devient également un élément central de la gestion des risques, de la politique de crédit et la résilience des portefeuilles.
Ces évolutions réglementaires s’accompagnent d’attentes croissantes à l’égard des sociétés cotées et des secteurs soumis à une réglementation spécifique. Les organisations doivent désormais démontrer l’existence d’une gouvernance claire, d’une supervision effective par leur Conseil d’Administration, de dispositifs de contrôle internes robustes ainsi que des données fiables sur leurs performances environnementales, sociales et de gouvernance. Les enjeux ESG s’invite ainsi progressivement au sein des Conseils d’Administration. Ils ne sont plus uniquement abordés sous l’angle de la durabilité, mais comme des sujets de gouvernance directement liés à la stratégie, la gestion des risques, la création de valeur et à la confiance du marché.
À mesure que le Maroc consolide sa position parmi les marchés africains les plus avancés en matière de finance durable, ces exigences continueront de se renforcer. Cette évolution s’accompagnera inévitablement d’une complexification et d’un besoin croissant de dispositifs robustes de gouvernance et de gestion des données.
Pourquoi les attentes en matière de reporting ESG augmentent-elles ?
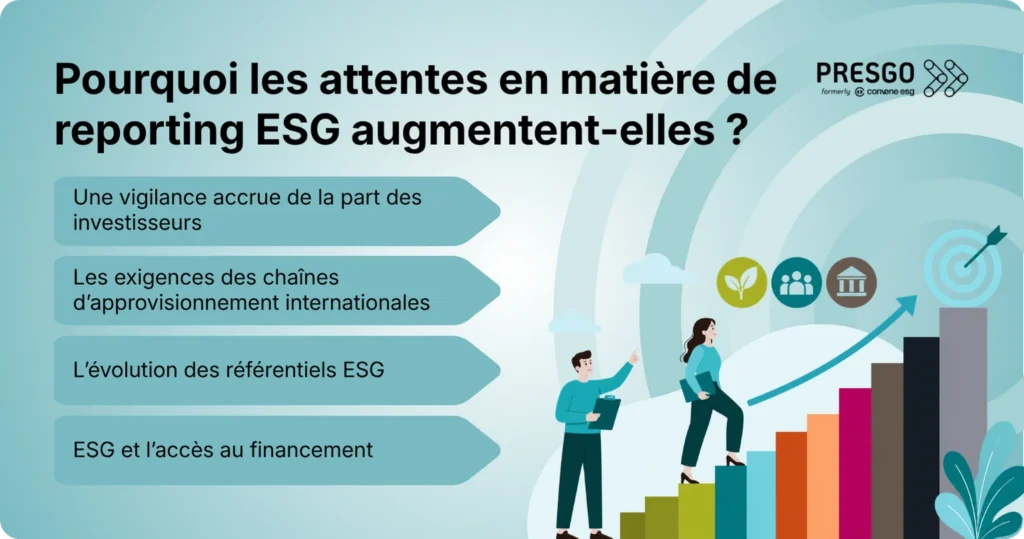
À mesure que l’ESG s’impose comme un pilier de la gouvernance d’entreprise et des marchés financiers, les exigences en matière de reporting se renforcent à l’échelle mondiale comme au Maroc. Les entreprises sont désormais attendues sur leur capacité à produire des informations fiables, comparables et exploitables, répondant à des standards de transparence de plus en plus élevés.
Cette évolution s’explique par plusieurs facteurs. D’une part, de nombreux marchés convergent progressivement vers des obligations de publication alignées sur les normes de l’International Sustainability Standards Board (ISSB), notamment les normes IFRS S1 et IFRS S2, dont l’adoption est appelée à se généraliser à l’horizon 2027-2028. D’autre part, les investisseurs, les établissements financiers et les donneurs d’ordre internationaux exigent des données ESG de meilleure qualité afin d’éclairer leurs décisions d’investissement, de financement et de gestion des risques.
Une vigilance accrue de la part des investisseurs
Les investisseurs ne se satisfont plus de déclarations générales sur les engagements en matière de durabilité. Ils attendent désormais des informations précises, mesurables et vérifiables, démontrant les progrès réalisés par les entreprises.
Les indicateurs relatifs aux émissions de gaz à effet de serre, les stratégies de transition climatique, les objectifs de réduction des émissions ainsi que les résultats obtenus en matière de performance sociale sont désormais analysés avec le même niveau d’attention que les données financières.
L’adoption progressive des normes IFRS S1 et IFRS S2 contribue à harmoniser ces attentes à l’échelle internationale. Elle favorise une plus grande comparabilité des informations publiées et renforce les exigences en matière de qualité, de traçabilité et de vérification des données ESG.
Les exigences des chaînes d’approvisionnement internationales
Les entreprises marocaines intégrées aux chaînes de valeur mondiale sont également confrontées à des attentes croissantes de la part de leurs partenaires internationaux.
Les multinationales et les grands donneurs d’ordre demandent de plus en plus à leurs fournisseurs de communiquer des données ESG fiables, accompagnées d’informations sur la traçabilité des produits, les pratiques d’approvisionnement responsable ainsi que les impacts environnementaux et sociaux de leurs activités.
Cette tendance est particulièrement marquée dans des secteurs tels que l’agriculture, l’industrie manufacturière, les industries extractives ou encore la logistique, où les exigences de transparence deviennent un critère déterminant pour accéder ou rester présent sur les marchés internationaux.
Pour les entreprises marocaines, la capacité à produire un reporting ESG crédible constitue ainsi un véritable avantage concurrentiel et un facteur de pérennisation des relations commerciales avec leurs partenaires internationaux.
L’évolution des référentiels ESG
Au Maroc, les attentes en matière de reporting ESG se structurent progressivement autour du cadre réglementaire défini par l’Autorité Marocaine du Marché des Capitaux (AMMC), largement inspiré de référentiels internationaux reconnus, notamment ceux de la Global Reporting Initiative (GRI).
ESG et l’accès au financement
Les performances ESG jouent désormais un rôle de plus en plus déterminant dans l’accès au financement.
Les investisseurs internationaux, les établissements prêteurs et les institutions de financement du développement intègrent de plus en plus les critères liés à la gouvernance, à la résilience climatique et à la qualité du reporting ESG dans leurs analyses de risques et leurs décisions d’investissement.
Au Maroc, des initiatives telles que MorSEFF illustrent cette évolution en favorisant le financement de projets générant des bénéfices environnementaux mesurables, notamment en matière d’efficacité énergétique et de réduction des émissions.
Parallèlement, le développement des obligations vertes, le renforcement des exigences de reporting ESG ainsi que l’existence de l’indice ESG de la Bourse de Casablanca témoignent d’une évolution plus large des marchés financiers, où la durabilité devient progressivement un critère d’allocation des capitaux.
Pour les entreprises, disposer d’un reporting ESG fiable ne constitue donc plus seulement un enjeu de conformité réglementaire ; c’est également un facteur de crédibilité susceptible de faciliter l’accès aux financements et d’améliorer les conditions de financement.
Comment les réglementations ESG européennes influencent-elles les entreprises marocaines ?
Les réglementations européennes exercent une influence croissante sur les entreprises marocaines, notamment à travers leurs relations commerciales avec les sociétés européennes.
Les exportateurs, les fournisseurs et les prestataires de services marocains sont de plus en plus sollicités par leurs clients européens pour fournir des informations détaillées sur leurs pratiques environnementales, sociales et de gouvernance, notamment en matière de climat, de conditions de travail, de gouvernance et de diligence raisonnable.
Des réglementations telles que la Corporate Sustainability Reporting Directive (CSRD) étendent en pratique les exigences de reporting ESG bien au-delà des frontières de l’Union européenne. Les entreprises européennes soumises à ces obligations doivent en effet collecter des données auprès de l’ensemble de leur chaîne de valeur, y compris auprès de leurs fournisseurs, partenaires et filiales établis au Maroc.
Le cadre de reporting ESG mis en place par l’AMMC constitue à cet égard un atout pour les entreprises marocaines. En encourageant une publication plus structurée des informations extra-financières, il facilite leur capacité à répondre aux demandes croissantes de leurs partenaires européens.
Dans ce contexte, la conformité aux attentes ESG internationales ne représente plus seulement une obligation réglementaire indirecte. Elle devient un enjeu stratégique pour préserver l’accès aux marchés européens, attirer les investisseurs internationaux et renforcer la compétitivité des entreprises marocaines.
Les principaux défis du reporting ESG pour les organisations marocaines
Malgré les progrès réalisés en matière de durabilité et l’évolution du cadre réglementaire, de nombreuses organisations marocaines restent confrontées à des défis majeurs dans la mise en œuvre d’un reporting ESG structuré et fiable. L’accélération des exigences réglementaires, conjuguée aux attentes croissantes des investisseurs et des partenaires internationaux, impose aux entreprises de renforcer leurs processus de collecte, de gestion et de publication des données ESG.
Or, beaucoup d’entre elles ne disposent pas encore des outils, des méthodologies et des compétences nécessaires pour produire des informations répondant aux exigences de transparence, de comparabilité et d’auditabilité désormais attendues.
Des données ESG dispersées et une forte dépendance aux feuilles de calcul
Dans de nombreuses organisations, les données ESG demeurent dispersées entre plusieurs directions, filiales ou unités opérationnelles.
Au sein des banques, des groupes industriels ou des sociétés cotées, les équipes en charge de la durabilité ou de la conformité doivent souvent solliciter manuellement différents départements afin de rassembler les informations nécessaires à l’élaboration des rapports ESG.
En l’absence d’un système centralisé, la consolidation des données devient particulièrement complexe. Les organisations peinent à garantir la cohérence des indicateurs, à assurer la qualité des informations publiées et à répondre efficacement aux exigences de l’AMMC.
Cette fragmentation des données accroît également le risque d’erreurs, de doublons, d’informations incomplètes ou de données obsolètes, tout en mobilisant des ressources importantes lors de chaque campagne de reporting.
La difficulté à collecter des indicateurs ESG cohérents
La production d’indicateurs ESG homogènes constitue un autre défi majeur. En l’absence de référentiels internes clairement définis, différentes entités d’une même organisation peuvent mesurer un même indicateur selon des méthodologies distinctes.
À titre d’exemple, certaines entreprises suivent leur consommation d’électricité par site de production, tandis que d’autres consolident ces données à l’échelle du groupe sans préciser les méthodes de calcul utilisées. De la même manière, les indicateurs sociaux ou de gouvernance peuvent varier selon les interprétations retenues par les différentes équipes.
Sans définitions communes, méthodologies harmonisées et règles de calcul partagées, il devient difficile de produire des données comparables dans le temps ou entre les différentes entités de l’organisation. Cette situation limite également leur valeur pour le pilotage de la performance et la prise de décision.
Les difficultés liées à la mesure de l’empreinte carbone
La comptabilisation des émissions de gaz à effet de serre demeure l’un des exercices les plus complexes du reporting ESG. De nombreuses entreprises marocaines ne disposent pas encore de données suffisamment complètes, d’outils de suivi adaptés ou de systèmes intégrés permettant de mesurer de manière fiable leurs émissions directes et indirectes. Cette difficulté est encore plus marquée dans les organisations dont les activités sont réparties sur plusieurs sites ou dont les chaînes d’approvisionnement sont particulièrement étendues.
Dans des secteurs tels que l’industrie, l’énergie, la logistique ou l’agriculture, les calculs reposent encore fréquemment sur des estimations manuelles, des données fournisseurs incomplets ou des registres hétérogènes, ce qui limite la précision des résultats.
Les projets marocains liés à l’hydrogène vert sont également confrontés à ces enjeux, notamment lorsqu’il s’agit d’évaluer les émissions sur l’ensemble du cycle de vie des projets ou de la chaîne de valeur.
La coexistence de plusieurs référentiels et exigences
Les entreprises marocaines évoluent dans un environnement où coexistent plusieurs référentiels de reporting et plusieurs attentes réglementaires ou sectorielles.
Elles doivent ainsi composer avec le cadre ESG de l’AMMC, les standards de performance de l’IFC, les référentiels de la Global Reporting Initiative (GRI), les Objectifs de Développement Durable des Nations Unies ainsi que, de plus en plus, les attentes liées aux normes internationales de l’ISSB.
Chacun de ces cadres met l’accent sur des indicateurs, des méthodes de présentation ou des priorités spécifiques.
Cette multiplication des référentiels complique les exercices de reporting, notamment pour les entreprises qui souhaitent répondre simultanément aux exigences nationales, satisfaire leurs investisseurs internationaux et préserver leur crédibilité auprès de l’ensemble de leurs parties prenantes.
Elle peut également entraîner une véritable fatigue du reporting, les équipes devant produire plusieurs rapports reposant sur des exigences parfois différentes, voire partiellement redondantes.
Des pistes d’audit et une documentation insuffisante
La qualité d’un reporting ESG ne dépend pas uniquement des données publiées ; elle repose également sur la capacité de l’organisation à démontrer l’origine, la fiabilité et la traçabilité de ces informations.
Or, de nombreuses entreprises ne disposent pas encore de pistes d’audit suffisamment robustes pour justifier leurs déclarations.
Les sources de données, les méthodes de calcul, les hypothèses retenues ainsi que les processus de validation et d’approbation ne sont pas toujours documentés de manière formelle.
Dans ces conditions, les informations publiées peuvent difficilement résister à une revue interne approfondie ou à une vérification indépendante.
Cette problématique revêt une importance croissante pour les entreprises marocaines qui se préparent à des exigences de reporting toujours plus structurées, dans lesquelles la transparence, la traçabilité et l’assurance des données occuperont une place centrale.
Une documentation insuffisante peut non seulement fragiliser la crédibilité des informations publiées, mais également accroître les risques réputationnels et réduire la confiance des investisseurs, des autorités de régulation et des partenaires commerciaux.
Ces défis expliquent pourquoi un nombre croissant d’organisations, au Maroc comme à l’international, choisissent aujourd’hui de s’équiper de plateformes ESG spécialisées. Ces solutions permettent de centraliser les données, de documenter l’ensemble des processus de collecte et de validation, de conserver les preuves associées aux indicateurs publiés et de constituer des pistes d’audit fiables, réduisant ainsi la dépendance aux processus manuels et aux feuilles de calcul.
Le rôle de la gouvernance des données ESG
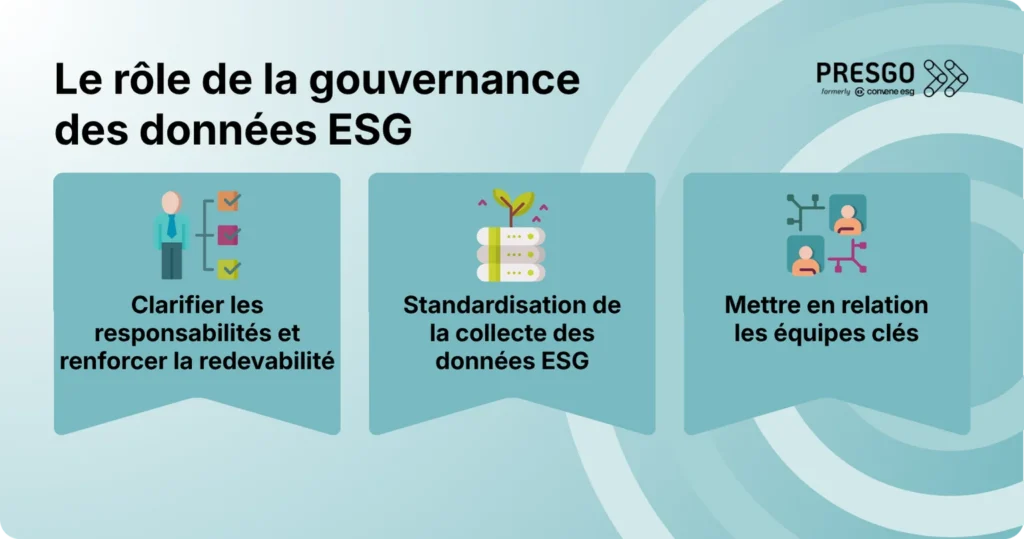
La gouvernance des données ESG transforme le reporting de durabilité en un processus structuré et auditable. À mesure que les attentes en matière de publication deviennent plus formelles, les entreprises marocaines ont besoin de responsabilités clairement définies, de méthodes standardisées et d’une coordination transversale afin de produire des données ESG fiables.
- Clarifier les responsabilités et renforcer la redevabilité: La première étape consiste à définir précisément les rôles et les responsabilités associés à chaque donnée ESG. Chaque indicateur doit être attribué à un responsable clairement identifié, chargé de sa collecte, de sa validation et, le cas échéant, de son approbation. Cette clarification permet d’améliorer la qualité des données, de limiter les zones d’incertitude et de renforcer les mécanismes de contrôle. En instaurant une véritable culture de responsabilisation, les organisations réduisent les risques d’incohérences, d’omissions et de faiblesses dans leurs processus de gouvernance
- Standardisation de la collecte des données ESG : Elle contribue également à standardiser la collecte des données ESG. Le cadre de l’AMMC encourage les entreprises marocaines à adopter des définitions, des méthodes de calcul et des formats de publication plus cohérents. Cela permet de rendre les données plus comparables entre les unités opérationnelles et plus faciles à vérifier dans le temps. Les plateformes ESG digitales peuvent jouer un rôle important dans ce domaine en intégrant directement des définitions communes et des méthodes de calcul standardisées dans le processus de collecte, plutôt que de laisser ces éléments dépendre de l’interprétation de chaque contributeur.
- Mettre en relation les équipes clés:Le reporting ESG mobilise un nombre croissant d’acteurs au sein de l’entreprise. Les équipes en charge de la durabilité ne peuvent plus produire seules les informations attendues. Les directions financière, juridique, des risques, des ressources humaines, des opérations ainsi que les différentes unités métiers doivent désormais contribuer à la collecte, à la validation et à l’analyse des données. Cette approche transversale est indispensable pour garantir la cohérence des informations publiées et assurer leur conformité avec les exigences réglementaires et les attentes des parties prenantes. Une gouvernance efficace favorise ainsi la circulation de l’information, améliore la coordination entre les équipes et renforce la fiabilité du processus de reporting
À mesure que le reporting ESG gagne en maturité, le véritable enjeu ne réside plus uniquement dans la publication d’informations, mais dans la capacité des organisations à gérer leurs données de manière cohérente, continue et sécurisée.
Les entreprises qui mettent en place une gouvernance solide sont mieux préparées à répondre aux exigences réglementaires, à produire des informations fiables et à accompagner les évolutions futures des référentiels ESG.
Au-delà de la conformité, cette démarche constitue un véritable levier de performance. Elle améliore la qualité des décisions, renforce la confiance des investisseurs et permet aux organisations de tirer pleinement parti de leurs données ESG pour piloter leur stratégie de durabilité.
Se préparer aux audits, à l’assurance et à l’examen des parties prenantes
À mesure que le reporting ESG devient plus formel, les organisations doivent mettre en place des processus répétables, des données traçables et des contrôles capables de résister à une vérification approfondie.
Pour les sociétés cotées, les institutions financières et les autres entités soumises à des obligations réglementaires, les attentes de l’Autorité Marocaine du Marché des Capitaux (AMMC), de la Bourse de Casablanca, des investisseurs, des établissements financiers et des partenaires internationaux ne cessent de se renforcer.
Dans ce contexte, les informations ESG ne doivent plus seulement être pertinentes et bien présentées. Elles doivent également être fiables, cohérentes, documentées et pleinement vérifiables.
La mise en place de processus préparés aux audits permet non seulement de répondre aux exigences réglementaires actuelles, mais également d’anticiper les futures obligations d’assurance qui accompagneront progressivement l’évolution du reporting ESG. Elle renforce également la transparence de l’organisation et sa capacité à répondre avec efficacité aux demandes des différentes parties prenantes.
- Préparation à l’audit : Le reporting ESG doit être traité avec le même niveau d’exigence que le reporting financier. Cela implique de définir un processus structuré comprenant des étapes clairement identifiées de collecte, de validation, de revue et d’approbation des données avant toute publication. En institutionnalisant ces contrôles, les organisations réduisent le risque d’erreurs, améliorent la qualité des informations communiquées et renforcent la confiance des investisseurs, des régulateurs et des autres parties prenantes.
- Structurer la gestion des preuves et de la documentation : Chaque information publiée doit pouvoir être justifiée par des éléments probants. Les entreprises doivent ainsi conserver de manière organisée l’ensemble des documents justificatifs, des données sources, des méthodes de calcul et des hypothèses utilisées pour produire leurs indicateurs ESG. Cette documentation constitue un élément essentiel pour répondre efficacement aux demandes des autorités de régulation, des auditeurs, des investisseurs ou des partenaires commerciaux, tout en facilitant les futurs travaux de vérification.
- Traçabilité des données : les indicateurs ESG communiqués doivent pouvoir être retracés jusqu’à leur source, cette exigence est particulièrement importante pour les données relatives aux émissions de gaz à effet de serre, aux effectifs, à la santé et sécurité, à la gouvernance ou encore aux indicateurs sociaux. C’est là que les outils structurés de reporting ESG peuvent faciliter la traçabilité dès leur conception, plutôt que de la traiter comme un élément secondaire.
- Renforcer les dispositifs de contrôle interne : Des mécanismes de contrôle interne adaptés constituent un levier essentiel pour garantir la qualité du reporting ESG. Ils permettent de détecter les incohérences, de limiter les erreurs de saisie et d’assurer une application homogène des méthodologies retenues dans l’ensemble de l’organisation, notamment lorsque les données proviennent de plusieurs entités ou sites opérationnels. Au-delà de la conformité réglementaire, ces contrôles renforcent la fiabilité globale des informations publiées et facilitent les exercices de revue et de vérification.
- Renforcer la confiance dans les informations publiées : Des données fiables, documentées et vérifiables renforcent naturellement la crédibilité des organisations. Les banques, les investisseurs, les partenaires commerciaux et les agences de notation accordent une importance croissante à la qualité du reporting ESG dans leurs analyses et leurs prises de décision. Une gouvernance rigoureuse des données contribue ainsi à instaurer une relation de confiance durable avec l’ensemble des parties prenantes et à valoriser les engagements de l’entreprise en matière de durabilité.
- Répondre à l’examen minutieux des parties prenantes : à mesure que les entreprises marocaines s’engagent davantage sur les marchés européens et auprès de bailleurs de fonds axés sur le développement durable. Elles doivent être en mesure de répondre rapidement aux demandes d’informations complémentaires, de justifier leurs indicateurs et de démontrer la robustesse de leurs processus de collecte et de validation. Cette capacité devient un véritable facteur de différenciation dans un environnement où la transparence et la qualité des données ESG influencent de plus en plus les décisions d’investissement, de financement et de partenariat
Ces exigences confèrent une importance croissante aux infrastructures de reporting, en particulier pour les organisations qui gèrent leurs données ESG manuellement ou à travers des systèmes disparates.
Comment les plateformes ESG digitales peuvent-elles aider les organisations ?
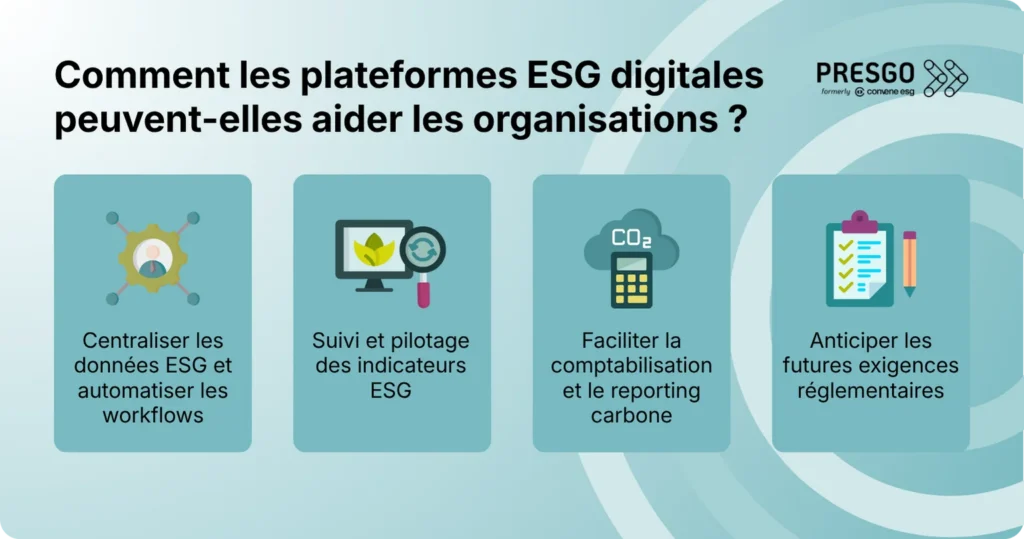
Face à la complexification croissante du reporting ESG, les plateformes digitales s’imposent comme des outils essentiels pour structurer et sécuriser les processus de collecte, de gestion et de publication des données. Elles permettent aux organisations de passer d’une approche essentiellement manuelle à un processus intégré, collaboratif et reproductible.
Au Maroc, où les exigences réglementaires et les attentes des investisseurs continuent de se renforcer, ces solutions offrent aux entreprises les moyens de fiabiliser leur reporting tout en améliorant leur efficacité opérationnelle.
Centraliser les données ESG et automatiser les workflows
L’un des principaux atouts des plateformes ESG réside dans leur capacité à centraliser les données provenant de l’ensemble de l’organisation au sein d’un environnement unique.
En remplaçant les multiples feuilles de calcul et les échanges d’informations dispersés entre les différents départements, elles favorisent une gestion plus cohérente et plus sécurisée des données ESG.
Les workflows automatisés permettent ensuite d’orchestrer les différentes étapes du processus de reporting, depuis la collecte des données jusqu’à leur validation, leur revue et leur approbation. Les notifications automatiques facilitent la coordination entre les équipes et contribuent à respecter les calendriers de reporting.
Cette approche réduit les tâches administratives, limite les risques d’erreurs et améliore la fluidité des échanges entre les différents contributeurs.
Suivi et pilotage des indicateurs ESG
Les plateformes ESG permettent également d’harmoniser la collecte et le suivi des indicateurs au sein de l’ensemble de l’organisation.
En intégrant des définitions communes, des méthodologies de calcul standardisées et des règles de validation directement dans le système, elles garantissent une meilleure cohérence des données entre les différentes entités et limitent les écarts d’interprétation.
Des contrôles automatisés peuvent également détecter les incohérences dès la saisie des données, facilitant ainsi les corrections avant les phases de consolidation et de publication.
Les organisations disposent ainsi d’indicateurs plus fiables, comparables et exploitables pour piloter leur performance ESG.
Faciliter la comptabilisation et le reporting carbone
La mesure des émissions de gaz à effet de serre représente souvent l’un des volets les plus techniques du reporting ESG.
Les plateformes spécialisées peuvent intégrer des fonctionnalités dédiées à la comptabilisation des émissions relevant des scopes 1, 2 et 3, en automatisant les calculs et en appliquant des méthodologies reconnues.
Elles permettent également de centraliser les données d’activité, de documenter les facteurs d’émission utilisés et de conserver les justificatifs associés aux calculs réalisés.
Cette approche renforce la fiabilité des inventaires carbone tout en réduisant les efforts nécessaires à leur élaboration.
Anticiper les futures exigences réglementaires
Le cadre réglementaire en matière de durabilité continue d’évoluer, tant au niveau national qu’international.
Les plateformes ESG permettent aux organisations de mieux accompagner ces évolutions en facilitant la mise à jour des référentiels, des formats de reporting et des indicateurs requis.
Cette capacité d’adaptation est particulièrement précieuse pour les entreprises qui doivent répondre à des exigences réglementaires de plus en plus nombreuses, tout en limitant les coûts et la complexité liés à l’évolution des obligations de publication.
En structurant durablement leurs processus de reporting, les organisations gagnent en agilité et se préparent plus sereinement aux futures évolutions du cadre ESG
Passer d’une obligation de reporting à une valeur stratégique avec Presgo
À mesure que les exigences en matière de reporting ESG se renforcent, la véritable question pour les organisations n’est plus de savoir si elles doivent publier des informations extra-financières, mais comment elles peuvent le faire de manière fiable, efficiente et pérenne. Répondre à ces nouvelles attentes nécessite bien plus qu’un simple outil de reporting. Les entreprises ont besoin d’une plateforme capable de structurer leurs processus, de fiabiliser leurs données et d’accompagner l’ensemble du cycle de gestion de l’information ESG.
C’est dans cette perspective que s’inscrit Presgo, une plateforme ESG alimentée par l’intelligence artificielle, conçue pour accompagner les organisations dans la digitalisation de leur reporting de durabilité.
Presgo permet de centraliser les données ESG, de standardiser les processus de collecte, d’automatiser les workflows de validation et de simplifier la préparation des publications réglementaires et volontaires. En offrant une vision consolidée des données et une meilleure traçabilité des informations, la plateforme aide les équipes à produire des rapports plus fiables, plus cohérents et plus facilement auditables.
Au-delà des exigences de conformité, Presgo accompagne les organisations dans une démarche plus ambitieuse : faire du reporting ESG un véritable outil de pilotage de la performance. En facilitant l’accès à des données fiables et en renforçant la gouvernance de l’information, la plateforme contribue à améliorer la prise de décision, la gestion des risques, le suivi des objectifs de durabilité et la création de valeur à long terme.
Pour les entreprises marocaines, cette approche permet de transformer le reporting ESG d’une obligation réglementaire en un levier stratégique de gouvernance, de résilience et de compétitivité.