Quienes lideran la sostenibilidad o el reporte ESG de una compañía probablemente ya han escuchado la pregunta: «¿Cuánto de lo que hacemos califica como verde?». La taxonomía verde de Colombia es el marco que permite responderla con criterios técnicos y no con percepciones.
Este artículo repasa: qué es, qué implica para el reporte y cómo preparar al equipo sin empezar de cero.
¿Qué es la taxonomía verde de Colombia?
Es un sistema de clasificación que define qué actividades económicas pueden considerarse ambientalmente sostenibles y bajo qué criterios técnicos. Para quienes gestionan reportes, su valor está en que convierte una conversación subjetiva en una verificable: cada actividad se evalúa contra umbrales y requisitos concretos, y esa evaluación necesita evidencia.
Origen: Ministerio de Hacienda, MADS, DNP y Superintendencia Financiera
La taxonomía fue desarrollada por el Gobierno nacional con liderazgo del Ministerio de Hacienda y la participación del Ministerio de Ambiente y Desarrollo Sostenible (MADS), el Departamento Nacional de Planeación (DNP) y la Superintendencia Financiera, junto con actores del sector financiero y privado. El dato relevante es que nació en el cruce entre política ambiental y regulación financiera. Por eso la información de sostenibilidad ya no interesa solo al área ambiental: también la leen tesorería, riesgos y relación con inversionistas.
Cómo clasifica las actividades económicas «verdes»
La taxonomía organiza las actividades por sector y establece criterios técnicos de elegibilidad. La lógica es la de contribuir sin dañar: una actividad debe aportar a un objetivo ambiental, como la mitigación o la adaptación al cambio climático, y no perjudicar significativamente otros objetivos.
En la práctica, no basta con afirmar que un proyecto es sostenible. Hay que demostrar que cumple un criterio y presentar los datos que lo sustentan, y ahí suele aparecer el cuello de botella.
Lo que la taxonomía verde NO es
Es fundamental difundir la información sobre lo que la taxonomía verde no es dentro de la organización antes de que se reciba la primera solicitud de información:
- La taxonomía verde no es obligatoria, en general. Es simplemente una herramienta de referencia técnica, pero los bancos y otros inversores la están adoptando cada vez más como criterio de referencia.
- La taxonomía verde no califica a las empresas; clasifica las actividades. Una empresa puede clasificarse de forma parcial, lo que significa que algunas de sus actividades se ajustan a la Taxonomía Verde y otras no.
- La taxonomía verde no es un certificado: el hecho de estar alineado no significa que algo esté certificado, y el hecho de no estar alineado no significa que algo esté defectuoso.
ESG en Colombia y el rol de la taxonomía verde
La taxonomía no llegó a un terreno vacío. Llega a una agenda de sostenibilidad que ya compite por tiempo, presupuesto y atención dentro de la compañía, y que además responde a públicos distintos: la junta directiva, el área financiera, los bancos, los inversionistas y los clientes corporativos que piden información a sus proveedores. Entender dónde encaja este instrumento dentro de ese ecosistema ayuda a decidir cuánto esfuerzo dedicarle y cómo conectarlo con lo que el equipo ya tiene en marcha, en lugar de tratarlo como un frente de trabajo aparte.
ESG Colombia: de la voluntariedad a la estandarización
El ESG en Colombia pasó de iniciativas voluntarias y formatos propios a una demanda creciente de información comparable. Inversionistas, bancos y reguladores quieren datos que puedan contrastar entre compañías, y las empresas deben atender más marcos al mismo tiempo: GRI, SASB, TCFD, estándares ISSB y los requerimientos de la Superintendencia Financiera para emisores.
La taxonomía se suma como la pieza del pilar ambiental que faltaba: un criterio local para definir qué cuenta como actividad sostenible. Para el equipo de reporte, esto implica que a las métricas tradicionales se les suma una lectura más financiera de la información ambiental.
Relación con la NDC y las metas climáticas del país
La taxonomía está alineada con la Contribución Determinada a Nivel Nacional (NDC) y con la meta de carbono neutralidad a 2050. Cuando una empresa ya mide su huella de carbono o tiene metas de reducción, esos proyectos pueden vincularse con la agenda climática del país, un argumento útil al presentar inversiones de descarbonización ante la junta directiva o un financiador.
Colombia frente a otras taxonomías verdes de la región
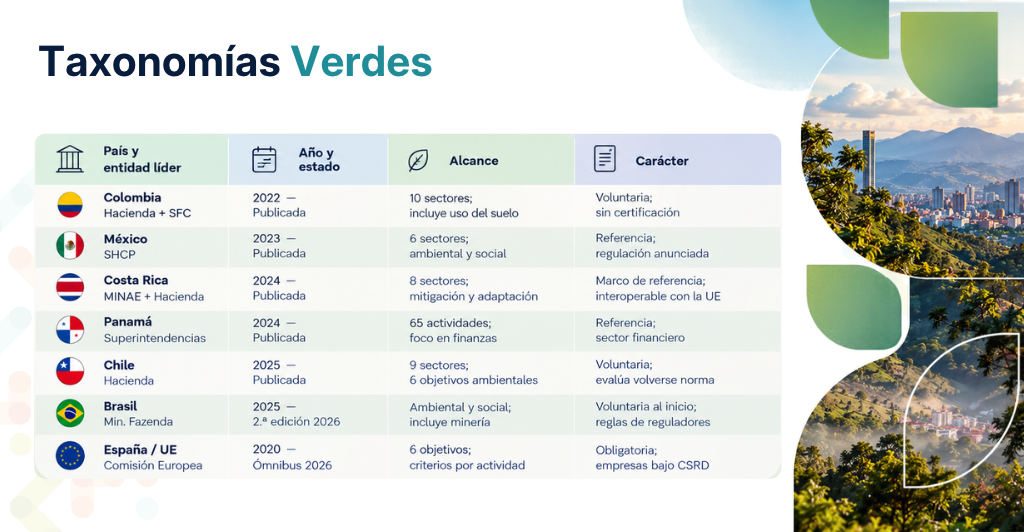
Varios países de América Latina han avanzado con sus propias taxonomías, y la de la Unión Europea funciona como referente metodológico global. Para las compañías que operan en más de un país o buscan capital internacional, vale la pena identificar qué criterios son comparables entre marcos y cuáles no, a fin de evitar duplicar el trabajo de clasificación y evidencia.
Sectores cubiertos por la taxonomía verde de Colombia
La taxonomía define criterios por sector. Antes de revisar el detalle, lo recomendable es ubicar cuáles aplican al portafolio de tu organización: no es necesario dominar todos los capítulos, solo los que tocan las operaciones. También, se aconseja contrastar cada tanto la versión vigente del documento oficial, porque los criterios técnicos se actualizan.
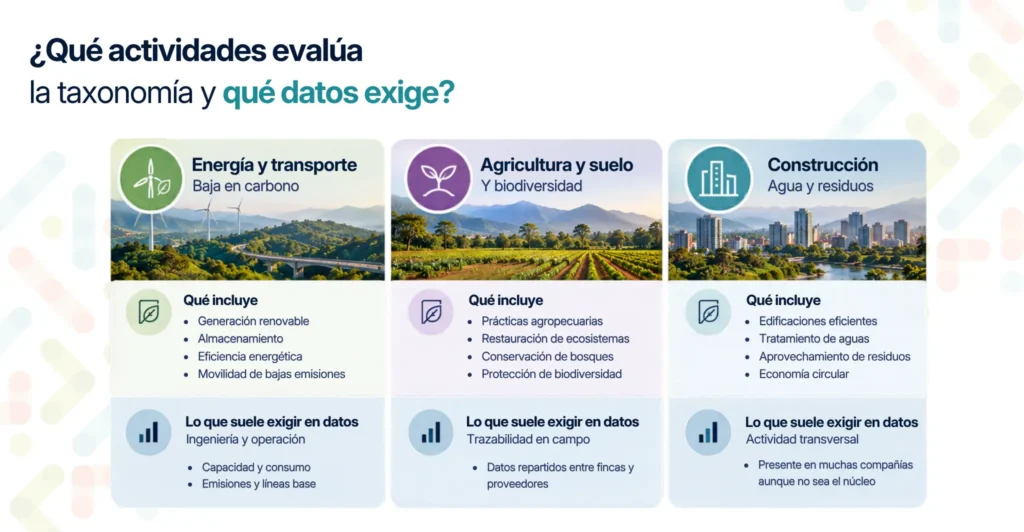
Energía, transporte e infraestructura baja en carbono
Incluye generación renovable, almacenamiento, eficiencia energética y movilidad de bajas emisiones. Son sectores de proyectos grandes y financiamiento estructurado, donde los criterios técnicos pesan en la decisión del banco. Los datos requeridos suelen ser de ingeniería y operación: capacidad, consumo, factores de emisión y líneas base.
Agricultura, uso de suelo y biodiversidad
Dado el peso de este bloque en las emisiones del país, la taxonomía le dedica atención especial: prácticas agropecuarias sostenibles, restauración, conservación de bosques y protección de biodiversidad. El reto para los equipos de sostenibilidad es la trazabilidad en campo, con datos que muchas veces están repartidos entre fincas, proveedores y formatos distintos.
Construcción y gestión de agua y residuos
Aquí entran edificaciones eficientes, tratamiento de aguas, aprovechamiento de residuos y economía circular. Son actividades presentes en muchas compañías, aunque no sean su negocio principal, por lo que conviene revisarlas incluso cuando el sector parece no estar directamente cubierto.
Impacto en las empresas colombianas
Una vez identificados los sectores y las actividades en los que la empresa incumple la clasificación de la taxonomía, es importante decidir qué cambia para la empresa desde ese momento. La implementación de la taxonomía tendrá repercusiones en el acceso a la financiación, en la comunicación de la sostenibilidad y en los bonos verdes.
Acceso a financiamiento verde y beneficios tributarios
Los bancos pueden usar la taxonomía para identificar qué proyectos califican para líneas verdes o sostenibles. Cuando una empresa logra demostrar su alineación con claridad, la conversación con el financiador es más ágil. Además, algunas inversiones ambientales cuentan con incentivos tributarios en Colombia, y una clasificación técnica clara ayuda a sustentar el acceso a ellos. Para quienes lideran la sostenibilidad, esto cambia la relación con finanzas: se deja de entregar un informe y se pasa a aportar información que influye en decisiones de capital.
Nuevas exigencias en el reporte de sostenibilidad
Este es el impacto más directo para el equipo. El reporte de sostenibilidad deja de ser solo narrativo. Lo que empiezan a pedir inversionistas y financiadores es información cuantificada: qué porcentaje de ingresos, inversiones (CAPEX) y gastos operativos (OPEX) se vincula con actividades alineadas, y con qué evidencia.
Eso tiene consecuencias concretas:
- Se requieren datos desagregados por actividad, no solo consolidados por empresa.
- Se requiere trazabilidad hasta la fuente, porque un auditor o un banco puede preguntar de dónde salió cada cifra.
- Se requiere consistencia entre periodos y entre marcos, para no tener que explicar por qué un mismo indicador cambia de un reporte a otro.
Las empresas con reporte de sostenibilidad que ya incorporan este nivel de detalle se diferencian de las que entregan solo un informe descriptivo, y esa diferencia se refleja en la confianza de los grupos de interés.
Oportunidades para emisores de bonos verdes
Para las compañías que emiten o evalúan emitir bonos verdes, sociales o sostenibles, la taxonomía ofrece un marco reconocido para definir el uso de los fondos. Esto fortalece el marco de emisión, facilita la revisión de un verificador externo y reduce el riesgo de cuestionamientos. También implica compromisos de seguimiento: reportar periódicamente cómo se usaron los recursos y qué impacto generaron.
Cómo pueden prepararse las empresas
Con el impacto en financiamiento, reporte y emisiones claro, lo que sigue es traducirlo en un plan de trabajo para ti y para tu equipo. La preparación avanza en tres pasos: identificar qué actividades están alineadas, respaldar el reporte con datos verificables y definir con qué herramientas se sostendrá ese proceso.
Identificar actividades alineadas a la taxonomía
Un punto de partida práctico:
- Mapear actividades, ingresos e inversiones y revisar cuáles podrían corresponder a los sectores de la taxonomía.
- Contrastar cada una con los criterios técnicos y clasificarlas como alineadas, alineables con ajustes o no alineadas.
- Definir los responsables de la información. La mayoría de los datos no vive en sostenibilidad, sino en operaciones, finanzas, compras o ingeniería.
El resultado es insumo directo para la estrategia de sostenibilidad corporativa: muestra dónde la empresa ya tiene ventaja, dónde invertir para alinearse y qué metas tienen sentido para los próximos años.
Fortalecer el reporte de sostenibilidad con datos verificables
Antes de reportar, vale la pena comprobar si los datos resisten una auditoría. Algunas preguntas útiles que puedes responder para empezar son:
- ¿Cada indicador tiene fuente, responsable y fecha de corte?
- ¿Es posible rastrear una cifra publicada hasta el documento o la medición original?
- ¿Las métricas se calculan igual en todas las sedes y periodos?
- ¿Cuánto tiempo toma consolidar la información en cada ciclo de reporte?
Si las respuestas dependen de hojas de cálculo dispersas, correos y versiones sin control, el riesgo de errores y reprocesos crece justo cuando aumentan las exigencias. Ese es el momento en que muchos equipos evalúan pasar a un sistema centralizado.
PRESGO: una plataforma para conectar taxonomía verde y reporte ESG
PRESGO es una plataforma modular de reportes de sostenibilidad. No clasifica actividades por sí sola, pero ordena los datos, las responsabilidades y las divulgaciones que exige la alineación con la taxonomía. Al ser modular, una empresa puede comenzar con los módulos que más le convenzan hoy y sumar otros a medida que su estrategia madura.
El punto de partida suele ser el módulo de Datos, que centraliza la información de toda la organización y valida cada dato desde que se ingresa, con alertas ante errores e inconsistencias. Junto con Divulgaciones, que permite crear marcos propios y asignar a cada área lo que debe reportar, ayuda a identificar qué actividades están alineadas y quién responde por cada cifra.
Cuando la estrategia empieza a tomar forma, el Análisis de Doble Materialidad ayuda a priorizar los temas que realmente importan, y Objetivos permite convertir esas prioridades en metas medibles, como reducciones de emisiones o planes de transición, con paneles y alertas que muestran el avance. Si la actividad evaluada depende de datos de energía y emisiones, la Calculadora de Carbono y Proveedores ESG aportan la huella de la organización y las emisiones de alcance 3 de la cadena de suministro.
Finalmente, el Generador de Informes reúne todo en un reporte listo para auditoría. Esa pieza es clave, porque la taxonomía no tiene un formato propio: su evidencia se integra al reporte de sostenibilidad. En Colombia, la Superintendencia Financiera exige a los emisores de valores revelar bajo TCFD y SASB. PRESGO cubre SASB e IFRS S1 y S2, que integran el TCFD, además de GRI y ESRS.
¿Deseas ver cómo funciona en su operación? Agenda una demo de PRESGO y conoce cómo tu equipo puede comenzar con los módulos que necesita hoy.
Preguntas frecuentes
¿Qué es la taxonomía verde de Colombia y para qué sirve?
Es un sistema de clasificación que define qué actividades económicas se consideran ambientalmente sostenibles según criterios técnicos. Sirve para orientar el financiamiento, mejorar la comparabilidad de la información y reducir el riesgo de greenwashing.
¿La taxonomía verde es obligatoria para las empresas?
No de forma general. Es una herramienta de referencia, pero su adopción por parte de bancos e inversionistas hace que, en la práctica, tenerla en cuenta sea cada vez más importante para acceder a financiamiento verde.
¿Cómo se relaciona la taxonomía verde con el reporte de sostenibilidad?
La taxonomía define qué actividades se consideran sostenibles, y el reporte comunica cuánto del negocio está vinculado a ellas, con datos y evidencia. Una sin el otro queda incompleta: la taxonomía sin datos no se puede demostrar, y un reporte sin criterio técnico es difícil de comparar.
¿Qué beneficios trae para las empresas alinearse a la taxonomía verde?
Mejor acceso a financiamiento verde, posible sustento para incentivos tributarios, mayor credibilidad ante inversionistas, menor riesgo reputacional y una base sólida para emisiones de bonos y metas de largo plazo.