
La adopción de las NIIF S1 y S2 en Panamá avanza, pero todavía hay aspectos que los bancos necesitan aclarar antes de definir cómo implementarán estas normas. Aunque ya forman parte del marco normativo del país, la Superintendencia de Bancos de Panamá (SBP) debe establecer las condiciones específicas para las entidades bajo su supervisión.
Para los equipos de sostenibilidad y finanzas, este proceso va más allá de preparar un nuevo informe. Implica revisar qué información tiene el banco, cómo se conecta con sus resultados financieros y qué ajustes serán necesarios para responder a los futuros requerimientos.
¿En qué etapa está la adopción de las NIIF S1 y S2 en Panamá?
Las NIIF S1 y S2 fueron publicadas en junio de 2023 por el Consejo de Normas Internacionales de Sostenibilidad (ISSB, por sus siglas en inglés). Su objetivo es ayudar a las empresas a divulgar información sobre riesgos y oportunidades relacionados con la sostenibilidad que pueda influir en sus perspectivas financieras.
La NIIF S1 establece los requisitos generales para divulgar información financiera relacionada con la sostenibilidad. La NIIF S2 se centra específicamente en los riesgos y oportunidades relacionados con el clima.
En Panamá, la Resolución 012-2025, aprobada el 18 de diciembre de 2025 y publicada en la Gaceta Oficial el 11 de marzo de 2026, incorporó estas normas al marco normativo nacional, con entrada en vigor desde el 1 de enero de 2026.
Sin embargo, que las normas estén vigentes no significa que todos los bancos deban presentar sus informes bajo un mismo calendario. Las entidades reguladas deberán seguir los requisitos de implementación que establezcan y publiquen sus respectivos reguladores.
Cronología de los avances regulatorios de las NIIF S1 y S2 en Panamá (2023-2026)

Estos son los principales hitos que logramos recopilar para ayudar a entender cómo ha evolucionado el proceso en el país:
- Junio de 2023: el ISSB publicó las NIIF S1 y S2, estableciendo una base común para divulgar información financiera relacionada con la sostenibilidad y el clima.
- Octubre de 2023: la Superintendencia de Bancos de Panamá (SBP), mediante la Circular SBP-DR-0058-2023, invitó a los bancos a familiarizarse con estas normas y preparar un plan de adopción gradual, inicialmente voluntario, considerando sus operaciones, recursos y costos.
- Diciembre de 2025 – marzo de 2026: la Junta Técnica de Contabilidad emitió la Resolución 012-2025, del 18 de diciembre de 2025, que adoptó la versión oficial en español de las NIIF S1 y S2. La resolución se publicó en la Gaceta Oficial el 11 de marzo de 2026.
- Julio de 2026: la Superintendencia de Bancos de Panamá comunicó que evaluaría la fecha, el alcance y las condiciones de implementación para el sector bancario.
- Agosto de 2026: el Consejo de Coordinación Financiera (CCF) anunció la creación de una mesa de trabajo interinstitucional para coordinar la implementación de las normas entre los sectores supervisados.
- Septiembre de 2026: el CCF informó de nuevos avances en la preparación de una hoja de ruta común. Entre los temas analizados estuvieron la aplicación por etapas, un posible período voluntario y las medidas de transición. Estos puntos seguían en análisis y no constituían requisitos definitivos.
¿Cuándo tendrán que reportar los bancos panameños bajo las NIIF S1 y S2?
La Resolución 012-2025 establece como referencia que el primer informe de sostenibilidad de las entidades reguladas corresponde a períodos contables que comiencen a partir del 1 de enero de 2030. No obstante, también señala que cada regulador debe establecer y publicar los requisitos obligatorios de implementación aplicables a las entidades bajo su supervisión.
Por eso, es importante distinguir entre la entrada en vigor de las normas y el calendario que deberá seguir cada banco.
¿Qué ha comunicado la Superintendencia de Bancos de Panamá?
El 8 de julio de 2026, mediante la Circular SBP-SG-CIRCULAR-2026-0069, la SBP anunció que evaluaría la fecha de implementación, el alcance y las condiciones específicas para aplicar las NIIF S1 y S2 en el sector bancario.
Desde entonces, ha habido avances en la coordinación regulatoria, pero no se ha confirmado un calendario definitivo para los bancos. El 15 de septiembre de 2026, el CCF informó que la mesa interinstitucional continuaba trabajando en una hoja de ruta común. Entre los temas analizados estaban la implementación por etapas, un posible período de aplicación voluntaria, las medidas de transición y el aseguramiento de la información de sostenibilidad.
Mientras se definen estas condiciones, las entidades aprovechan de revisar sus procesos de información, identificar brechas y preparar a sus equipos para responder a los futuros requerimientos.
Cómo pueden prepararse los bancos mientras se definen los plazos

Esperar a que se publique el calendario definitivo puede dejar poco margen para ordenar la información y coordinar a los equipos. Hay varias tareas que los bancos pueden comenzar desde ahora.
1. Revisar qué información tienen disponible. Identificar los datos sobre sostenibilidad y clima que ya recopila la entidad, dónde se encuentran y quién es responsable de mantenerlos. Esto permite detectar información faltante, duplicada o difícil de verificar.
2. Conectar sostenibilidad y finanzas. Las NIIF S1 y S2 se centran en información relevante para las perspectivas financieras de la entidad. Por eso, sostenibilidad debe trabajar de la mano con finanzas, riesgos y otras áreas para analizar cómo los riesgos y oportunidades pueden influir en la estrategia, los resultados y las decisiones de negocio.
3. Definir responsabilidades y controles. Es importante establecer quién entrega cada dato, quién lo revisa y cómo se conserva la evidencia que respalda la información divulgada. Un proceso claro facilita las revisiones y reduce la dependencia de recopilaciones manuales de última hora.
4. Preparar un plan flexible. Los bancos pueden organizar las mejoras por prioridad, comenzando por las brechas más importantes y revisando el plan a medida que la SBP publique nuevas instrucciones. Así, el trabajo previo será útil incluso si cambian los plazos o las condiciones de implementación.
Cómo facilitar la preparación de reportes NIIF S1 y S2 con Presgo
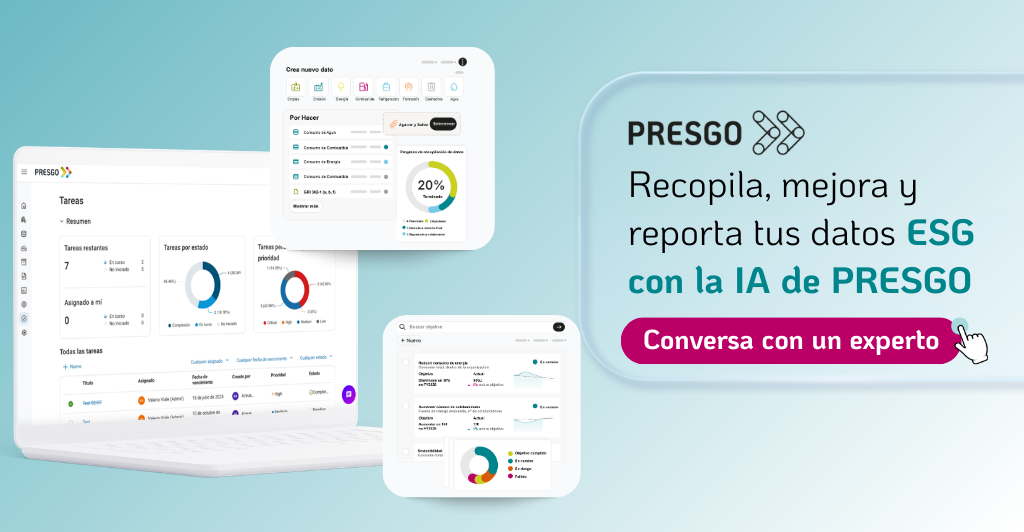
Presgo no solo te permite aprovechar la inteligencia artificial para preparar reportes alineados con las normas NIIF S1 y S2. Su enfoque modular te permite adaptar la plataforma a las necesidades de tu organización y trabajar con distintos marcos de reporte, como GRI, desde un mismo lugar, sin tener que gestionar cada normativa por separado.
Además, puedes generar los reportes que necesites durante el año y monitorear las brechas de cumplimiento de una o varias normativas en paralelo. La plataforma te ayuda a identificar qué información falta, hacer seguimiento de los avances y recibir alertas para actuar a tiempo.
Todo esto con trazabilidad de la información, para que puedas dar seguimiento a los datos, sus responsables y las evidencias que respaldan el reporte.
Entre los módulos clave para trabajar con NIIF S1 y S2 destacan la gestión de indicadores ESG, la recopilación y centralización de datos, el seguimiento de brechas frente a los requisitos de divulgación y la generación asistida de contenidos para los reportes. Así, los equipos de sostenibilidad y finanzas pueden trabajar de forma más coordinada, mantener la información organizada y prepararse para responder a distintos requerimientos desde una misma plataforma.
Preguntas frecuentes
¿Cuándo será obligatorio presentar reportes bajo NIIF S1 y S2 para los bancos panameños?
La Resolución 012-2025 establece el 1 de enero de 2030 como referencia para el inicio de los períodos contables correspondientes al primer informe de sostenibilidad de las entidades reguladas. Sin embargo, los bancos deben esperar los requisitos específicos que publique la SBP para conocer el calendario aplicable a su sector.
¿Qué diferencia hay entre la entrada en vigor de las NIIF S1 y S2 y la fecha de reporte obligatorio?
La entrada en vigor incorpora las normas al marco normativo. La fecha y las condiciones para que una entidad deba aplicarlas en sus reportes dependen de los requisitos de implementación establecidos por el regulador correspondiente.
¿Qué deben hacer los bancos mientras esperan las indicaciones de la SBP?
Se recomienda evaluar la información disponible, identificar brechas, coordinar a los equipos de sostenibilidad, finanzas y riesgos, y fortalecer los controles para documentar los datos. Estas acciones ayudan a reducir el trabajo pendiente cuando se definan los requisitos definitivos.
¿Cómo puede ayudar un software ESG a preparar reportes bajo NIIF S1 y S2?
Un software ESG, como Presgo, puede centralizar datos e indicadores, facilitar el seguimiento de responsabilidades y ayudar a identificar información faltante. Además puede apoyar la preparación del reporte, aunque la interpretación de los requisitos, la validación de los datos y la aprobación de la información siguen siendo responsabilidad de la entidad.