Empecemos por lo que sabemos que muchas organizaciones latinoamericanas están pensando: ¿para qué integrar las normas de sostenibilidad voluntarias si son voluntarias? Y lo que muchos de los directivos se pueden adelantar a pensar: ¿cómo esto podría ser una oportunidad? ¿Es más bien un gasto? ¿Hay algún ROI?
Claro, como líderes de las áreas de los departamentos clave de la empresa, es nuestra responsabilidad encontrar la respuesta a ello. Pero, vamos por partes, que nuestra intención no solo es responderle las preguntar a un gerente, director o hasta boardmember, es incluso responderlo a los especialistas, analistas y coordinadores de sostenibilidad que están buscando las respuestas más eficientes y claras a todo esto.
Como seguro ya sabes, la presión por demostrar un desempeño sostenible ya no proviene únicamente de los reguladores: Inversionistas, clientes corporativos y las propias cadenas de suministro exigen cada vez más evidencia verificable sobre el desempeño ambiental, social y de gobernanza (ESG) de las empresas con las que se relacionan. Aunque algunos países avanzan hacia obligaciones de reporte, la mayoría de las compañías en Hispanoamérica todavía comienza este camino a través de normas de sostenibilidad voluntarias: marcos y metodologías que permiten medir, gestionar y comunicar el desempeño ESG sin que exista aún una exigencia regulatoria directa.
Adoptarlas no es solo una forma de anticiparse a una obligación futura; es también una oportunidad para mejorar la gestión del negocio y fortalecer la confianza de los grupos de interés. Para los gerentes de Finanzas, Sostenibilidad y ESG, esto significa contar con información confiable, integrar datos ambientales, sociales y de gobernanza en un solo sistema, y preparar los procesos internos antes de que el reporte deje de ser opcional. Las empresas que empiezan antes obtienen una ventaja competitiva difícil de igualar.
¿Qué son las normas de sostenibilidad voluntarias?
¿A que nos referimos cuando hablamos de las normas de sostenibilidad voluntarias? son marcos, estándares y metodologías que permiten medir, gestionar y comunicar el desempeño ambiental, social y de gobernanza de una empresa, sin que exista todavía una obligación regulatoria directa que las exija. Se diferencian de:
- las regulaciones obligatorias de reporte, que cuentan con respaldo legal y consecuencias por incumplimiento;
- las iniciativas internas de sostenibilidad, que responden únicamente a la estrategia propia de la compañía, sin un marco externo de referencia.
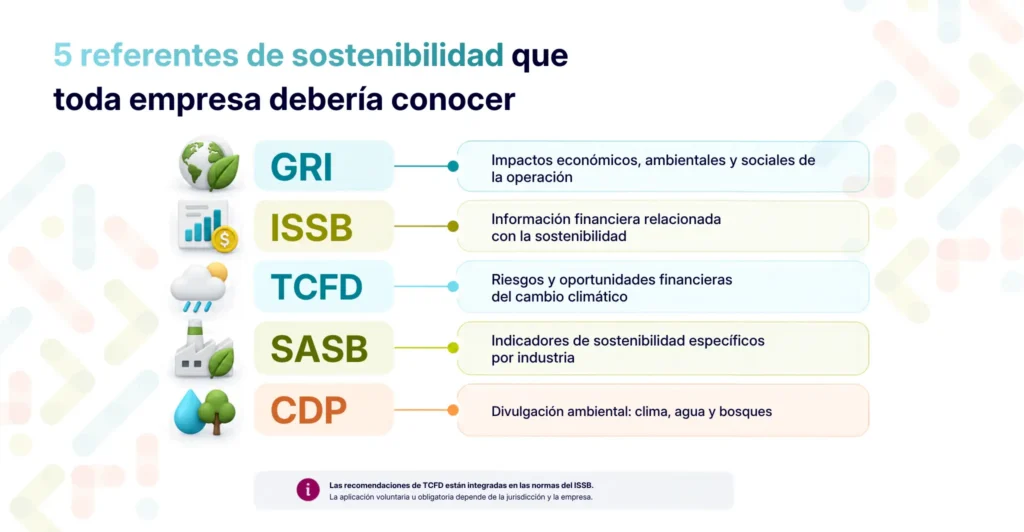
Entre los marcos más utilizados a nivel internacional se encuentran:
- Task Force on Climate-related Financial Disclosures (TCFD).
Cada vez más empresas con reporte de sostenibilidad utilizan estos marcos como preparación para futuras obligaciones regulatorias, en lugar de esperar a que el reporte se vuelva exigible.

Principales normas de sostenibilidad voluntarias utilizadas en países de habla hispana
Es muy importante destacar que, en este camino hacia la perfección de tus informes de sostenibilidad, no existe una única ruta. Cada empresa selecciona el marco o la combinación de marcos según su industria, los mercados donde opera y las expectativas de sus grupos de interés.
GRI: el estándar más utilizado para reportes de sostenibilidad corporativa
El GRI se enfoca en los impactos económicos, ambientales y sociales de la operación de una empresa, y es el marco más utilizado por empresas latinoamericanas para elaborar su reporte de responsabilidad social empresarial, en países como México, Brasil, Colombia y Chile, podemos ver una madurez alta en el uso de estas normas, mientras que, en países como Perú, Argentina y Costa Rica, es más utilizado por algunos sectores en específico, sobre todo en empresas multinacionales. Mientras que, en otros países, la necesidad de adoptarla es emergente conforme al crecimiento del sector empresarial.
La estructura GRI facilita la comparación entre compañías de un mismo sector y fortalece la transparencia corporativa frente a inversionistas, clientes y comunidades.
ISSB y estándares orientados a inversionistas
El International Sustainability Standards Board (ISSB) tiene un enfoque distinto: prioriza la información financiera relacionada con la sostenibilidad, es decir, cómo los riesgos y oportunidades ESG afectan el valor de la empresa. Por eso resulta especialmente relevante para compañías que buscan acceso a capital, ya que conecta directamente con la forma en que los inversionistas evalúan el desempeño ESG.
Lo que nos lleva a la necesidad de tener muy clara la respuesta a ciertas preguntas para entender mejor los estándares enfocados a inversionistas, por ejemplo:
¿Qué son las inversiones ESG? Son inversiones que, además de los indicadores financieros tradicionales, consideran factores ambientales, sociales y de gobernanza para evaluar oportunidades y riesgos.
¿Qué es un fondo ESG? Es un fondo de inversión que incorpora criterios ambientales, sociales y de gobernanza en la selección de los activos que lo componen, buscando un equilibrio entre retorno financiero y desempeño sostenible.
Otros marcos complementarios
Además de GRI e ISSB, varias empresas complementan su reporte con:
- TCFD, para evaluar riesgos financieros relacionados con el clima.
- SASB, para indicadores de sostenibilidad específicos de cada sector.
- CDP, para la divulgación de información ambiental sobre clima, agua y bosques.
Pero para tener toda la info más clara y resumida, aquí te compartimos las diferencias pensando en el enfoque e cada marco y a quién beneficia más:
Normas de sostenibilidad voluntarias por país: una preparación antes de las regulaciones obligatorias
Aunque muchas empresas todavía reportan voluntariamente, varios países de habla hispana están avanzando hacia modelos obligatorios o alineados con estándares internacionales.
España y la Unión Europea: anticiparse a CSRD
Las empresas sujetas a la Corporate Sustainability Reporting Directive (CSRD) deben reportar información ESG bajo estándares europeos armonizados. Esta obligación no solo afecta a compañías con sede en la Unión Europea: las empresas latinoamericanas con operaciones, filiales o clientes europeos también pueden verse afectadas de forma indirecta, al tener que entregar información ESG a sus contrapartes. Adoptar marcos voluntarios con anticipación permite preparar los datos, los indicadores, los controles internos y los procesos de auditoría que exigirá este tipo de regulación.
Chile: transición hacia estándares internacionales
El mercado chileno avanza hacia mayor transparencia ESG. La Comisión para el Mercado Financiero (CMF) exige a los emisores de valores la divulgación de información de sostenibilidad a través de la NCG 461, cada vez más alineada con estándares internacionales como el ISSB. Comenzar a reportar de forma voluntaria permite a las empresas chilenas evitar una implementación reactiva cuando estas exigencias se amplíen o se vuelvan más estrictas.
México: preparación frente al crecimiento del reporte ESG
En México, la demanda de información ESG crece de la mano de inversionistas, mercados financieros y cadenas de suministro que exigen mayor trazabilidad. Las empresas que ya reportan de forma voluntaria —apoyadas en marcos como el GRI— fortalecen sus sistemas de información antes de que nuevas exigencias, impulsadas por reguladores como la Comisión Nacional Bancaria y de Valores (CNBV), se vuelvan de cumplimiento obligatorio.
Colombia: sostenibilidad como elemento de competitividad empresarial
Un número creciente de empresas colombianas incorpora reportes ESG para responder a inversionistas, clientes y requisitos internacionales, en línea con los lineamientos de la Superintendencia Financiera y el Código País. Esta preparación resulta especialmente relevante para sectores exportadores y para empresas integradas en cadenas de suministro globales, donde la evidencia de sostenibilidad ya forma parte de las condiciones comerciales
Argentina, Perú, Ecuador y otros mercados latinoamericanos
Aunque el nivel de exigencia regulatoria varía de un país a otro, las empresas de estos mercados enfrentan una presión creciente proveniente de:
- clientes internacionales;
- inversionistas;
- proveedores;
- entidades financieras.
El mensaje es el mismo en toda la región: las normas de sostenibilidad voluntarias permiten construir capacidades antes de que los reportes sean obligatorios.
Beneficios de adoptar normas de sostenibilidad voluntarias antes de una obligación regulatoria
Pensar en el beneficio de adoptar las normas voluntarias se origina desde en la toma de decisiones precisas de todos los involucrados en la operación de las empresas. Simplifica y estandariza la información bajo alguna de las normas que como sabemos, ya están pensadas en la optimización de tus resultados de sostenibilidad. Si lo vemos de esta forma, es fácil concluir que incluso te beneficia en tener información más clara para una toma de decisiones más objetivas.
Además de esto debemos considerar que las empresas sujetas a la Corporate Sustainability Reporting Directive (CSRD) deben reportar información ESG bajo estándares europeos armonizados. Esta obligación no solo afecta a compañías con sede en la Unión Europea: las empresas latinoamericanas con operaciones, filiales o clientes europeos también pueden verse afectadas de forma indirecta, al tener que entregar información ESG a sus contrapartes. Adoptar marcos voluntarios con anticipación permite preparar los datos, los indicadores, los controles internos y los procesos de auditoría que exigirá este tipo de regulación.
Pero vamos, que aquí te compartimos un resumen práctico de los principales beneficios de ello.
Preparar la empresa para futuras regulaciones ESG
Comenzar de forma voluntaria permite:
- Evitar una implementación apresurada cuando el reporte se vuelva obligatorio.
- Crear procesos internos ordenados de recopilación y validación de datos.
- Identificar brechas de información antes de que un regulador las señale.
- Definir responsables claros dentro del departamento de sostenibilidad.
Mejorar la toma de decisiones estratégicas
Explicar que medir sostenibilidad requiere indicadores cuantificables, objetivos definidos y seguimiento periódico.
Los indicadores de sostenibilidad no son solo un insumo de comunicación: también permiten al área de Finanzas incorporar los riesgos ESG en sus decisiones de inversión, con un mejor análisis de costos energéticos, riesgos climáticos, eficiencia operacional e impacto social.
Si en tu organización aún no encuentran una respuesta simple al cómo medir la sostenibilidad de un proyecto, esta es la respuesta: incorporar algunas de las normas de sostenibilidad voluntarias, a su vez te beneficiará en la obtención de información simplificada, indicadores cuantificables, objetivos definidos previamente, seguimiento periódico y claro, a la comparación real de un desempeño frente a la meta establecida.
Fortalecer la relación con inversionistas y fondos ESG
Los mercados financieros demandan cada vez mayor transparencia. Un reporte de sostenibilidad estructurado facilita las conversaciones con inversionistas y mejora la preparación de la empresa ante procesos de evaluación ESG, incluyendo el acceso a fondos ESG que priorizan compañías con información verificable.
Mejorar la sostenibilidad de la cadena de suministro
Cada vez más grandes empresas exigen mayor transparencia en cuanto a las acciones o metas de sostenibilidad en su cadena de suministro. Contar con un reporte estructurado permite responder cuestionarios, licitaciones y evaluaciones de clientes internacionales, y reduce los riesgos reputacionales y operativos asociados a una cadena de suministro sin trazabilidad en materia de sostenibilidad.
Generar confianza y reputación corporativa
Un reporte de sostenibilidad consistente fortalece la relación de la empresa con clientes, empleados, comunidades y reguladores, al mostrar evidencia verificable de su desempeño ambiental, social y de gobernanza.
Cómo implementar un reporte de sostenibilidad voluntario en una empresa
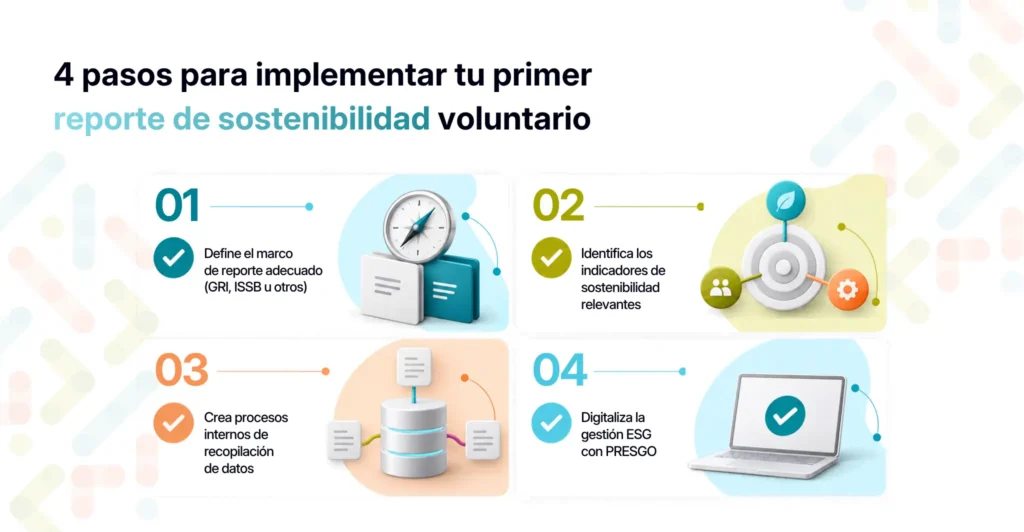
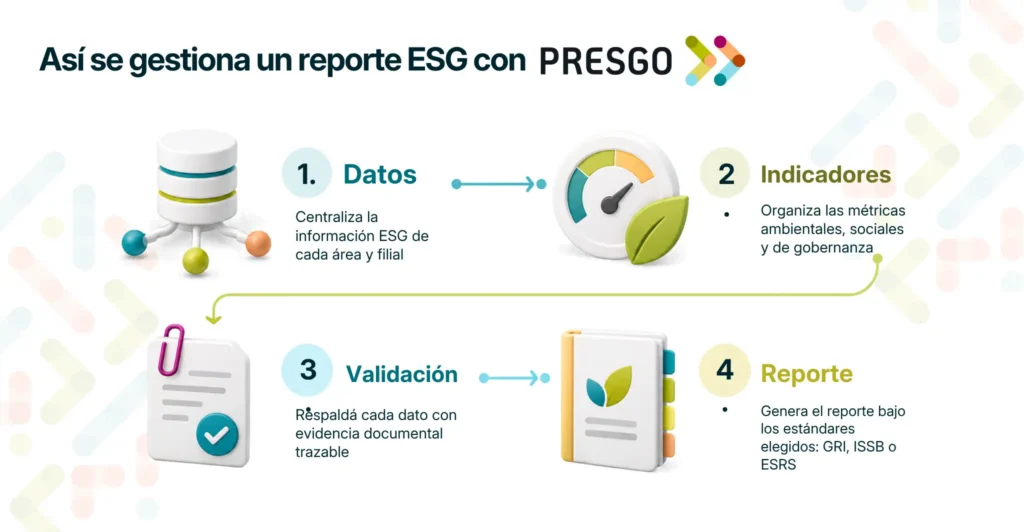
Más allá de conocer los marcos disponibles, los equipos de Sostenibilidad y Finanzas necesitan un camino claro para poner en marcha su primer reporte. En términos generales, el proceso puede resumirse en cuatro pasos:
1. Definir el marco de reporte adecuado
Seleccionar GRI, ISSB u otros estándares según los objetivos de la empresa y las expectativas de sus grupos de interés.
2. Identificar indicadores de sostenibilidad relevantes
Por ejemplo: emisiones, consumo energético, diversidad, seguridad laboral y gobierno corporativo.
3. Crear procesos internos de recopilación de datos
Con la participación de Finanzas, Operaciones, Recursos Humanos, Compras y el departamento de sostenibilidad podrán estandarizar con claridad aquellos procesos internos que optimicen la recopilación de datos entre todas las áreas involucradas.
4. Digitalizar la gestión ESG con Presgo
Un software de sostenibilidad permite centralizar la información, mantener trazabilidad, controlar los indicadores, facilitar la colaboración entre áreas y preparar los reportes de forma ordenada.
Riesgos y buenas prácticas al adoptar normas de sostenibilidad voluntarias
La adopción de estos marcos también implica riesgos si no se gestiona con disciplina. Los más frecuentes son: comunicar indicadores sin evidencia verificable, seleccionar un marco que no corresponda a la industria o a los grupos de interés de la empresa, y depender de procesos manuales que dificultan mantener la información actualizada.
Como buena práctica, antes de definir cómo medir la sostenibilidad de un proyecto o de la organización en su conjunto, conviene:
- Definir con claridad el alcance y los indicadores de sostenibilidad que se van a reportar.
- Validar la información con evidencia documental antes de publicarla.
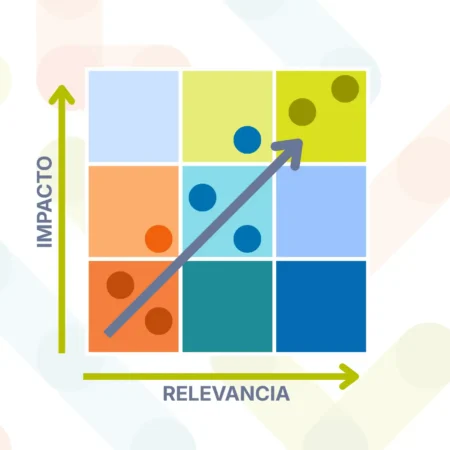
- Priorizar los temas materiales para la empresa y sus grupos de interés (materialidad).
- Involucrar a las áreas de Finanzas, Legal, Operaciones y Sostenibilidad en el proceso, no solo al equipo ESG.
- Utilizar una plataforma centralizada que reduzca el trabajo manual y facilite la trazabilidad de los datos.
Cómo PRESGO facilita la adopción de normas de sostenibilidad voluntarias
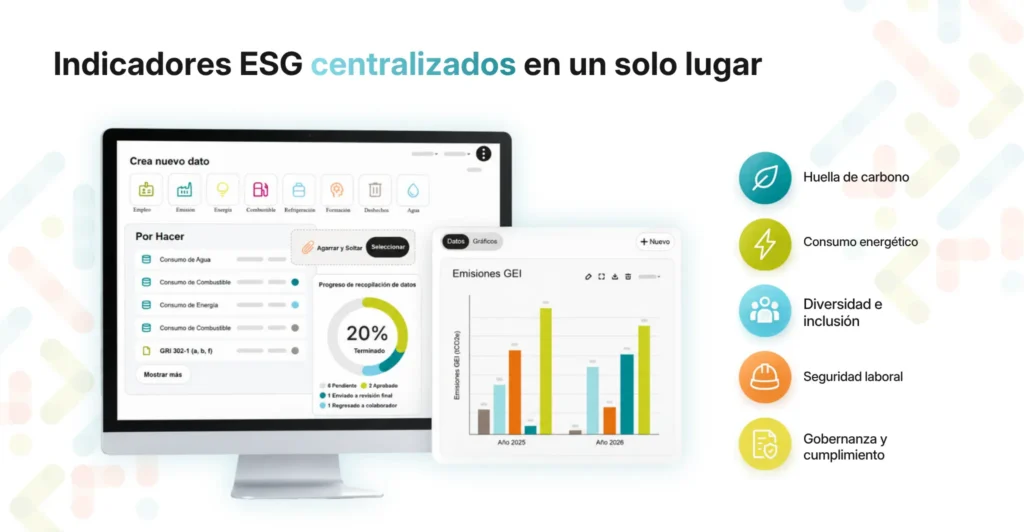
PRESGO es un software de sostenibilidad diseñado para que los equipos de ESG, Finanzas y Cumplimiento gestionen su información ambiental, social y de gobernanza dentro de un solo entorno, alineado con marcos como GRI, ISSB y CSRD, además de normativas locales como las NIS, de México o la 461 de Chile. Entre sus beneficios se encuentran:
- Automatización de reportes ESG, reduciendo el trabajo manual entre distintas áreas.
- Gestión centralizada de indicadores de sostenibilidad, incluyendo huella de carbono y gestión de emisiones.
- Evaluación de materialidad y riesgos ESG con evidencia documental trazable.
- Dashboards que facilitan el seguimiento del desempeño frente a los marcos adoptados.
- Preparación de la información necesaria para responder a regulaciones como la CSRD, cuando aplique.
Comienza a estructurar tus procesos ESG y convierte la sostenibilidad en una ventaja competitiva para tu organización.