Imagina este correo en la bandeja del área de sostenibilidad de una planta mexicana que fabrica piezas de acero para un cliente en Alemania: «Para mantener los pedidos de 2027, necesitamos las emisiones incorporadas de cada producto, verificadas». El equipo tiene un inventario anual de gases de efecto invernadero de toda la empresa, pero no por producto. Finanzas, en paralelo, quiere saber cuánto podría moverse el precio de venta.
Cuando se habla de impuesto al carbono en México, la conversación suele quedarse en lo local. Pero para quien exporta acero, aluminio o cemento a Europa, el precio al carbono que más presiona hoy se cobra en otra frontera: el CBAM.
Qué es el CBAM o MAFC, el impuesto al carbono de la Unión Europea
El CBAM (Carbon Border Adjustment Mechanism), llamado en español MAFC o Mecanismo de Ajuste en Frontera por Carbono, es la herramienta de la Unión Europea para poner un precio al carbono emitido al fabricar ciertos bienes que entran a su mercado. Busca que un producto importado cargue un costo de carbono equivalente al de uno fabricado en Europa.
Tras una etapa de solo reportes, el mecanismo entró en su fase definitiva el 1 de enero de 2026: ahora las emisiones se cubren con certificados. El precio del primer trimestre de 2026 quedó en 75.36 euros por certificado, equivalente a una tonelada de CO₂.
Qué sectores y productos cubre
Aplica a cemento, hierro y acero, aluminio, fertilizantes, electricidad e hidrógeno, según la lista de productos por código arancelario. Hay un umbral: quedan exentos los importadores que no superan 50 toneladas al año de cemento, hierro y acero, aluminio y fertilizantes, lo que según la Comisión libera de estas reglas al 90 % de los importadores.
Quién tiene la obligación: el importador europeo y el exportador mexicano
La obligación legal es del importador europeo: obtiene la autorización como declarante, presenta una declaración anual y entrega certificados. Ninguna norma mexicana obliga al exportador a reportar al CBAM.
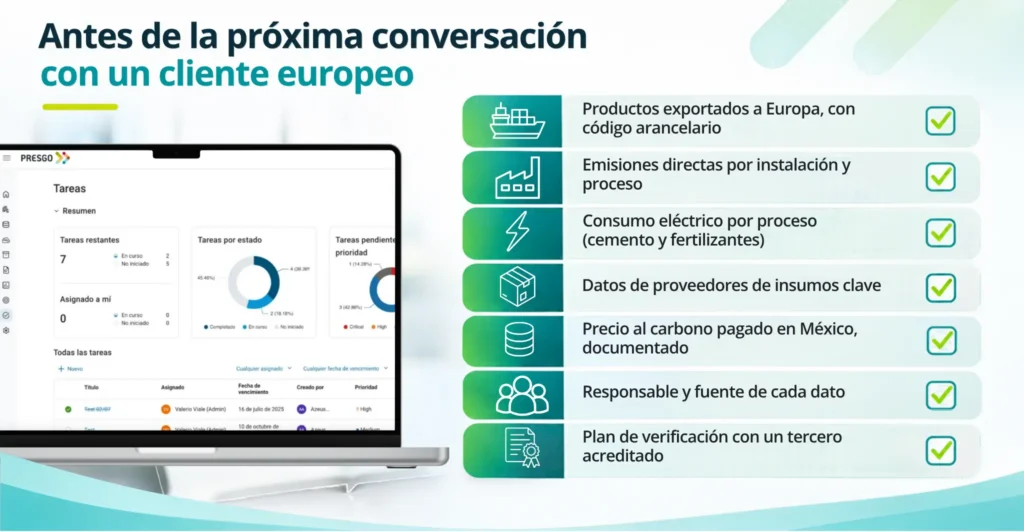
En la práctica, sin embargo, el dato nace en la planta que fabricó el producto. Si el importador no recibe emisiones reales verificadas, debe recurrir a los valores por defecto que la Comisión publica por país y producto. Por eso la exigencia viaja de vuelta hacia el proveedor.
Impuesto al carbono en México y su relación con el CBAM
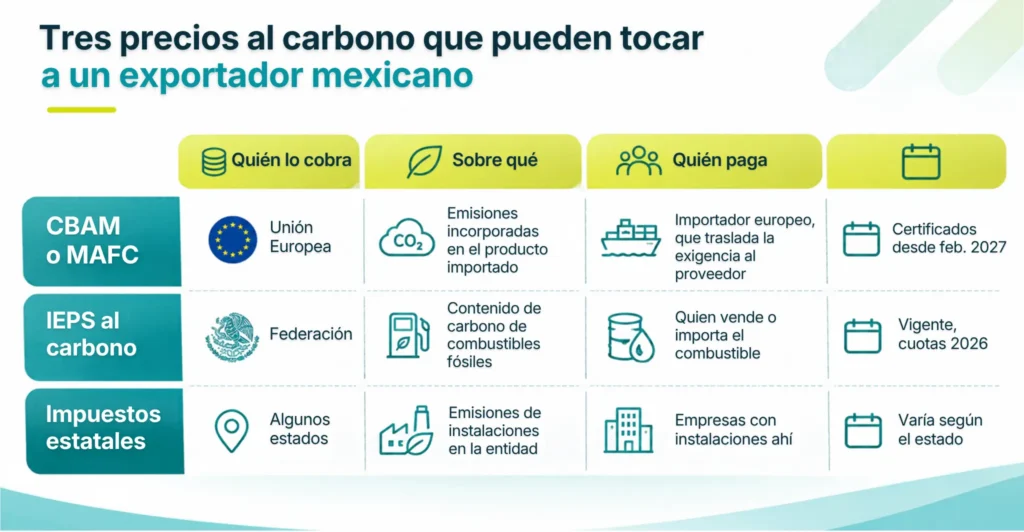
México sí tiene precio al carbono, aunque con otra lógica. A nivel federal, el IEPS (Impuesto Especial sobre Producción y Servicios) grava la venta e importación de combustibles fósiles según su contenido de carbono; por ejemplo, la cuota de «otros combustibles fósiles» para 2026 es de 68.1134 pesos por tonelada de carbono que contenga el combustible. Además, varios estados cobran impuestos propios a las emisiones, con reglas distintas en cada entidad.
¿Cuenta lo que ya se paga en México frente al CBAM? El reglamento europeo permite descontar el precio al carbono ya pagado en el país de origen, siempre que se pruebe. Las reglas detalladas de ese descuento aún se están terminando de definir y exigen evidencia certificada por producto. Como el descuento se calcula sobre el precio efectivamente pagado, un precio local bajo reduce poco la factura.
Para finanzas, la conclusión práctica es no dar el descuento por hecho y, aun así, documentar cuánto se paga por carbono en México, por instalación y combustible.
Qué exportaciones mexicanas entran en el CBAM
La exposición directa se concentra en acero, aluminio, cemento y fertilizantes con destino europeo. Es un mercado menor que Estados Unidos, pero relevante: el comercio de mercancías entre México y la Unión Europea sumó 86,800 millones de euros en 2025, el 7.1 % del comercio de mercancías de México.
Revisa también la exposición indirecta. Una empresa que no exporta a Europa puede venderle insumos a otra que sí lo hace, y esta necesitará sus datos. Además, la Comisión Europea propuso ampliar el CBAM a productos transformados con uso intensivo de acero y aluminio, una propuesta que sigue en negociación. Si se aprueba, más piezas y componentes quedarían dentro.
Qué datos pide el CBAM y qué equipos deben prepararlos
Emisiones incorporadas por producto y verificación
El CBAM no mira el inventario corporativo, sino las emisiones incorporadas en cada tonelada de producto, calculadas por instalación y proceso e incluyendo insumos clave. En la fase definitiva, para hierro, acero y aluminio cuentan las emisiones directas; para cemento y fertilizantes, también las indirectas por electricidad. Las cifras declaradas deben revisarlas verificadores acreditados.
Esto reparte el trabajo:
- Sostenibilidad: medir por instalación y producto, con una metodología trazable.
- Finanzas: estimar el costo que el cliente podría trasladar al precio.
- Reporte: ordenar la evidencia para el verificador y para las preguntas del cliente.
Calendario: de los datos de 2026 a la declaración de 2027
- 2026: las importaciones de este año ya generan obligación; los datos se recogen ahora.
- 1 de febrero de 2027: comienza la venta de certificados.
- 30 de septiembre de 2027: vence la primera declaración anual y la entrega de certificados por lo importado en 2026.
- 2026 a 2034: el costo crece por etapas. La parte de las emisiones que se paga parte en 2.5 % en 2026 y sube hasta su aplicación plena en 2034, a medida que Europa retira la asignación gratuita a su industria.
Cómo ordenar los datos de carbono para el CBAM con Presgo

Volvamos al correo del cliente alemán. Lo que suele frenar la respuesta no es el cálculo, sino el orden: consumos repartidos en hojas de cálculo, factores de emisión sin documentar y proveedores que responden por correo.
Presgo es un software de reporte ESG que centraliza esos datos y los alinea con distintos marcos y normativas. No prepara la declaración CBAM, que corresponde al importador, pero deja la base lista para responderle:
- La Calculadora de Carbono mide los Alcances 1, 2 y 3 según el GHG Protocol, con factores configurables por instalación, país o año, y explica cómo se obtuvo cada cifra.
- El módulo Datos reúne la información con trazabilidad para auditoría.
- El módulo Proveedores recopila datos de la cadena de valor mediante encuestas.
- El módulo Objetivos da seguimiento a los indicadores y alerta sobre brechas.
Así, cuando llegue la pregunta del cliente o del verificador, el equipo responde con evidencia y no con estimaciones de última hora.
¿Quieres ver cómo funciona con datos de una planta real? Reserva una demo de Presgo.
Preguntas frecuentes
¿México tiene un impuesto al carbono?
Sí. A nivel federal, el IEPS grava los combustibles fósiles según su contenido de carbono, y varios estados cobran impuestos propios a las emisiones. Son instrumentos distintos del CBAM, que cobra la Unión Europea en su frontera.
¿El CBAM obliga a las empresas mexicanas?
No directamente: la obligación es del importador europeo. Pero como necesita datos de emisiones del fabricante, la exigencia llega al exportador mexicano por la vía comercial.
¿Qué significa MAFC?
Es la sigla en español de Mecanismo de Ajuste en Frontera por Carbono, el nombre oficial del CBAM en los documentos de la Unión Europea. A veces se busca como MAFCA, pero la sigla oficial es MAFC.
¿Desde cuándo se paga el CBAM?
La fase definitiva comenzó el 1 de enero de 2026, así que lo importado este año ya genera obligación. Los certificados se compran desde febrero de 2027 y se entregan con la primera declaración, que vence el 30 de septiembre de 2027.