
La huella de carbono en Costa Rica dejó de ser únicamente un indicador ambiental. Hoy también permite identificar riesgos operativos, oportunidades de eficiencia y aspectos que pueden influir en las relaciones comerciales y financieras de una empresa.
Para los equipos de sostenibilidad locales, el desafío está siendo construir un sistema de información que permita medir, comparar y gestionar las emisiones de manera consistente.
Este artículo, apunta a dar una mano en este desafío.
El estado de la huella de carbono en Costa Rica
El contexto climático del país ofrece algunas señales importantes para entender hacia dónde debería avanzar la gestión empresarial, pues además de los compromisos nacionales de reducción, existen iniciativas y referencias técnicas que están definiendo cómo las organizaciones pueden medir, reportar y gestionar sus emisiones.
Emisiones de gases de efecto invernadero en Costa Rica: cifras y tendencias actuales
Costa Rica tiene una meta climática clara para esta década que involucra sectores como energía, transporte, industria, agricultura y gestión de residuos, pero alcanzarla implica un desafío que va más allá de la generación eléctrica o las políticas públicas.
La Contribución Nacionalmente Determinada (CND) 2025-2035 establece un máximo de 11.380 Gg de CO₂e en emisiones netas para 2030, además de un presupuesto de emisiones para el período 2025-2035.
Para las empresas, este escenario plantea una pregunta importante: ¿saben realmente de dónde provienen sus emisiones y qué actividades generan el mayor impacto? En una compañía de transporte, pueden concentrarse en el consumo de combustibles; en una agroindustria, en la producción y las materias primas; y en una manufacturera, en los procesos industriales, la energía y los materiales adquiridos.
Pero el análisis no termina en las operaciones propias. Una parte relevante del impacto puede estar en actividades que la empresa no controla directamente, como la producción de sus proveedores, el transporte contratado o la distribución de sus productos. Es decir, en las emisiones indirectas del Alcance 3, que suelen ser más difíciles de recopilar y gestionar.
Por eso, medir la huella de carbono no debería ser un ejercicio aislado ni una cifra que se actualiza una vez al año. Conocer el origen de las emisiones permite identificar dependencias, priorizar medidas de reducción y anticipar las exigencias climáticas de clientes, mercados e inversionistas.
Del carbono neutralidad a la gestión integral del Alcance 3
Actualmente, Costa Rica cuenta con una trayectoria de iniciativas voluntarias para impulsar la acción climática empresarial. El Programa País para el Liderazgo Climático integra el Programa País de Carbono Neutralidad y el Programa País de Adaptación Climática, en línea con el objetivo nacional de alcanzar emisiones netas cero en 2050.
Y desde 2012, más de 300 organizaciones se han incorporado a estas iniciativas. Además, entre 2017 y 2020, 161 organizaciones reportaron inversiones superiores a US$14,9 millones en acciones de reducción, como eficiencia energética, instalación de paneles solares y renovación de vehículos.
En este contexto, las referencias técnicas en el país, como INTE B5 e INTE/ISO 14064-1, ofrecen criterios para cuantificar y gestionar inventarios de gases de efecto invernadero. También, se utiliza el GHG Protocol como marco metodológico para organizar la medición de los tres alcances. Por su parte, ISO 14064-3 establece criterios para la verificación y validación de declaraciones de gases de efecto invernadero.
El siguiente paso para muchas empresas es ampliar la medición al Alcance 3, que comprende emisiones indirectas de la cadena de valor: compras, transporte contratado, gestión de residuos, viajes de negocios y uso de los productos, entre otras categorías. Su gestión requiere identificar qué fuentes son materiales y establecer mecanismos para obtener información de proveedores y otros terceros.
Control de emisiones: del cumplimiento a la estrategia
Contar con un inventario es solo el comienzo. El verdadero desafío está en mantener información confiable, identificar las fuentes de mayor impacto y convertir los resultados en decisiones que involucren a distintas áreas de la organización.
Retos de consolidar datos entre Alcance 1, 2 y 3
Uno de los principales obstáculos es que la información necesaria suele estar distribuida entre sostenibilidad, finanzas, compras, operaciones y logística. Cuando cada área utiliza criterios o formatos distintos, consolidar los datos puede generar duplicaciones, omisiones y dificultades para comparar períodos.
A esto se suma la necesidad de utilizar factores de emisión actualizados. En Costa Rica, el Instituto Meteorológico Nacional publica estos factores y su edición 16 fue actualizada en julio de 2026.
No documentar qué factor se utilizó, de qué versión proviene o cómo se aplicó puede afectar la comparabilidad del inventario. Algo similar ocurre con el Alcance 2: utilizar electricidad de una matriz con alta participación renovable no significa que el consumo deba registrarse automáticamente como cero emisiones. Es necesario aplicar el factor y el criterio metodológico correspondiente.
El Alcance 3 presenta una dificultad adicional: depende de información que muchas veces está fuera del control directo de la empresa. Sin mecanismos para solicitar y revisar datos de proveedores, algunas categorías pueden quedar subestimadas o calculadas mediante supuestos poco representativos.
Por último, la verificación exige conservar evidencia que respalde los resultados. Si los datos no tienen una fuente identificable o un registro de sus modificaciones, preparar una revisión puede implicar volver a recopilar información y corregir cálculos.
Cómo integrar el control de emisiones a la gestión corporativa
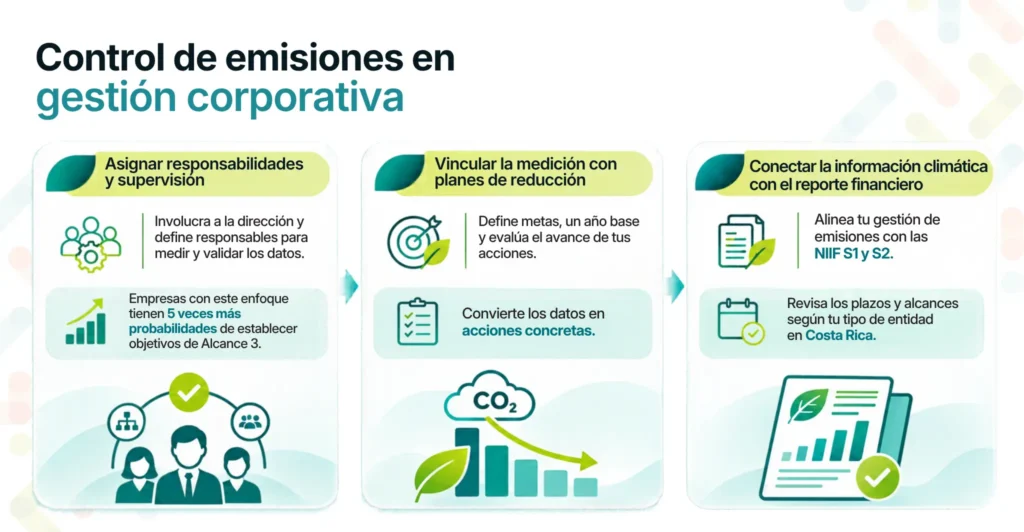
Para que el inventario tenga un efecto real, debe conectarse con la gobernanza, las decisiones operativas y la información financiera. Hay tres aspectos que conviene considerar:
- Asignar responsabilidades y supervisión. La gestión climática no debería quedar aislada en el área de sostenibilidad. La dirección y los órganos de gobierno necesitan conocer los riesgos relevantes, supervisar los objetivos y asegurar que existan responsables para recopilar y validar los datos. Un análisis de CDP y BCG encontró que las empresas con supervisión climática de la junta y competencias adecuadas tienen cinco veces más probabilidades de establecer objetivos de Alcance 3 y planes de transición alineados con 1,5 °C.
- Vincular la medición con planes de reducción. Identificar las fuentes principales permite definir metas, establecer un año base y evaluar el avance de las medidas. Sin objetivos y responsables, el inventario corre el riesgo de convertirse en un ejercicio anual que no modifica las operaciones.
- Conectar la información climática con el reporte financiero. Las NIIF S1 y S2 refuerzan la necesidad de divulgar información sobre riesgos y oportunidades relacionados con la sostenibilidad y el clima que pueda influir en las perspectivas de una empresa. En Costa Rica, los plazos y alcances de aplicación deben revisarse según el tipo de entidad y las disposiciones locales correspondientes. Para las organizaciones que deban prepararse, contar con información consistente sobre emisiones será parte del trabajo de recopilación y reporte.
Plazos de aplicación de las NIIF S1 y S2 en Costa Rica
| Tipo de entidad | Plazo de aplicación |
| Entidades supervisadas y reguladas por CONASSIF (SUGEF, SUGEVAL, SUPEN y SUGESE) | Primer reporte obligatorio en 2028, con información del ejercicio fiscal 2027. |
| Grandes contribuyentes ante la Administración Tributaria que no estén comprendidos en la categoría anterior | Primer reporte obligatorio en 2028, con información del ejercicio fiscal 2027. |
| Otras entidades que aplican NIIF completas | Pueden adoptar las normas voluntariamente, en el período que determine la administración. |
| Entidades que aplican NIIF para las PYMES | No tienen obligación de aplicarlas mientras la norma correspondiente no lo establezca. |
| Entidades del sector público | Deben seguir las disposiciones que emita la Contabilidad Nacional, como ente rector. |
Cómo calcular la huella de carbono de tu empresa
Para obtener resultados útiles, como mencionamos antes, el cálculo debe partir de criterios metodológicos consistentes y datos que puedan respaldarse. La elección de las herramientas y los procesos de recopilación también influye en la precisión del inventario y en la capacidad de actualizarlo periódicamente.
En términos generales, el cálculo combina los datos de actividad —como litros de combustible consumidos o kilovatios hora utilizados— con los factores de emisión correspondientes. El resultado se expresa en dióxido de carbono equivalente (CO₂e), considerando los gases de efecto invernadero aplicables y su potencial de calentamiento global.
El inventario nacional del IMN y sus factores de emisión son referencias relevantes para realizar estos cálculos en Costa Rica.
Calculadora de emisiones de CO2: alcances y limitaciones
Una calculadora de emisiones de CO₂ puede ser útil para obtener una estimación inicial, comparar escenarios o identificar fuentes de impacto. Sin embargo, no todas las herramientas permiten elaborar un inventario corporativo completo.
Para que el resultado sea consistente, es necesario conocer los límites de la medición, las fuentes incluidas, los factores utilizados y los supuestos aplicados. También, debe considerarse que una calculadora centrada únicamente en CO₂ puede no contemplar otros gases de efecto invernadero que deben expresarse en CO₂e.
Por eso, una estimación rápida no sustituye un inventario que pueda respaldarse y verificarse. Utilizar herramientas distintas sin criterios comunes también puede generar resultados difíciles de comparar entre áreas o períodos.
Calculadora de huella de carbono para empresas: por qué automatizar el proceso

En organizaciones con varias sedes, operaciones o proveedores, recopilar los datos manualmente puede convertirse en una tarea extensa. Las hojas de cálculo aisladas dificultan controlar las versiones, revisar los cambios y mantener la trazabilidad de cada dato.
Una herramienta diseñada para la gestión empresarial debería permitir:
- Centralizar información de distintas áreas y ubicaciones.
- Aplicar factores de emisión documentados y mantener su actualización.
- Comparar resultados entre períodos y frente a un año base.
- Recopilar información de proveedores para avanzar en el Alcance 3.
- Conservar evidencia y registros de cambios para facilitar auditorías y verificaciones.
La automatización no reemplaza la revisión metodológica ni la validación de los datos, pero puede reducir el trabajo de consolidación y facilitar que el inventario se mantenga actualizado.
PRESGO: cálculo, trazabilidad y reporte de emisiones en un solo lugar

PRESGO es una plataforma modular de reporte ESG que permite centralizar información de sostenibilidad y apoyar la gestión de datos asociados a los Alcances 1, 2 y 3, según la configuración de la organización. Sus funcionalidades incluyen la recopilación de información de proveedores mediante encuestas y el registro de cambios para facilitar la trazabilidad.
La centralización ayuda a reducir la dispersión de archivos y facilita responder a solicitudes de clientes, entidades financieras, auditores y otros grupos de interés. Además, permite dar seguimiento a la información de un período a otro sin depender de múltiples versiones de una misma hoja de cálculo.
Solicita una demo y descubre cómo simplificar la gestión de la huella de carbono de tu organización.
De la medición a la ventaja competitiva
Una gestión adecuada de las emisiones permite conocer el impacto ambiental de las operaciones y fortalecer la posición de una empresa frente a clientes, entidades financieras e inversionistas que incorporan criterios climáticos en sus decisiones.
Acceso a mercados y financiamiento verde
La información sobre emisiones puede influir en las relaciones comerciales y financieras. Algunas empresas reciben solicitudes de sus clientes para reportar su huella de carbono o demostrar avances en reducción, incluso cuando no están sujetas directamente a una obligación de divulgación.
En el sector financiero, por ejemplo, la medición de emisiones financiadas permite evaluar el impacto climático asociado a las actividades y proyectos que reciben crédito. El Banco Nacional de Costa Rica ha desarrollado iniciativas para calcular la huella de carbono de su cartera de crédito, lo que refleja cómo estos criterios empiezan a incorporarse en el análisis financiero.
Para las empresas, disponer de datos consistentes facilita responder a estos requerimientos y demostrar avances. Cuando la información está incompleta o no puede respaldarse, puede resultar más difícil participar en procesos de evaluación o acreditar el desempeño ambiental.
Reputación ante clientes, aliados e inversionistas
La transparencia también influye en la confianza. Un inventario bien documentado permite explicar qué emisiones se están midiendo, cuáles son las principales fuentes y qué medidas se están implementando para reducirlas.
Contar con información trazable ayuda a responder preguntas de clientes, aliados e inversionistas con mayor claridad. También, permite evitar afirmaciones de reducción que no puedan demostrarse con datos y evidencia suficiente.
Preguntas frecuentes
¿Cómo se calcula la huella de carbono en Costa Rica?
Se identifican los límites de la organización y sus fuentes de emisión, se recopilan los datos de actividad y se aplican los factores de emisión correspondientes para expresar los resultados en CO₂ equivalente. En Costa Rica, los factores publicados por el IMN son una referencia para estos cálculos. También pueden utilizarse estándares como INTE/ISO 14064-1 y el GHG Protocol para orientar la elaboración del inventario.
¿Por qué el Alcance 3 es el más complejo de medir?
Porque incluye emisiones indirectas generadas en la cadena de valor, muchas de ellas fuera del control directo de la empresa. Para medirlas se necesita información de proveedores, transportistas y otros terceros. Sin criterios comunes y mecanismos de recopilación, el inventario puede cubrir solo una parte de estas emisiones.
¿Qué papel juega PRESGO en el control de emisiones de una empresa?
PRESGO permite centralizar información ESG y apoyar la recopilación y gestión de datos relacionados con los distintos alcances, incluidos los datos de proveedores y la trazabilidad de los cambios. La calidad del inventario y la aplicación de los criterios metodológicos siguen siendo responsabilidad de la organización.
¿Cómo se traduce una huella de carbono bien gestionada en valor para inversionistas?
Un inventario consistente permite identificar riesgos climáticos, dar seguimiento a los objetivos de reducción y responder con información respaldada a solicitudes de inversionistas y entidades financieras. Y contribuye a preparar la divulgación de información relacionada con el clima, en línea con marcos como NIIF S2.