La sostenibilidad ha dejado de ser una conversación centrada en cumplimiento y divulgación. Hoy, factores como el cambio climático, la evolución regulatoria, las expectativas de inversionistas y la creciente presión sobre las cadenas de valor están obligando a las organizaciones a incorporar nuevas variables en la toma de decisiones.
En este escenario, el comité de sostenibilidad ha adquirido un papel cada vez más relevante dentro del gobierno corporativo. Sin embargo, su evolución no consiste simplemente en supervisar más indicadores o revisar un mayor número de reportes.
A continuación, revisamos cinco desafíos que están transformando la forma en que operan los comités de sostenibilidad en América Latina.
1. Lograr que la sostenibilidad influya en las decisiones de inversión
Muchas organizaciones cuentan con objetivos de descarbonización, compromisos ESG o estrategias de sostenibilidad claramente definidas. Sin embargo, esos compromisos no siempre están presentes cuando se evalúan inversiones relevantes, proyectos de expansión o adquisiciones.
Para el comité de sostenibilidad, esto genera una preocupación legítima: una empresa puede comunicar una dirección estratégica mientras destina capital a iniciativas que aumentan su exposición a riesgos regulatorios, climáticos o reputacionales.
Por esta razón, los comités de sostenibilidad más maduros solicitan que determinadas decisiones estratégicas incorporen análisis complementarios relacionados con riesgos climáticos, escenarios regulatorios o impactos ESG potencialmente materiales. En sectores como energía, minería o infraestructura, por ejemplo, ya es habitual que estos factores formen parte de las conversaciones previas a la aprobación de proyectos de largo plazo.
Como resultado, la sostenibilidad deja de ser una agenda paralela y comienza a incorporarse en discusiones relacionadas con crecimiento, resiliencia y competitividad.
2. Supervisar riesgos que no aparecen en los mapas tradicionales
Algunos de los riesgos más relevantes para las organizaciones actuales no siempre encajan en los modelos tradicionales de gestión de riesgos.
Disponibilidad hídrica, eventos climáticos extremos, pérdida de biodiversidad, transición energética o cambios en las preferencias de los consumidores pueden afectar significativamente el desempeño de una empresa, aunque sus efectos se desarrollen de manera gradual.
Aquí, el desafío no consiste únicamente en identificar estos riesgos, sino en determinar si la organización está preparada para responder a ellos antes de que se conviertan en un problema operativo o financiero.
Por ello, las organizaciones están incorporando análisis de escenarios y evaluaciones de resiliencia que permiten comprender cómo podrían evolucionar determinados riesgos en distintos horizontes de tiempo. Esto, ayuda al comité a centrar sus conversaciones en tendencias futuras y no únicamente en eventos ya ocurridos.
Logrando que la supervisión deja de enfocarse exclusivamente en el desempeño actual y comienza a considerar la capacidad de adaptación de la organización frente a escenarios cambiantes.
3. Determinar qué información ESG realmente merece atención
A medida que se fortalecen sus programas ESG, también aumenta la cantidad de información disponible.
El problema es que más datos no necesariamente significan mejores decisiones. De hecho, algunos comités reciben decenas de indicadores en cada reunión sin que exista claridad sobre cuáles son verdaderamente relevantes para la supervisión estratégica.
La dificultad radica en distinguir entre información operativa, útil para la gestión diaria, e información estratégica, necesaria para evaluar riesgos, avances y posibles desviaciones.
Por esta razón, los comités de sostenibilidad están redefiniendo la información que solicitan al departamento de sostenibilidad, a través de la administración. En lugar de revisar extensos listados de métricas, están priorizando indicadores vinculados a riesgos materiales, compromisos regulatorios y objetivos corporativos.
Al mismo tiempo, crece la exigencia por contar con información trazable, consistente y verificable periódicamente, especialmente a medida que los datos ESG adquieren una importancia similar a la de la información financiera.
4. Supervisar riesgos e impactos a lo largo de la cadena de valor
Una parte creciente de los riesgos ESG ya no se encuentra dentro de las operaciones directas de la empresa.
Las emisiones de Alcance 3, las prácticas laborales de proveedores, la trazabilidad de materias primas o el cumplimiento de terceros pueden generar impactos relevantes para la organización sin que exista un control operativo directo sobre ellos.
Esto plantea una dificultad importante para el comité: ¿cómo supervisar riesgos que ocurren fuera de los límites tradicionales de la empresa?
Hoy, una creciente cantidad de departamentos de sostenibilidad en América Latina están ampliando el alcance de la información que presentan al comité, incorporando análisis sobre proveedores críticos, riesgos asociados a terceros y desempeño de la cadena de suministro. En algunos sectores, estos temas ya forman parte de las revisiones periódicas del comité de sostenibilidad debido a su potencial impacto financiero, reputacional o regulatorio.
5. Transformar el reporte de sostenibilidad en una herramienta de supervisión
Durante años, gran parte de los esfuerzos de sostenibilidad estuvieron orientados a producir un buen reporte de sostenibilidad. Sin embargo, la creciente complejidad del entorno empresarial está llevando a los comités a plantearse una pregunta distinta: ¿cómo utilizar toda esa información para fortalecer la supervisión durante el resto del año?
Si los datos ESG solo se utilizan para cumplir con obligaciones de divulgación, gran parte de su valor estratégico se pierde.
Por ello, los comités están comenzando a analizar periódicamente la información y monitorear riesgos emergentes, evaluar el avance de objetivos estratégicos periódicamente e identificar desviaciones que requieran atención temprana en sesiones trimestrales.
Este cambio transforma la función del reporte. Deja de ser únicamente una herramienta de transparencia externa y anual para convertirse en una fuente de información que respalda la supervisión continua del comité de sostenibilidad.
Tecnología para una mejor supervisión para el comité de sostenibilidad
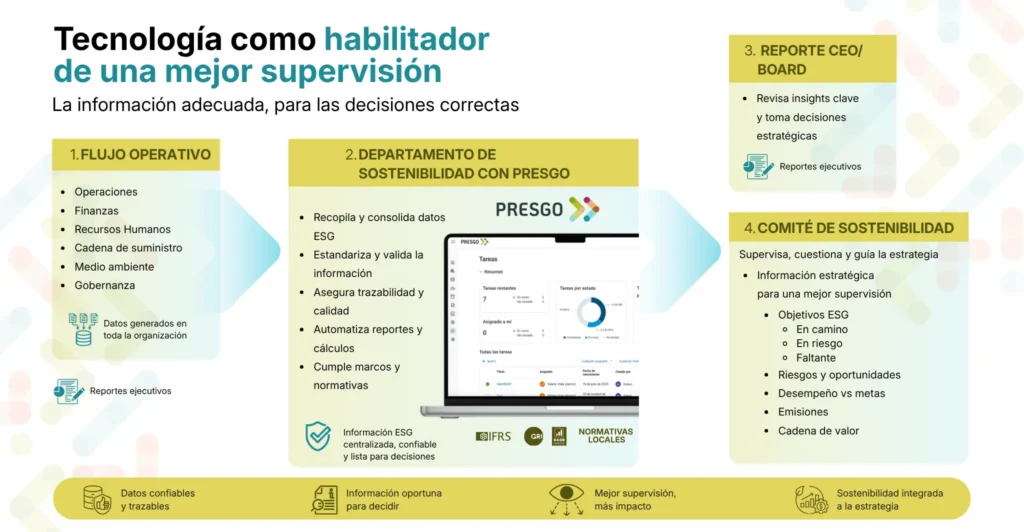
Los desafíos que enfrentan los comités de sostenibilidad tienen algo en común: todos dependen de la calidad de la información que reciben.
Es difícil supervisar riesgos emergentes si los datos provienen de múltiples fuentes dispersas y desactualizadas. También, resulta complejo evaluar avances estratégicos cuando la información ESG se recopila manualmente o requiere semanas de trabajo para consolidarse.
Por esta razón, muchos comités están comenzando a prestar mayor atención a las capacidades tecnológicas que respaldan la gestión de sostenibilidad dentro de la organización. La pregunta ya no es únicamente si existe el departamento de sostenibilidad responsable de estos temas, sino si dicho equipo cuenta con herramientas que garanticen información confiable, trazable y disponible en el momento oportuno.
Plataformas especializadas como Presgo ayudan a resolver este desafío al centralizar datos ESG, automatizar procesos de recopilación y reporte, fortalecer la trazabilidad de la información y facilitar el cumplimiento de marcos como IFRS S1 y S2, GRI, SASB y normativas locales.
¿Tu organización cuenta con las herramientas necesarias para respaldar una gestión y un reporte ESG confiables?
Solicita una demo de Presgo y descubre cómo fortalecer los procesos que sustentan la supervisión de la sostenibilidad.