Entre comités de auditoría y mesas de trabajo ASG, el tema de las NIIF S1 y S2 se ha vuelto ineludible para quienes trabajamos en finanzas y sostenibilidad en México. Antes de hablar de fechas, vale la pena repasar los antecedentes de las NIIF en México: nada de esto surgió de un día para otro, sino de un proceso que empezó años atrás, mucho antes de que la palabra «ASG» apareciera en los reportes anuales.
Las NIIF en México: origen y contexto
Ese punto de partida es claro, y ahí conviene mirar cómo llegaron las niif en México a formar parte del día a día regulatorio.
Antecedentes de las NIIF en México: del CINIF a la sostenibilidad
Todo parte del CINIF, organismo que emite las Normas de Información Financiera (NIF) que rigen la contabilidad del país. Ese trabajo de convergencia técnica fue, sin mucho protagonismo en su momento, la base del reporte de sostenibilidad actual.
Esa base resultó clave cuando, en junio de 2023, el ISSB emitió las NIIF S1 y S2, pensadas para estandarizar cómo las empresas revelan información de sostenibilidad y clima. México respondió casi en paralelo, y ahí la historia de las niif en México toma forma propia.
De las NIF locales a la convergencia con estándares internacionales
Esa respuesta se tradujo en las Normas de Información de Sostenibilidad (NIS), la NIS A-1 y NIS B-1, vigentes desde el 1 de enero de 2025: la primera pone el marco conceptual —calidad, relevancia, verificabilidad— y la segunda trae 30 Indicadores Básicos de Sostenibilidad, pensados para empresas que no cotizan en bolsa. Ese puente confirma algo que ya intuíamos: no es una norma aislada, sino una convergencia progresiva con los estándares globales, y esa convergencia tiene un protagonista que conviene nombrar.
El rol del ISSB en la nueva generación de normas
Ese protagonista es el ISSB, organismo de referencia mundial para el reporte ASG: la autoridad financiera mexicana retomó sus estándares en lugar de construir un esquema propio, lo que da mayor comparabilidad frente a inversionistas que ya reportan bajo ese marco. Con ese contexto claro, llega la pregunta que probablemente te trajo hasta aquí.
¿A partir de qué año entran las NIIF en México?
Es la duda más operativa: saber a partir de qué año entran las NIIF en México es el primer dato que necesita cualquier equipo de cumplimiento.
2025: adopción formal de las NIIF S1 y S2
El 28 de enero de 2025, la CNBV publicó una resolución que exige adoptar las Normas Internacionales de Información a Revelar sobre Sostenibilidad desde el 1 de enero de 2025: ese año es la base de datos, y el informe correspondiente se presenta en 2026. Esa obligación, sin embargo, no pesa igual para todos.
Diferencias entre adopción voluntaria y obligatoria
Si la empresa cotiza en bolsa, la adopción es obligatoria conforme al calendario de la CNBV. Si no cotiza, el CINIF ofrece un esquema simplificado a través de las NIS.
Postura de la CNBV y la BMV frente a la sostenibilidad corporativa
Al modificar la Circular Única de Emisoras, la CNBV obliga a las empresas listadas en BMV y BIVA a adoptar IFRS S1 y S2, colocando a México entre los mercados latinoamericanos más avanzados: sin una estrategia de sostenibilidad corporativa sólida, el cumplimiento será cuesta arriba. Con las fechas claras, conviene desglosar el proceso año por año.
Línea de tiempo 2025-2028
Las obligaciones no llegan todas de golpe: se activan por etapas, cada una con su propio nivel de exigencia.
2025 — Preparación y periodo de transición
Todo arranca aquí, sin presión de auditoría aún: la resolución cubre datos del ejercicio fiscal 2025, el momento natural para diagnósticos y capacitación.
2026 — Primeras aplicaciones anticipadas y pilotos
Esa subida llega en 2026: el primer informe de sostenibilidad, con datos de 2025, debe publicarse de forma independiente con detalle sobre riesgos y oportunidades ASG.
2027 — Entrada en vigor para emisoras clave
A partir de aquí la vara sube: aseguramiento limitado en el informe de 2026, y razonable desde el de 2027, con un auditor externo cada vez más riguroso.
2028 — Consolidación y alcance ampliado a más empresas
Para 2028, lo razonable es esperar el modelo plenamente consolidado, con auditorías robustas y una exigencia que se extiende hacia más actores del ecosistema.
Y eso lleva a una pregunta obligada: ¿a quién le toca hoy y a quién le va a tocar mañana?
¿A quiénes afecta esta regulación?
El alcance de las NIIF en México no es homogéneo, y distinguir los perfiles ayuda a dimensionar el impacto real.
Empresas que cotizan en bolsa
El centro de la obligación está aquí: toda emisora, nacional o extranjera con operación en México, deberá incorporar un informe de sostenibilidad bajo los criterios de las NIIF S1 y S2.
PyMEs y su cadena de valor
No cotizar no equivale a quedar exento de presión: muchas PyMEs forman parte de la cadena de valor de grandes emisoras que les pedirán datos ASG, y ahí entra la opción de las NIS, basadas en las NIIF S1 y S2 pero simplificadas.
Sectores con mayor exposición climática
Energía, manufactura, construcción y transporte enfrentan un escrutinio mayor bajo la NIIF S2, que considera riesgos climáticos como desastres naturales y ajustes regulatorios ambientales.
Definido quién debe cumplir, la siguiente pregunta es qué tan fácil resultará hacerlo.
Retos para las empresas mexicanas
Más allá de plazos y alcances, hay retos operativos ya sobre la mesa de quienes lideran estos proyectos.
Capacidades técnicas y de datos
El primero es de infraestructura: buena parte de las organizaciones aún no cuenta con sistemas para capturar y auditar datos ASG con el rigor de la información financiera.
Costos de implementación
Entre capacitación, consultoría, sistemas y aseguramiento externo, los costos pueden ser significativos, sobre todo para organizaciones que apenas están estructurando su estrategia de sostenibilidad corporativa.
Gobernanza y responsabilidad del reporte
Hay un tercer reto que suele subestimarse: la NIIF S1 exige revelar gobernanza vinculada a los riesgos ASG, lo que implica involucrar a consejos de administración y direcciones financieras en la supervisión del reporte.
Con estos retos identificados, la pregunta lógica es por dónde empezar.
Cómo prepararse desde ahora con estos antecedentes de las NIIF en México
La buena noticia: aún hay ventana de tiempo para moverse con orden, no con urgencia.
Diagnóstico de brechas (gap analysis)
El primer paso recomendado por firmas especializadas es un diagnóstico del estado de la organización frente al clima, identificando qué información ya se recopila y qué falta.
Capacitación de equipos financieros y de sostenibilidad
Ese diagnóstico no sirve de mucho si los equipos no están alineados: finanzas, sostenibilidad y auditoría interna deben hablar el mismo lenguaje técnico antes del aseguramiento razonable.
PRESGO: cómo una plataforma ESG simplifica el cumplimiento de NIIF S1 y S2
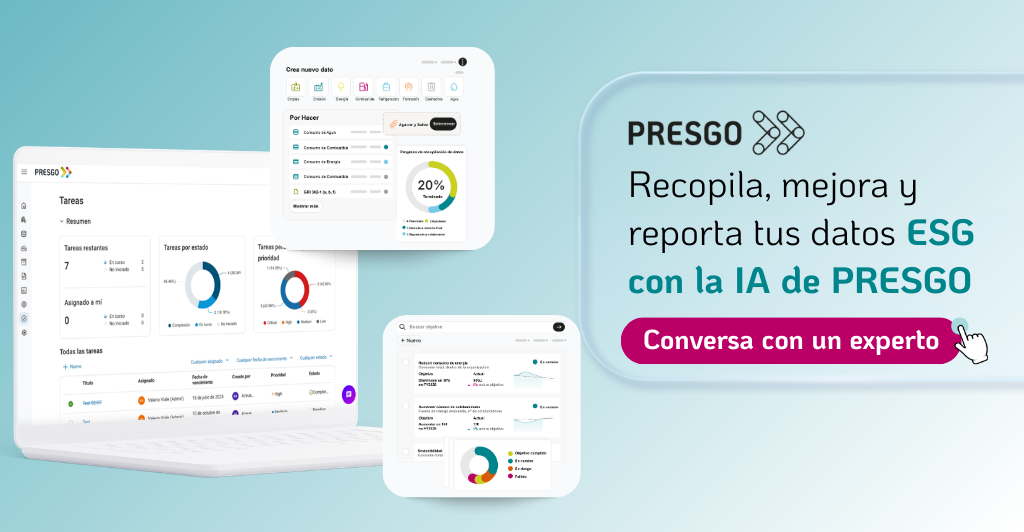
Aquí es donde PRESGO facilita la preparación de reportes alineados con las NIIF S1 y S2. Sus módulos ayudan a convertir los requerimientos de divulgación en procesos de gestión de datos más estructurados, con responsables, controles y evidencia documentada.
- Gobernanza y responsabilidades: permite organizar la información y el seguimiento de las responsabilidades relacionadas con la supervisión de los riesgos y oportunidades de sostenibilidad, un aspecto clave de las NIIF S1 y S2.
- Gestión de indicadores ASG y emisiones: facilita la recopilación y consolidación de métricas ambientales y de sostenibilidad necesarias para documentar el desempeño de la empresa, incluidos los datos climáticos contemplados en la NIIF S2.
- Gestión de riesgos y oportunidades: ayuda a estructurar información para dar seguimiento a los riesgos y oportunidades de sostenibilidad que pueden afectar las perspectivas de la organización.
- Trazabilidad y control de la información: permite dar seguimiento a los datos, sus responsables y los procesos de revisión, facilitando la documentación y la preparación de información para auditorías o procesos de aseguramiento.
- Seguimiento de objetivos y avances: ayuda a organizar métricas y resultados para evaluar el progreso frente a los objetivos de sostenibilidad y respaldar las divulgaciones correspondientes.
De esta forma, tu empresa puede reducir el trabajo manual, mejorar la consistencia de los datos y contar con una base de información más organizada para preparar sus divulgaciones, en línea con los requerimientos aplicables de las NIIF y las disposiciones regulatorias de la CNBV.
¿Tu empresa está preparada para avanzar hacia las NIIF S1 y S2? Conversa con nuestras especialistas y descubre cómo PRESGO puede ayudarte a estructurar este proceso con mayor eficiencia, control y trazabilidad.
Preguntas frecuentes
¿Cuáles son los antecedentes de las NIIF en México?
Combinan el trabajo del CINIF con las NIF locales, la emisión de las NIIF S1 y S2 por el ISSB en 2023, y la creación de las NIS A-1 y B-1 como puente nacional.
¿A partir de qué año entran las NIIF en México?
Desde el ejercicio fiscal 2025, con el primer informe de sostenibilidad a presentarse en 2026, según la resolución de la CNBV publicada en enero de 2025.
¿Las NIIF S1 y S2 son obligatorias para todas las empresas?
No. Son obligatorias para las emisoras listadas en BMV o BIVA. Las empresas no listadas pueden optar por el esquema simplificado de las NIS del CINIF.
¿Qué pasa si una empresa no cumple con las NIIF S1 y S2?
El incumplimiento expone a observaciones de la CNBV, pérdida de confianza de los inversionistas y posibles señalamientos de auditores externos conforme avance el calendario de aseguramiento.